Memahami Proteksi Kesehatan: Apa Perbedaan Asuransi Sakit Tetap dan Asuransi Rawat Inap?
Risiko kesehatan merupakan salah satu ancaman terbesar bagi stabilitas keuangan pribadi maupun bisnis. Tanpa perencanaan yang matang, biaya pengobatan dan hilangnya pendapatan akibat sakit dapat menguras tabungan yang telah dikumpulkan bertahun-tahun.
Di dalam dunia perasuransian, terdapat berbagai jenis produk proteksi kesehatan dengan fungsi yang berbeda-beda. Namun, masih banyak masyarakat yang kesulitan memahami apa perbedaan asuransi sakit tetap dan asuransi rawat inap secara komprehensif.
Memahami perbedaan kedua instrumen ini sangat krusial agar Anda tidak salah memilih jenis perlindungan. Artikel ini akan membahas secara mendalam definisi, mekanisme, perbedaan mendasar, serta strategi mengintegrasikannya ke dalam perencanaan keuangan Anda.
Definisi dan Konsep Dasar Proteksi Kesehatan
Sebelum membandingkan kedua jenis asuransi ini, penting untuk memahami konsep dasar dan tujuan dari masing-masing produk proteksi tersebut.
Apa Itu Asuransi Rawat Inap?
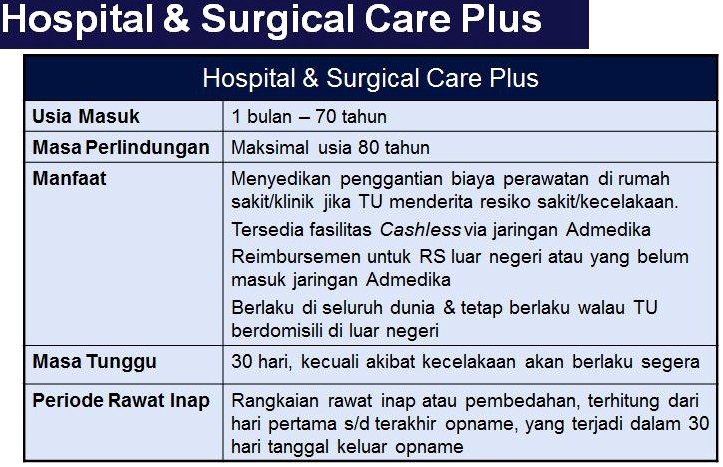
Asuransi rawat inap (inpatient insurance) adalah produk asuransi kesehatan yang meragukan atau menanggung biaya medis ketika pemegang polis harus menjalani perawatan di rumah sakit. Perawatan ini umumnya mengharuskan pasien menginap sekurang-kurangnya 24 jam sesuai dengan rekomendasi dokter.
Fokus utama dari produk ini adalah mengganti biaya tagihan medis (medical bill reimbursement atau cashless). Biaya yang ditanggung meliputi kamar rawat inap, tindakan pembedahan, dokter, obat-obatan, serta laboratorium.
Apa Itu Asuransi Sakit Tetap?
Asuransi sakit tetap—yang sering dikategorikan sebagai asuransi penyakit kritis (critical illness) atau kondisi cacat tetap akibat penyakit fatal—adalah perlindungan yang memberikan santunan tunai ketika tertanggung terdiagnosis penyakit berat atau mengalami kondisi medis kronis yang berpotensi permanen.
Produk ini dirancang bukan sekadar untuk membayar tagihan rumah sakit, melainkan untuk memberikan dana tunai (lump sum) kepada tertanggung. Uang pertanggungan ini dicairkan apabila kondisi medis yang dialami telah memenuhi kriteria klinis yang tercantum dalam polis.
Apa Perbedaan Asuransi Sakit Tetap dan Asuransi Rawat Inap?
Meskipun sama-sama berhubungan dengan kondisi kesehatan, kedua produk ini memiliki arsitektur perlindungan yang jauh berbeda. Berikut adalah penjelasan terperinci mengenai indikator pembedanya.
1. Mekanisme Pencairan Dana dan Klaim
Mekanisme klaim menjadi pembeda paling mencolok antara kedua polis ini.
Pada asuransi rawat inap, pembayaran dilakukan berdasarkan tagihan riil dari rumah sakit (indemnity principle). Pembayaran dapat dilakukan secara cashless menggunakan kartu peserta atau melalui sistem reimbursement setelah perawatan selesai.
Sebaliknya, asuransi sakit tetap menggunakan sistem penggantian pasti (defined benefit). Ketika tertanggung terdiagnosis kondisi medis yang dijamin, perusahaan asuransi akan mencairkan 100% uang pertanggungan berupa uang tunai sekaligus tanpa melihat berapa biaya medis yang dihabiskan di rumah sakit.
2. Peruntukan dan Fleksibilitas Penggunaan Dana
Tujuan penggunaan dana pada kedua asuransi ini memiliki orientasi yang berbeda.
Dana dari asuransi rawat inap sifatnya terikat (restricted). Uang tersebut dialokasikan khusus untuk membayar penyedia layanan medis, seperti rumah sakit, dokter, dan apotek.
Sementara itu, dana santunan dari asuransi sakit tetap bersifat sangat fleksibel. Nasabah bebas menggunakan uang tersebut untuk berbagai kebutuhan, seperti:
- Mengganti pendapatan yang hilang (income replacement) karena tidak bisa bekerja.
- Membayar biaya hidup sehari-hari keluarga.
- Membayar pengobatan alternatif atau pengobatan di luar negeri yang tidak dijamin polis standar.
- Melunasi kewajiban finansial atau utang usaha.
3. Syarat dan Pengait Klaim (Trigger Point)
Syarat terjadinya klaim pada kedua produk ini berdiri di atas dasar medis yang berbeda.
Klaim asuransi rawat inap dipicu oleh keputusan medis bahwa pasien harus dirawat menginap di fasilitas kesehatan. Lamanya perawatan dan jenis tindakan medis akan menentukan besarnya nilai klaim yang dibayarkan.
Pada asuransi sakit tetap, pemicu klaim adalah vonis atau diagnosis medis atas jenis penyakit tertentu (seperti kanker stadium lanjut, serangan jantung, stroke, atau gagal ginjal) atau kondisi ketidakmampuan fungsi tubuh yang permanen.
Perbandingan Ringkas: Asuransi Sakit Tetap vs Asuransi Rawat Inap
Untuk memudahkan pemahaman Anda dalam menilai apa perbedaan asuransi sakit tetap dan asuransi rawat inap, tabel berikut menyajikan rangkuman komparatifnya:
| Fitur / Parameter | Asuransi Rawat Inap | Asuransi Sakit Tetap (Penyakit Kritis) |
|---|---|---|
| Bentuk Manfaat | Penggantian tagihan medis (Sesuai tagihan / limit) | Uang tunai sekaligus (Lump Sum) |
| Tujuan Utama | Membayar biaya perawatan rumah sakit | Memproteksi pendapatan dan kelangsungan hidup |
| Metode Klaim | Cashless (Kartu) atau Reimbursement | Pencairan ke rekening pribadi berdasarkan kriteria diagnosis |
| Penggunaan Dana | Hanya untuk tagihan rumah sakit | Fleksibel (Bebas digunakan untuk kebutuhan apa saja) |
| Kriteria Klaim | Rawat inap minimal 24 jam / tindakan bedah | Diagnosis penyakit berat/kronis sesuai ketentuan polis |
| Sifat Perlindungan | Proteksi jangka pendek / menengah saat dirawat | Proteksi konsekuensi finansial jangka panjang |
Manfaat dan Tujuan Masing-Masing Proteksi
Memahami peran strategis dari setiap instrumen akan membantu Anda menyusun portofolio proteksi secara proporsional.
Manfaat Utama Asuransi Rawat Inap
Asuransi rawat inap bertindak sebagai jaring pengaman finansial garis depan (first line of defense). Manfaat utamanya meliputi:
- Mencegah cash flow harian terganggu akibat tagihan rumah sakit yang mendadak.
- Memberikan akses ke fasilitas kesehatan yang lebih berkualitas tanpa khawatir biaya.
- Melindungi tabungan darurat agar tidak terpaksa dicairkan untuk tindakan medis rutin atau darurat.
Manfaat Utama Asuransi Sakit Tetap
Asuransi sakit tetap berfungsi sebagai pelindung kekayaan dan stabilitas masa depan (wealth preservation). Manfaat utamanya meliputi:
- Menjaga gaya hidup keluarga tetap stabil saat pencari nafkah mengalami sakit berkepanjangan.
- Menyediakan modal cadangan untuk melakukan penyesuaian gaya hidup, seperti renovasi rumah bagi penderita disabilitas fisik.
- Mencegah kebangkrutan aset akibat pengobatan penyakit berat yang membutuhkan waktu bertahun-tahun.
Risiko dan Hal yang Perlu Dipertimbangkan
Sebelum memutuskan untuk mengambil salah satu atau kedua produk ini, ada beberapa faktor risiko dan ketentuan teknis yang wajib dicermati.
1. Masa Tunggu (Waiting Period)
Kedua jenis asuransi ini menerapkan konsep masa tunggu. Pada asuransi rawat inap, masa tunggu umum biasanya berkisar antara 30 hari, sedangkan untuk penyakit khusus bisa mencapai 12 bulan.
Pada asuransi sakit tetap, masa tunggu diagnosis umumnya lebih panjang, yaitu antara 90 hingga 300 hari sejak polis diterbitkan. Jika penyakit terdiagnosis dalam masa tunggu ini, klaim tidak dapat dicairkan.
2. Pengecualian dan Kondisi yang Sudah Ada (Pre-existing Conditions)
Perusahaan asuransi umumnya tidak menanggung kondisi medis yang sudah diidap sebelum polis diterbitkan. Jujur dalam mengisi Surat Pengajuan Asuransi Kesehatan (SPAK) sangat penting untuk menghindari penolakan klaim di kemudian hari.
3. Inflasi Biaya Medis
Inflasi kesehatan di Indonesia secara historis sering kali lebih tinggi daripada inflasi ekonomi umum. Batas maksimal (limit) pada asuransi rawat inap yang Anda beli hari ini mungkin tidak akan cukup untuk 10 tahun ke depan jika tidak disesuaikan secara berkala.
Contoh Penerapan dalam Konsekuensi Finansial Realistis
Untuk memberikan gambaran nyata tentang konteks penggunaan kedua produk ini, mari simak dua skenario simulasi berikut.
Skenario 1: Kasus Operasi Usus Buntu (Karyawan)
Budi adalah seorang karyawan swasta yang tiba-tiba mengalami peradangan usus buntu dan harus dioperasi. Ia menjalani rawat inap selama 4 hari di rumah sakit dengan total tagihan Rp35.000.000.
- Peran Asuransi Rawat Inap: Polis rawat inap Budi membayar seluruh tagihan rumah sakit tersebut secara cashless. Budi tidak perlu mengeluarkan uang dari tabungan pribadinya.
- Peran Asuransi Sakit Tetap: Dalam kasus ini, asuransi sakit tetap tidak dapat dicairkan karena operasi usus buntu tidak masuk dalam kategori penyakit kritis atau kondisi sakit tetap yang mengancam jiwa/permanen.
Skenario 2: Vonis Kanker Stadium Lanjut (Pemilik UMKM)
Siti adalah seorang pengusaha UMKM yang terdiagnosis kanker payudara stadium 3. Ia harus menjalani perawatan berkala, operasi, serta kemoterapi selama lebih dari satu tahun. Kondisi ini membuatnya tidak bisa mengelola bisnisnya secara optimal, sehingga pendapatan usahanya turun drastis.
- Peran Asuransi Rawat Inap: Membayar biaya kamar, kemoterapi, dan pembedahan selama Siti dirawat di rumah sakit.
- Peran Asuransi Sakit Tetap: Pencairan Uang Pertanggungan sebesar Rp500.000.000 secara lump sum. Uang tunai ini digunakan Siti untuk membayar gaji karyawan bisnisnya agar usaha tetap berjalan, membiayai operasional rumah tangga, serta membeli suplemen di luar cakupan rumah sakit.
Kesalahan Umum dalam Memilih Asuransi Kesehatan
Banyak orang mengalami masalah finansial di kemudian hari karena salah mengartikan cakupan perlindungan yang mereka miliki. Berikut adalah beberapa kesalahan umum yang sering terjadi:
- Menganggap Asuransi Rawat Inap Sudah Cukup untuk Segala Risiko: Banyak orang mengira memiliki asuransi rawat inap berarti sudah terlindungi penuh. Mereka lupa bahwa saat terkena penyakit berat, masalah utama bukan hanya tagihan rumah sakit, tetapi juga hilangnya kemampuan menghasilkan uang.
- Membeli Produk Tanpa Memahami Kriteria Diagnosis: Pada asuransi sakit tetap, klaim membutuhkan bukti medis spesifik. Mengasumsikan bahwa semua jenis penyakit langsung mendapatkan ganti rugi tanpa membaca klausul polis adalah kekeliruan fatal.
- Hanya Mengandalkan Asuransi dari Kantor: Fasilitas asuransi kesehatan dari tempat kerja umumnya bersifat rawat inap standar dengan limit terbatas dan akan berakhir ketika Anda berhenti bekerja atau pensiun.
Mana yang Lebih Anda Butuhkan?
Pertanyaan utama yang sering muncul adalah: mana yang harus diprioritaskan? Jawabannya sangat bergantung pada struktur keuangan dan tahap kehidupan Anda.
Secara umum, urutan prioritas dalam manajemen risiko kesehatan adalah sebagai berikut:
- Prioritas Pertama (Fondasi): Miliki Asuransi Rawat Inap terlebih dahulu. Risiko rawat inap akibat penyakit ringan, sedang, atau kecelakaan memiliki frekuensi kejadian yang lebih tinggi dalam kehidupan sehari-hari.
- Prioritas Kedua (Pengaman Aset): Lengkapi dengan Asuransi Sakit Tetap jika Anda adalah pencari nafkah utama (breadwinner), memiliki dana tanggungan keluarga, atau memiliki risiko bisnis yang bergantung pada kehadiran fisik Anda.
Idealnya, kedua jenis proteksi ini saling melengkapi (complementary). Asuransi rawat inap menjaga agar Anda dapat mengakses perawatan medis tanpa menguras tabungan, sedangkan asuransi sakit tetap menjaga agar roda ekonomi keluarga tetap berputar jika kondisi medis menghentikan produktivitas Anda.
Kesimpulan
Memahami secara mendalam mengenai apa perbedaan asuransi sakit tetap dan asuransi rawat inap adalah langkah krusial dalam membangun fondasi keuangan yang tangguh. Kedua instrumen ini tidak saling menggantikan, melainkan bekerja pada area proteksi yang berbeda.
Asuransi rawat inap berfokus pada penggantian biaya pengobatan langsung di fasilitas kesehatan. Sementara itu, asuransi sakit tetap berfokus pada perlindungan nilai ekonomi seseorang melalui pemberian dana tunai untuk mengatasi dampak finansial jangka panjang akibat penyakit berat.
Dalam merencanakan proteksi kesehatan pribadi maupun keluarga, mulailah dengan mengevaluasi tingkat risiko, jumlah tanggungan, serta kapasitas anggaran Anda. Dengan mengombinasikan kedua jenis perlindungan ini secara proporsional, Anda dapat melindungi tidak hanya kesehatan fisik, tetapi juga masa depan finansial keluarga Anda.