Mengapa Asuransi Jiwa Menjadi Pilar Penting Perencanaan Keuangan Jangka Panjang?
Pengelolaan keuangan pribadi maupun bisnis bukanlah sekadar tentang bagaimana mengumpulkan aset atau meningkatkan pendapatan setiap bulan. Lebih dari itu, strategi finansial yang sehat membutuhkan visi jauh ke depan untuk memastikan bahwa kesejahteraan yang dibangun dapat bertahan melintasi berbagai fase kehidupan.
Dalam dunia perencanaan finansial, sering kali muncul pertanyaan mengenai alasan instrumen proteksi begitu mendominasi diskusi para ahli. Pemahaman tentang kenapa asuransi jiwa sering dikaitkan dengan pengelolaan keuangan jangka panjang menjadi sangat krusial bagi siapa saja yang ingin membangun fondasi ekonomi yang tangguh dan berkelanjutan.
Artikel ini akan mengulas secara mendalam mengenai ketertautan antara asuransi jiwa dan manajemen keuangan jangka panjang, manfaat strategis, analisis risiko, serta bagaimana mengintegrasikannya secara bijak dalam portofolio keuangan Anda.
Memahami Konsep Dasar Keuangan Jangka Panjang dan Asuransi Jiwa
Pengelolaan keuangan jangka panjang adalah proses sistematis dalam merencanakan, mengalokasikan, dan melindungi sumber daya finansial untuk mencapai tujuan hidup dalam jangka waktu yang panjang. Tujuan tersebut umumnya mencakup persiapan dana pensiun, pendidikan anak, kepemilikan aset, hingga transmisi kekayaan antar-generasi.
Di sisi lain, asuransi jiwa pada dasarnya adalah bentuk kontrak hukum antara pemegang polis dan perusahaan asuransi. Dalam perjanjian ini, penanggung berjanji akan membayar sejumlah uang pertanggungan kepada penerima manfaat apabila tertanggung meninggal dunia atau mengalami risiko tercover lainnya.
                     │
    ┌────────────────┴────────────────┐
    ▼                                 ▼

(Asuransi Jiwa,          (Investasi, Bisnis,
 Dana Darurat)           Tabungan Masa Depan)
Hubungan antara kedua konsep ini sangat erat karena keberhasilan rencana jangka panjang sangat bergantung pada kestabilan fondasi keuangan. Tanpa manajemen risiko yang kuat, rencana keuangan yang dirancang untuk kurun waktu belasan hingga puluhan tahun dapat runtuh dalam seketika akibat ketidakpastian hidup.
Alasan Utama Kenapa Asuransi Jiwa Sering Dikaitkan dengan Pengelolaan Keuangan Jangka Panjang
Terdapat beberapa faktor фундаментаal yang menjawab kenapa asuransi jiwa sering dikaitkan dengan pengelolaan keuangan jangka panjang. Instrumen ini tidak dirancang untuk memberikan imbal hasil instan, melainkan berfungsi sebagai pelindung nilai dalam horizon waktu yang luas.
1. Berfungsi Sebagai Jaring Pengaman Finansial (Financial Safety Net)
Kehidupan dipenuhi dengan variabel yang tidak dapat diprediksi, seperti sakit kritis, cacat tetap total, atau kematian dini. Risiko-risiko tersebut berpotensi menghentikan aliran pendapatan (income stream) seseorang secara mendadak.
Dengan adanya asuransi jiwa, risiko finansial tersebut dialihkan (risk transfer) kepada pihak asuransi. Uang Pertanggungan (UP) yang cair dapat menggantikan pendapatan yang hilang, sehingga rencana keuangan jangka panjang keluarga tetap berjalan sesuai rencana.
2. Menjaga Keberlanjutan Rencana Keuangan Keluarga
Setiap keluarga umumnya memiliki target finansial jangka panjang, seperti melunasi cicilan rumah atau membiayai pendidikan anak hingga perguruan tinggi. Jika pencari nafkah utama meninggal dunia tanpa proteksi, target-target tersebut terancam terbengkalai.
Asuransi jiwa memastikan bahwa dana untuk tujuan-tujuan jangka panjang tersebut tetap tersedia. Kehadiran proteksi ini menjamin bahwa visi masa depan keluarga tidak ikut terhenti saat musibah terjadi.
3. Memfasilitasi Perencanaan Warisan (Estate Planning)
Bagi individu yang telah mengumpulkan kekayaan, menyalurkan aset secara efektif kepada generasi penerus adalah tantangan tersendiri. Asuransi jiwa kerap dimanfaatkan sebagai instrumen likuidasi cepat dalam perencanaan warisan.
Uang pertanggungan dari asuransi jiwa umumnya dapat dicairkan tanpa melalui proses sengketa hukum atau pembagian waris yang rumit. Hal ini membantu ahli waris membayar biaya-biaya terkait peralihan aset, seperti pajak waris atau bea balik nama.
4. Siklus Pertumbuhan Nilai Tunai (Cash Value)
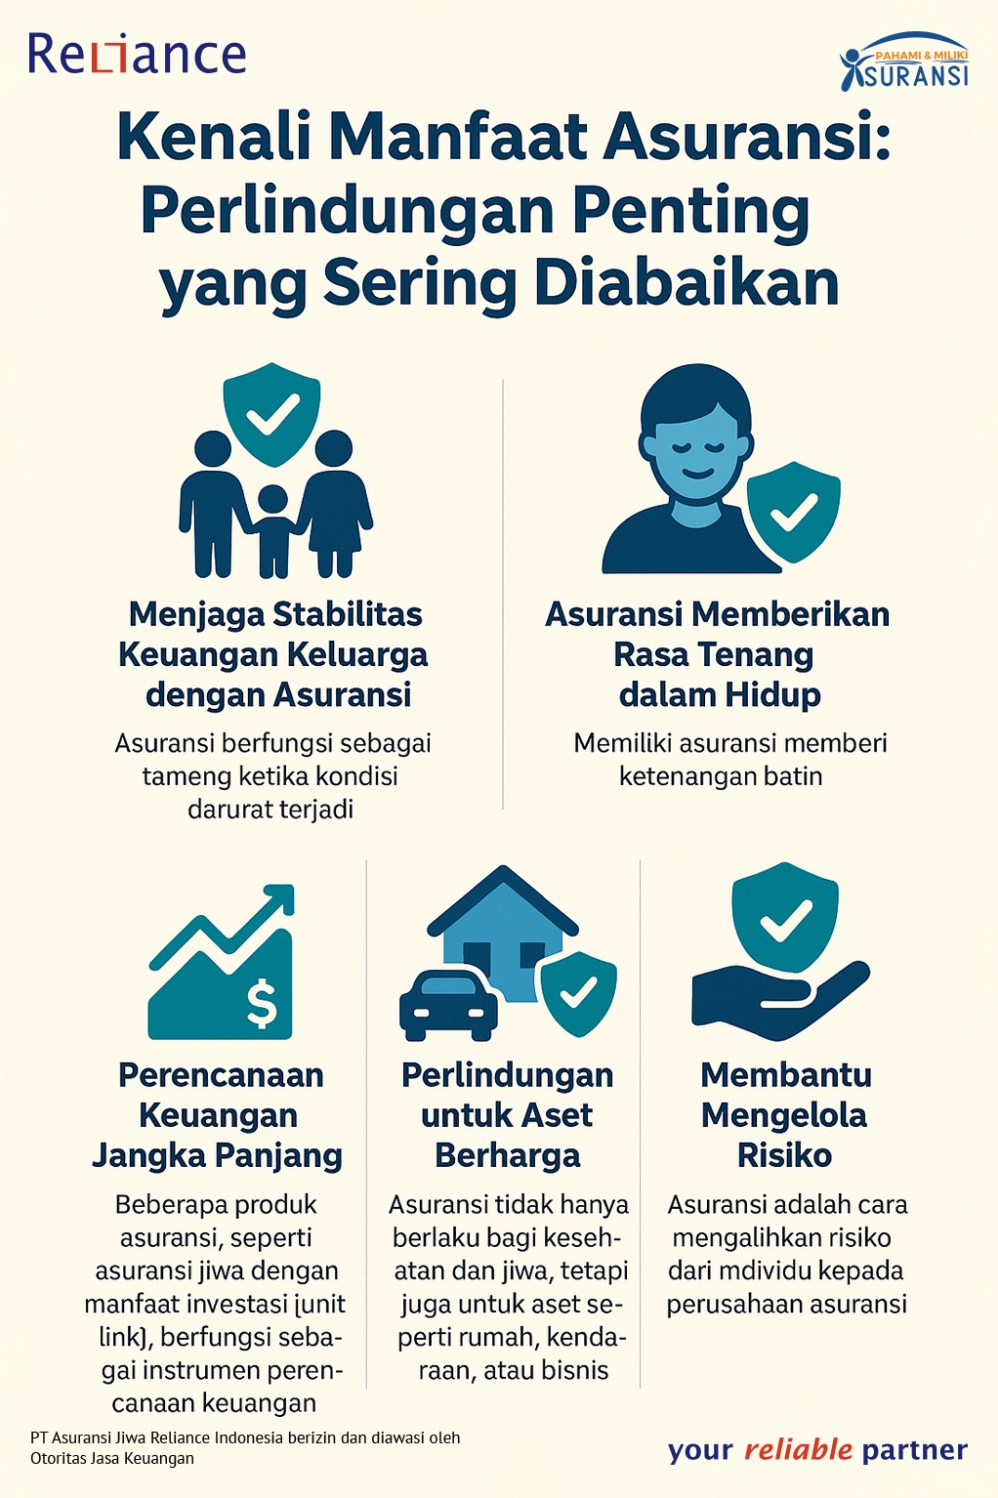
Beberapa produk asuransi jiwa, seperti whole life (seumur hidup) atau unit link, memiliki komponen nilai tunai yang berkembang dalam jangka panjang. Nilai tunai ini terakumulasi seiring berjalannya waktu dan dapat diakses pada masa depan.
Karakteristik akumulasi nilai yang membutuhkan waktu bertahun-tahun inilah yang memperkuat alasan kenapa asuransi jiwa sering dikaitkan dengan pengelolaan keuangan jangka panjang. Produk ini menuntut komitmen waktu untuk dapat merasakan manfaat finansialnya secara optimal.
Perbandingan: Pendekatan Keuangan Tanpa vs Dengan Asuransi Jiwa
Untuk memahami dampaknya secara konkret, berikut adalah tabel perbandingan antara rencana keuangan jangka panjang yang terintegrasi dengan asuransi jiwa dan yang tidak:
| Parameter Evaluasi | Tanpa Asuransi Jiwa | Dengan Asuransi Jiwa |
|---|---|---|
| Manajemen Risiko | Risiko ditanggung sendiri (risk retention) menggunakan tabungan/aset. | Risiko dialihkan (risk transfer) ke perusahaan asuransi. |
| Keamanan Aset Investasi | Portofolio investasi berisiko terlikuidasi saat terjadi darurat medis/kematian. | Portofolio investasi tetap utuh karena ada Uang Pertanggungan. |
| Pencapaian Target Finansial | Sangat rentan gagal jika pencari nafkah mengalami risiko kehidupan. | Memiliki kepastian pendanaan bagi ahli waris untuk melanjutkan target. |
| Perencanaan Warisan | Aset fisik sering kali sulit dibagi rata atau butuh proses hukum lama. | Uang pertanggungan bersifat likuid dan dapat ditentukan porsinya secara pasti. |
Manfaat Asuransi Jiwa dalam Konsep Bisnis dan UMKM
Tidak hanya pada ranah keuangan pribadi, pemahaman mengenai kenapa asuransi jiwa sering dikaitkan dengan pengelolaan keuangan jangka panjang juga berlaku dalam dunia bisnis. Pelaku UMKM dan pemilik usaha kerap menggunakan asuransi jiwa sebagai bagian dari business continuity plan.
- Key Person Insurance: Perlindungan finansial bagi perusahaan jika pemilik atau karyawan kunci meninggal dunia. Uang pertanggungan dapat digunakan untuk menutupi kerugian operasional dan mencari pengganti.
- Buy-Sell Agreement: Asuransi jiwa digunakan oleh para mitra bisnis untuk membeli porsi saham mitra yang meninggal dunia dari ahli warisnya, sehingga kepemilikan bisnis tetap terkontrol.
- Jaminan Pinjaman Bisnis: Lembaga keuangan sering kali mensyaratkan asuransi jiwa kredit untuk memastikan bahwa utang bisnis jangka panjang tidak menjadi beban keluarga jika peminjam wafat.
Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun memiliki peran strategis, memilih produk asuransi jiwa memerlukan analisis yang cermat. Pemegang polis harus memahami beberapa risiko dan faktor penting agar tidak mengalami kerugian di masa depan.
Risiko Inflasi
Nilai uang pertanggungan yang ditetapkan hari ini belum tentu memiliki daya beli yang sama 20 atau 30 tahun mendatang. Pemegang polis perlu melakukan penyesuaian (top-up atau pembaharuan polis) secara berkala untuk mengimbangi laju inflasi.
Risiko Lapse (Polis Batal)
Polis asuransi jiwa membutuhkan komitmen pembayaraan premi yang konsisten. Jika pemegang polis berhenti membayar premi di tengah jalan sebelum masa berlaku selesai, polis dapat mengalami lapse, yang mengakibatkan hilangnya perlindungan dan potensi kerugian finansial.
──> ──> Kompleksitas Produk dan Biaya
Beberapa produk asuransi memiliki struktur biaya yang cukup rumit, seperti biaya akuisisi, biaya pengelolaan investasi, dan biaya asuransi itu sendiri. Ketidakpahaman atas rincian biaya dapat menyebabkan ekspektasi hasil yang tidak sesuai.
Strategi Mengintegrasikan Asuransi Jiwa dalam Portofolio Keuangan
Agar fungsi proteksi berjalan optimal seiring dengan tujuan jangka panjang, diperlukan strategi pengintegrasian yang terukur dan realistis.
1. Menghitung Uang Pertanggungan (UP) Secara Ideal
Langkah pertama adalah menghitung berapa besar UP yang dibutuhkan. Ada dua metode umum yang dapat digunakan:
- Income Replacement Method: Menghitung perkalian antara pengeluaran bulanan keluarga dengan jangka waktu yang dibutuhkan hingga ahli waris mandiri secara finansial.
- Financial Needs Analysis: Menghitung total kewajiban (utang), ditambah estimasi biaya masa depan (pendidikan anak), dikurangi aset likuid yang ada.
2. Memilih Jenis Asuransi yang Sesuai Kebutuhan
Secara umum, terdapat dua kategori utama yang harus disesuaikan dengan profil risiko dan anggaran:
                  ┌──────────────────────────────┐
                  │    Jenis Asuransi Jiwa       │
                  └──────────────┬───────────────┘
                                 │
         ┌───────────────────────┴───────────────────────┐
         ▼                                               ▼

- Premi relatif terjangkau                   - Proteksi seumur hidup (Whole Life)
- Fokus penuh pada proteksi                  - Memiliki elemen nilai tunai
- Cocok untuk proteksi jangka tertentu       - Cocok untuk pengumpulan aset jangka panjang
3. Melakukan Evaluasi Berkala (Periodic Review)
Kehidupan bersifat dinamis. Pernikahan, kelahiran anak, kenaikan jabatan, atau pembukaan bisnis baru akan mengubah profil risiko dan kebutuhan finansial seseorang.
Evaluasi polis secara berkala (misalnya setiap 3–5 tahun) sangat disarankan. Hal ini bertujuan untuk memastikan bahwa nilai proteksi yang dimiliki masih relevan dengan kondisi ekonomi terkini.
Contoh Penerapan Praktis dalam Skenario Kehidupan
Untuk memberikan gambaran yang lebih jelas, mari kita pelajari dua studi kasus sederhana di bawah ini.
Skenario 1: Karyawan Muda dan Perencanaan Keluarga
Andi (30 tahun) adalah seorang karyawan dengan satu orang anak yang masih balita. Andi memiliki target jangka panjang untuk menyelesaikannya cicilan rumah selama 15 tahun dan menyiapkan dana kuliah anak.
Dengan membeli asuransi jiwa berjangka (term life) dengan masa pertanggungan 20 tahun, Andi memastikan bahwa jika ia meninggal dunia secara prematur, sisa cicilan rumah dapat dilunasi dan dana pendidikan anaknya tetap aman. Dalam kasus ini, alasan kenapa asuransi jiwa sering dikaitkan dengan pengelolaan keuangan jangka panjang adalah fungsinya sebagai penjamin tercapainya target keluarga Andi meski tanpa kehadirannya.
Skenario 2: Budi dan Kelangsungan UMKM
Budi (45 tahun) memiliki usaha manufaktur lokal yang mempekerjakan 15 orang karyawan dan memiliki pinjaman bank jangka panjang sebesar Rp1 miliar untuk ekspansi pabrik.
Budi mengambil polis asuransi jiwa yang dijaminkan atas nama usahanya. Jika Budi meninggal dunia, UP akan melunasi seluruh utang bank tersebut, sehingga keluarga yang ditinggalkan tidak perlu menjual aset pabrik untuk menutup utang, dan bisnis dapat dilanjutkan oleh manajemen baru.
Kesalahan Umum dalam Menggunakan Asuransi Jiwa
Banyak orang gagal mengoptimalkan fungsi asuransi jiwa karena beberapa kekeliruan fundamental dalam cara pandang mereka terhadap produk keuangan ini.
- Menganggap Asuransi Sebagai Alat Investasi Utama: Menginginkan keuntungan kapital yang cepat dari polis asuransi adalah persepsi yang kurang tepat. Fungsi utama asuransi adalah proteksi; investasi pada polis unit link hanyalah fitur pelengkap.
- Membeli Produk Tanpa Memahami Polis: Sering kali nasabah membeli polis hanya berdasarkan bujukan tanpa membaca syarat, ketentuan, serta pengecualian (exclusions) yang tertulis dalam buku polis.
- Membeli Proteksi yang Terlalu Kecil (Underinsured): Memiliki asuransi jiwa hanya untuk formalitas dengan nilai UP yang terlalu kecil membuat uang pertanggungan tidak memadai untuk menopang kehidupan keluarga di masa depan.
- Menunda Pembelian Asuransi: Menunda pembelian hingga usia lanjut atau hingga menderita penyakit tertentu akan membuat nilai premi menjadi sangat mahal, atau bahkan permohonan asuransi ditolak (decline).
Kesimpulan
Pengelolaan finansial yang bijak selalu melibatkan dua sisi mata uang: pengembangan aset dan perlindungan aset. Memahami alasan kenapa asuransi jiwa sering dikaitkan dengan pengelolaan keuangan jangka panjang memberikan sudut pandang yang seimbang dalam merancang tata kelola keuangan pribadi maupun bisnis.
Asuransi jiwa berfungsi sebagai alat manajemen risiko yang mengamankan perjalanan finansial Anda dari ancaman yang dapat merusak rencana jangka panjang. Dengan menentukan Uang Pertanggungan yang tepat, memilih produk yang sesuai, dan menyelaraskannya dengan arus kas harian, Anda sedang membangun kepastian finansial bagi diri sendiri dan keluarga di masa depan.
Perencanaan keuangan jangka panjang bukanlah tentang memprediksi masa depan secara tepat, melainkan tentang mempersiapkan diri terhadap berbagai kemungkinan yang dapat terjadi. Integrasi asuransi jiwa yang tepat adalah salah satu langkah paling konkret dalam mewujudkan ketahanan ekonomi yang berkelanjutan.