Memahami Assignment of Policy pada Asuransi: Definisi, Jenis, Manfaat, dan Risikonya
Dalam dunia keuangan dan perencanaan risiko, polis asuransi tidak hanya berfungsi sebagai jaring pengaman finansial saat terjadi musibah. Lebih dari itu, polis asuransi jiwa maupun aset memiliki nilai ekonomis yang dapat dimanfaatkan untuk berbagai kebutuhan transaksi finansial.
Bagi Anda yang sedang mengajukan pinjaman ke lembaga keuangan, mengelola bisnis, atau merancang strategi distribusi kekayaan, istilah pengalihan hak polis pasti akan sering terdengar. Memahami apa itu assignment of policy pada asuransi menjadi sangat vital agar Anda tidak salah langkah dalam mengambil keputusan hukum dan finansial.
Artikel ini akan mengupas secara mendalam mengenai konsep pengalihan polis asuransi, mekanisme kerjanya, jenis-jenisnya, hingga kesalahan umum yang wajib dihindari.
Memahami Lebih Dalam: Apa itu Assignment of Policy pada Asuransi?
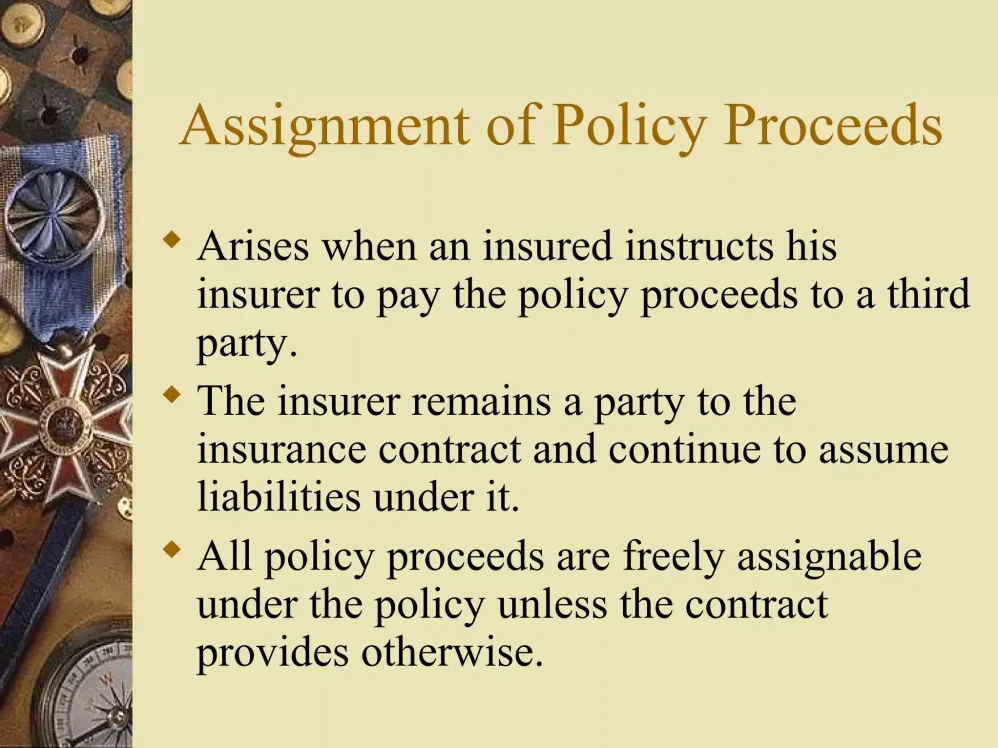
Secara sederhana, assignment of policy pada asuransi adalah proses hukum di mana pemegang polis memindahkan hak, manfaat, atau kepentingan atas polis asuransinya kepada pihak lain. Pengalihan ini bisa bersifat menyeluruh atau hanya sebagian, tergantung pada kesepakatan tertulis yang dibuat.
Dalam konteks hukum dan instrumen keuangan, polis asuransi dikategorikan sebagai chose in action atau aset tak berwujud. Karena statusnya sebagai hak milik, pemegang polis memiliki kewenangan legal untuk menyerahkan hak klaim atau nilai tunai polis tersebut kepada individu, perusahaan, atau lembaga keuangan lain.
Penting untuk dicatat bahwa proses ini tidak secara otomatis mengubah siapa yang menjadi tertanggung (insured). Orang yang dilindungi oleh polis tersebut tetap sama, tetapi pihak yang berhak menerima uang pertanggungan atau nilai manfaatnya telah beralih kepada pihak penerima hak.
Istilah Kunci dalam Pengalihan Hak Polis Asuransi
Untuk memahami mekanisme ini secara menyeluruh, Anda perlu mengenali beberapa pihak dan istilah hukum yang terlibat di dalamnya.
- Assignor (Pemberi Hak): Pemegang polis sah yang memindahkan atau mengalihkan hak atas polis asuransinya kepada pihak lain.
- Assignee (Penerima Hak): Pihak ketiga yang menerima pengalihan hak, manfaat, atau pembayaran klaim dari polis asuransi tersebut.
- Penanggung: Perusahaan asuransi yang mengeluarkan polis dan bertanggung jawab mencatat serta mengakui pengalihan hak tersebut.
Perbedaan peran ini sering kali membingungkan bagi masyarakat awam. Untuk memperjelas struktur hubungan antar pihak, perhatikan tabel perbandingan berikut:
| Peran | Pihak yang Terlibat | Hak Utama |
|---|---|---|
| Policyholder (Pemegang Polis) | Pembeli polis yang membayar premi | Mengelola polis dan mengajukan pengalihan hak (assignment) |
| Insured (Tertanggung) | Individu yang jiwa/kesehatannya dijamin | Mendapatkan perlindungan risiko (tidak selalu memiliki hak hukum polis) |
| Beneficiary (Penerima Manfaat) | Pihak yang ditunjuk menerima uang pertanggungan | Memiliki hak ekspektasi atas dana asuransi selama tidak ada assignment |
| Assignee (Penerima Pengalihan Hak) | Pihak luar (misal: Bank) yang menerima pendelegasian hak | Memiliki hak hukum mengklaim manfaat sesuai kesepakatan assignment |
Jenis-Jenis Assignment of Policy dalam Praktik Asuransi
Dalam dunia asuransi, pengalihan hak polis terbagi menjadi dua kategori utama. Setiap jenis memiliki implikasi hukum dan keuangan yang sangat berbeda bagi pihak pemegang polis.
                    ┌─────────────────────────┐
                    │  Assignment of Policy   │
                    └────────────┬────────────┘
                                 │
           ┌─────────────────────┴─────────────────────┐
           ▼                                           ▼
┌────────────────────┐                       ┌────────────────────┐
│Absolute Assignment │                       │Conditional         │
│(Pengalihan Mutlak) │                       │Assignment          │
└──────────┬─────────┘                       │(Pengalihan         │
           │                                 │Bersyarat)          │
  • Hak milik beralih                        └──────────┬─────────┘
    sepenuhnya.                                         │
  • Bersifat permanen.                         • Hak beralih jika
  • Tidak bisa dibatalkan                        syarat terpenuhi.
    sepihak.                                   • Hak kembali setelah
                                                 kewajiban lunas.
1. Absolute Assignment (Pengalihan Mutlak)
Absolute assignment adalah bentuk pengalihan di mana pemegang polis menyerahkan seluruh hak milik, kepemilikan, dan manfaat polis secara permanen kepada assignee. Setelah dokumen ditandatangani dan disetujui, pemegang polis lama kehilangan seluruh kontrol atas polis tersebut.
Pihak assignee secara penuh menjadi pemegang polis yang baru. Mereka berhak menunjuk penerima manfaat baru, mengambil nilai tunai (surrender value), atau melakukan perubahan apa pun tanpa memerlukan persetujuan dari assignor.
Jenis pengalihan ini bersifat final dan tidak dapat dibatalkan kembali (irrevocable), kecuali pihak assignee secara sukarela mengalihkan kembali polis tersebut kepada pemilik semula.
2. Conditional Assignment (Pengalihan Bersyarat)
Conditional assignment adalah pengalihan hak yang bersifat sementara dan bergantung pada terpenuhinya kondisi atau syarat tertentu. Jenis ini adalah bentuk yang paling umum digunakan dalam transaksi keuangan sehari-hari.
Dalam skenario ini, hak atas uang pertanggungan atau klaim dialihkan kepada assignee hanya sampai kewajiban tertentu diselesaikan. Jika syarat tersebut telah terpenuhi (misalnya hutang telah lunas), maka hak atas polis secara otomatis kembali kepada assignor.
Namun, jika terjadi musibah pada tertanggung sebelum syarat selesai (misalnya tertanggung meninggal dunia saat hutang belum lunas), assignee berhak mencairkan klaim sebesar nilai kewajiban. Sisa dari uang pertanggungan tersebut akan dikembalikan kepada beneficiary atau ahli waris asli.
Manfaat dan Tujuan Utama Pengalihan Hak Polis
Penerapan assignment of policy memiliki alasan finansial dan strategis yang kuat, baik untuk kepentingan pribadi maupun bisnis.
Mengagunan Kredit dan Pinjaman (Collateral Assignment)
Lembaga keuangan seperti bank sering mensyaratkan jaminan saat memberikan kredit berjumlah besar, seperti KPR atau kredit modal usaha. Polis asuransi jiwa dapat dijadikan jaminan tambahan (collateral) melalui pengalihan bersyarat.
Langkah ini memberikan kepastian bagi bank bahwa jika nasabah meninggal dunia sebelum cicilan lunas, sisa pinjaman akan dibayar oleh klaim asuransi. Di sisi lain, keluarga nasabah terlindungi dari beban warisan hutang.
Perlindungan Risiko Kemitraan Bisnis (Keyperson & Partnership Insurance)
Dalam dunia usaha, keberlangsungan bisnis sangat tergantung pada figur kunci atau para pemegang saham utama. Pengalihan polis sering digunakan dalam skenario buy-sell agreement antar pemilik perusahaan.
Jika salah satu pendiri bisnis meninggal dunia, manfaat asuransi yang dialihkan kepada perusahaan atau mitra bisnis dapat digunakan untuk membeli porsi saham almarhum dari ahli warisnya. Hal ini menjaga stabilitas kepemilikan bisnis tanpa mengorbankan hak finansial keluarga almarhum.
Efisiensi Perencanaan Harta Warisan
Pemilik kekayaan sering memanfaatkan pengalihan hak polis mutlak (absolute assignment) untuk mentransfer aset kepada anak atau lembaga amal. Langkah ini mempermudah proses distribusi kekayaan tanpa harus melewati proses hukum pengurusan waris yang rumit dan memakan waktu.
Contoh Penerapan dalam Keuangan Pribadi dan Bisnis
Untuk memberikan gambaran yang lebih konkret, berikut adalah simulasi bagaimana pengalihan hak polis bekerja dalam kehidupan nyata.
Kasus 1: Pengajuan Kredit Usaha oleh Pelaku UMKM
Bapak Budi, seorang pemilik usaha tekstil, mengajukan pinjaman modal usaha sebesar Rp500 juta ke Bank X dengan tenor 5 tahun. Sebagai bagian dari mitigasi risiko, Bank X meminta Bapak Budi melakukan conditional assignment atas polis asuransi jiwa yang sudah dimilikinya dengan Uang Pertanggungan Rp600 juta.
Tiga tahun kemudian, Bapak Budi meninggal dunia akibat sakit, sementara sisa sisa pokok hutangnya di bank masih tersisa Rp200 juta.
Perusahaan asuransi akan mencairkan uang pertanggungan sebesar Rp600 juta dengan pembagian berikut:
- Bank X (Assignee): Menerima Rp200 juta untuk melunasi sisa hutang Bapak Budi.
- Keluarga Bapak Budi (Beneficiary): Menerima sisa uang pertanggungan sebesar Rp400 juta.
Setelah pembayaran tersebut dilakukan, kewajiban Bapak Budi dianggap selesai dan keluarganya tidak terbebani tagihan dari bank.
Kasus 2: Pengalihan Mutlak untuk Perencanaan Masa Depan Anak
Ibu Sarah memiliki polis asuransi jiwa berjangka dengan nilai investasi. Ketika anaknya mencapai usia dewasa (21 tahun), Ibu Sarah melakukan absolute assignment atas polis tersebut kepada sang anak.
Sejak formulir pendaftaran diproses oleh perusahaan asuransi, hak kepemilikan polis berpindah sepenuhnya kepada anaknya. Sang anak kini memiliki otoritas penuh untuk mencairkan nilai investasi atau melanjutkan pembayaran premi secara mandiri.
Cara Kerja dan Prosedur Pengajuan Assignment of Policy
Proses pengalihan polis harus dilakukan secara formal mengikuti kaidah hukum dan regulasi perusahaan penanggung. Berikut adalah tahapan umum dalam melakukan proses pengalihan:
┌─────────────────────────────────────────────────────────────┐
│ 1. Pengecekan Syarat & Klausul Polis Asli                  │
└──────────────────────────────┬──────────────────────────────┘
                               │
                               ▼
┌─────────────────────────────────────────────────────────────┐
│ 2. Pengisian Form Formal (Deed of Assignment)               │
└──────────────────────────────┬──────────────────────────────┘
                               │
                               ▼
┌─────────────────────────────────────────────────────────────┐
│ 3. Penyerahan Dokumen Kelengkapan & Legalisasi               │
└──────────────────────────────┬──────────────────────────────┘
                               │
                               ▼
┌─────────────────────────────────────────────────────────────┐
│ 4. Verifikasi & Pencatatan Resmi oleh Perusahaan Asuransi   │
└──────────────────────────────┬──────────────────────────────┘
                               │
                               ▼
┌─────────────────────────────────────────────────────────────┐
│ 5. Penerbitan Endosemen (Bukti Pengalihan Hak Sah)           │
└─────────────────────────────────────────────────────────────┘- Pengecekan Klausul Polis: Pemegang polis harus memastikan bahwa polis yang dimiliki tidak memuat larangan pengalihan hak. Sebagian besar polis asuransi jiwa tradisional mengizinkan hal ini, tetapi beberapa jenis polis kelompok mungkin memiliki pembatasan.
- Pengisian Form Penyerahan (Deed of Assignment): Pihak assignor dan assignee melengkapi formulir resmi yang disediakan oleh perusahaan asuransi. Dokumen ini berfungsi sebagai ikatan hukum kesepakatan pengalihan.
- Penyerahan Dokumen Pendukung: Lampirkan dokumen identitas diri, dokumen polis asli, serta bukti hubungan hukum (seperti akad kredit jika berupa pengalihan bersyarat).
- Pencatatan oleh Perusahaan Asuransi: Dokumen ditinjau oleh tim legal perusahaan asuransi. Pengalihan hak baru dianggap sah secara hukum setelah pihak penanggung memberikan konfirmasi tertulis dan mencatatnya dalam sistem registrasi polis.
- Penerbitan Endosemen: Perusahaan asuransi menerbitkan dokumen endosemen yang dilampirkan pada polis utama sebagai bukti sah bahwa hak atas polis telah beralih.
Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun instrumen ini sangat bermanfaat, keputusan untuk memindahkan hak polis membawa berbagai implikasi hukum dan keuangan yang cukup signifikan.
Kehilangan Kontrol atas Aset Polis
Pada absolute assignment, Anda menyerahkan seluruh kewenangan atas polis tersebut. Anda tidak lagi berhak mengganti nama penerima manfaat, mengambil pinjaman polis, atau menghentikan polis untuk mengambil nilai tunainya.
Ketidakjelasan Kewajiban Pembayaran Premi
Secara umum, proses pengalihan hak tidak selalu memindahkan kewajiban pembayaran premi bulanan atau tahunan. Jika assignor lalai membayar premi hingga polis gugur (lapse), maka jaminan bagi assignee juga akan hilang.
Oleh karena itu, kesepakatan tertulis mengenai siapa yang bertanggung jawab menjaga polis tetap aktif harus dibuat secara jelas di awal.
Implikasi Terhadap Hak Pembagian Ahli Waris
Ketika polis dialihkan kepada pihak lain (khususnya pihak ketiga seperti bank atau mitra bisnis), hak penerima manfaat (beneficiary) yang terdaftar sebelumnya secara otomatis tertangguhkan atau tergeser.
Keluarga atau ahli waris tidak bisa menuntut pembayaran klaim dari perusahaan asuransi jika seluruh hak klaim telah diserahkan secara sah kepada assignee.
Kesalahan Umum dalam Pengalihan Polis Asuransi
Banyak pemegang polis dan pelaku bisnis terjebak dalam masalah hukum karena kurangnya pemahaman mendalam terkait instrumen ini. Berikut adalah beberapa kesalahan yang sering terjadi:
Menganggap Assignment Sama dengan Mengubah Beneficiary
Mengubah nama beneficiary (penerima manfaat) hanya menentukan siapa yang akan menerima uang saat tertanggung meninggal dunia. Pemegang polis masih memegang kontrol penuh atas polis dan bisa mengubah nama penerima manfaat kapan saja.
Sebaliknya, assignment memindahkan hak legal kepemilikan atau hak klaim secara hukum. Pihak assignor tidak bisa membatalkan assignment secara sepihak tanpa persetujuan dari assignee.
Lupa Mencabut Conditional Assignment Setelah Hutang Lunas
Ini adalah kesalahan yang sangat sering terjadi pada pinjaman KPR atau kredit usaha. Setelah nasabah melunasi seluruh cicilannya di bank, mereka sering lupa meminta surat pelepasan hak (re-assignment) dari pihak bank ke perusahaan asuransi.
Jika tertanggung meninggal dunia di kemudian hari saat status assignment di sistem asuransi masih aktif atas nama bank, pencairan klaim dapat tertunda karena proses administrasi yang rumit.
Kesepakatan Lisan Tanpa Pencatatan Resmi Penanggung
Kesepakatan pengalihan hak di bawah tangan atau sekadar janji lisan antar individu tidak mengikat bagi perusahaan asuransi. Perusahaan asuransi hanya akan membayar klaim kepada pihak yang tercatat secara resmi di dalam dokumen dan registrasi penanggung.
Kesimpulan: Pentingnya Memahami Assignment of Policy secara Bijak
Memahami apa itu assignment of policy pada asuransi memberikan sudut pandang baru bahwa polis asuransi adalah instrumen keuangan yang fleksibel dan berharga. Fitur ini memungkinkan polis tidak hanya bekerja sebagai instrumen proteksi, tetapi juga sebagai alat likuiditas, penguat jaminan kredit, dan instrumen restrukturisasi kepemilikan bisnis.
Namun, karena pengalihan polis melibatkan pemindahan hak hukum yang kuat, setiap tindakan harus dilakukan secara teliti. Penting bagi Anda untuk selalu membaca klausa polis, memahami konsekuensi dari setiap jenis assignment, dan memastikan seluruh prosedur administrasi dicatat secara sah oleh perusahaan asuransi.
Jika Anda berencana menggunakan polis asuransi sebagai agunan atau alat transfer aset, berkonsultasilah dengan perencana keuangan independen atau penasihat hukum untuk memastikan langkah yang diambil sudah sesuai dengan tujuan finansial jangka panjang Anda.