Panduan Lengkap: Bagaimana Cara Menghitung Uang Pertanggungan Asuransi Jiwa yang Ideal
Keputusan untuk memiliki asuransi jiwa merupakan salah satu langkah paling krusial dalam perencanaan keuangan pribadi maupun keluarga. Namun, sebagian besar calon pemegang polis sering menghadapi keraguan saat menentukan besaran nilai proteksi yang dibutuhkan.
Ketidakpahaman mengenai bagaimana cara menghitung uang pertanggungan asuransi jiwa secara tepat sering kali berujung pada dua kondisi ekstrim: underinsured (nilai proteksi terlalu kecil) atau overinsured (nilai proteksi terlalu besar sehingga membebani anggaran bulanan).
Artikel ini akan membahas secara komprehensif mengenai konsep dasar, metode perhitungan, simulasi studi kasus, hingga analisis risiko dalam menentukan Uang Pertanggungan (UP) asuransi jiwa secara rasional dan terukur.
Definisi dan Konsep Dasar Uang Pertanggungan (UP)
Uang Pertanggungan (UP) adalah nilai nominal uang yang disepakati dalam kontrak asuransi jiwa yang akan dibayarkan oleh perusahaan asuransi kepada ahli waris atau penerima manfaat apabila tertanggung meninggal dunia atau mengalami risiko yang dijamin dalam polis.
Dalam manajemen risiko keuangan, UP berfungsi sebagai sarana untuk menggantikan nilai ekonomis seseorang (human life value) yang hilang akibat risiko meninggal dunia prematurely (terlalu cepat). UP bukan merupakan nilai pengganti nyawa, melainkan instrumen untuk menjaga keberlanjutan stabilitas finansial keluarga yang ditinggalkan.
Memahami bagaimana cara menghitung uang pertanggungan asuransi jiwa pada dasarnya adalah proses mengkuantifikasi kebutuhan finansial masa depan keluarga ke dalam nilai uang saat ini (present value), dengan memperhitungkan faktor inflasi, potensi imbal hasil investasi, serta profil kewajiban finansial.
Manfaat dan Tujuan Menentukan Nilai UP yang Tepat
Penentuan nilai Uang Pertanggungan tidak boleh dilakukan secara acak atau sekadar mengikuti penawaran standar dari agen asuransi. Perhitungan yang akurat memberikan beberapa manfaat strategis bagi perencanaan keuangan jangka panjang:
1. Menjaga Keberlangsungan Hidup Ahli Waris
Manfaat utama dari UP adalah memberikan perlindungan arus kas (cash flow) bagi keluarga yang bergantung pada pendapatan tertanggung. Dana tersebut dapat dimanfaatkan untuk membiayai kebutuhan harian, seperti konsumsi bulanan, tagihan listrik, hingga biaya operasional rumah tangga.
2. Pelunasan Utang dan Kewajiban Finansial
Apabila tertanggung memiliki kewajiban utang—seperti Kredit Kepemilikan Rumah (KPR), Kredit Kendaraan Bermotor (KKB), atau pinjaman modal usaha—UP yang memadai dapat mencegah utang tersebut diwariskan kepada anggota keluarga.
3. Kepastian Dana Pendidikan Anak
Pendidikan merupakan investasi jangka panjang dengan tingkat inflasi tahunan yang relatif tinggi. UP yang dihitung secara cermat dapat dialokasikan khusus sebagai dana pendidikan berjenjang hingga anak menyelesaikan studi di perguruan tinggi.
4. Efisiensi Biaya Premi
Dengan mengetahui kebutuhan UP yang presisi, Anda dapat menghindari pembelian polis dengan premi yang berlebihan. Hal ini menjaga agar porsi porsi anggaran proteksi tetap berada pada batas ideal, umumnya 5% hingga 10% dari total pendapatan bulanan.
Faktor Risiko dan Elemen yang Mempengaruhi Perhitungan UP
Sebelum mempelajari bagaimana cara menghitung uang pertanggungan asuransi jiwa, terdapat beberapa elemen finansial dasar yang wajib diidentifikasi terlebih dahulu.
                    +------------------------------------+
                    |    FAKTOR PERHITUNGAN UP IDEAL     |
                    +------------------------------------+
                                      |
         +----------------------------+----------------------------+
         |                            |                            |
         v                            v                            v
+------------------+         +------------------+         +------------------+
| Kebutuhan Rutin  |         | Tanggungan Utang |         |    Laju Inflasi  |
|  & Pengeluaran   |         |    & Liabilitas  |         |   & Imbal Hasil  |
+------------------+ +------------------+ +------------------+- Pengeluaran Rutin Bulanan: Seluruh biaya operasional rumah tangga yang harus tetap berjalan meskipun sumber pendapatan utama terhenti.
- Jangka Waktu Proteksi (Time Horizon): Durasi waktu yang dibutuhkan sampai tanggungan dapat mandiri secara finansial, misalnya sampai anak tertua menyelesaikan pendidikan lanjutan.
- Nilai Inflasi Tahunan: Asumsi tingkat kenaikan harga barang dan jasa yang akan menurunkan daya beli nilai uang di masa mendatang.
- Tingkat Imbal Hasil Asumsi Investment: Tingkat suku bunga instrumen keuangan yang aman (seperti deposito atau Surat Berharga Negara) yang dapat digunakan ahli waris untuk memutar dana UP.
- Jumlah Utang Aktif: Total seluruh sisa kewajiban pembayaran yang masih berjalan saat ini.
3 Metode Utama: Bagaimana Cara Menghitung Uang Pertanggungan Asuransi Jiwa
Dalam praktiknya, perencana keuangan menggunakan tiga pendekatan standar untuk mengkalkulasi besaran Uang Pertanggungan yang ideal. Anda dapat memilih metode yang paling sesuai dengan profil keuangan Anda.
1. Metode Income Replacement (Pengganti Penghasilan)
Metode ini merupakan pendekatan yang paling umum dan sederhana. Konsep dasarnya adalah menyediakan dana pengganti dari pendapatan rutin yang biasa dihasilkan oleh pencari nafkah.
Terdapat dua variasi dalam metode Income Replacement:
A. Income Replacement Tanpa Memperhitungkan Bunga (Simple Method)
Metode ini hanya mengalikan total pendapatan atau pengeluaran tahunan dengan durasi tahun yang diinginkan.
$$textUP = textPengeluaran Tahunan times textLama Proteksi (Tahun)$$
B. Income Replacement Dengan Memperhitungkan Imbal Hasil (Capital Preservation Method)
Metode ini memperhitungkan bunga deposito atau instrumen berisiko rendah agar dana UP utama tidak tergerus (capital preservation). Ahli waris hanya memanfaatkan imbal hasil bulanan untuk memenuhi kebutuhan hidup.
$$textUP = fractextPengeluaran TahunantextAsumsi Imbal Hasil Bersih Pertahun$$
2. Metode Human Life Value (Nilai Hidup Manusia)
Metode Human Life Value menghitung berapa besar nilai ekonomis seorang pencari nafkah berdasarkan total penghasilan yang masih bisa dihasilkan hingga memasuki masa pensiun, dengan memperhitungkan faktor inflasi.
Pendekatan ini berfokus pada potensi pendapatan masa depan yang hilang akibat risiko meninggal dunia dini.
$$textUP = textPendapatan Tahunan Saat Ini times textSisa Masa Kerja (Tahun) times (1 + textAsumsi Kenaikan Gaji/Inflasi)$$
Metode ini sangat cocok bagi para profesional, karyawan, atau pengusaha muda yang memiliki rentang waktu produktif masih sangat panjang.
3. Metode Financial Needs Analysis (Analisis Kebutuhan Finansial)
Metode ini merupakan pendekatan paling komprehensif dan akurat karena memperhitungkan seluruh detail kebutuhan finansial riil, baik jangka pendek, menengah, maupun jangka panjang, lalu dikurangi dengan aset likuid yang sudah dimiliki saat ini.
$$textUP = (textKebutuhan Rutin + textPelunasan Utang + textDana Pendidikan + textBiaya Akhir Hayat) – textAset Likuid Existing$$
Melalui analisis ini, Anda dapat memahami secara tepat bagaimana cara menghitung uang pertanggungan asuransi jiwa berdasarkan kondisi neraca keuangan pribadi yang sebenarnya.
Perbandingan 3 Metode Perhitungan UP
Untuk memudahkan pemahaman Anda dalam memilih pendekatan yang paling sesuai, berikut adalah ringkasan perbandingan ketiga metode perhitungan di atas:
| Parameter Perbandingan | Income Replacement | Human Life Value | Financial Needs Analysis |
|---|---|---|---|
| Tingkat Aksesibilitas | Sangat Mudah | Sedang | Detail / Kompleks |
| Fokus Utama | Mengganti Arus Kas Bulanan | Mengganti Potensi Karir Masa Depan | Memenuhi Seluruh Kebutuhan Finansial Riil |
| Komponen Utama | Pengeluaran Rutin & Imbal Hasil | Pendapatan & Usia Pensiun | Utang, Biaya Pendidikan, Kebutuhan Rutin, Aset |
| Kelebihan | Sederhana dan Cepat Dihitung | Mengukur Nilai Ekonomis Diri Secara Utuh | Sangat Akurat dan Terpersonalisasi |
| Kekurangan | Belum Mengakomodasi Utang Besar | Sering Kali Memerlukan UP yang Sangat Besar | Membutuhkan Data Keuangan yang Detail |
Contoh Penerapan dan Simulasi Perhitungan
Untuk memberikan gambaran yang intuitif, berikut adalah dua contoh aplikasi simulasi perhitungan UP menggunakan kondisi riil pada masyarakat umum dan pelaku usaha.
Studi Kasus 1: Perhitungan untuk Karyawan / Kepala Keluarga
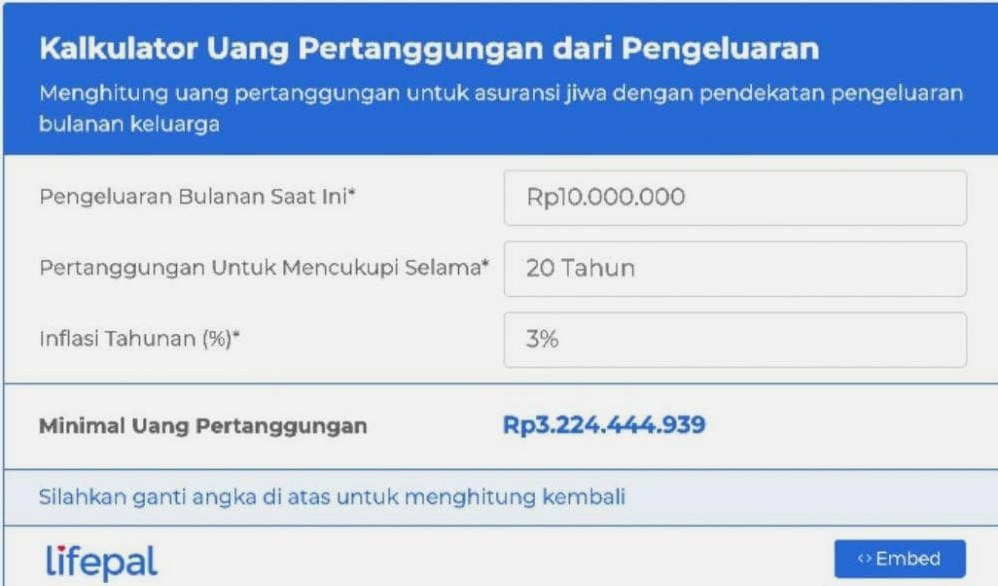
Bapak Budi (usia 35 tahun) adalah seorang karyawan dengan pengeluaran rutin keluarga sebesar Rp10.000.000 per bulan (Rp120.000.000 per tahun). Beliau merencanakan proteksi untuk 10 tahun ke depan hingga anak sulungnya masuk perguruan tinggi. Bapak Budi memiliki sisa KPR sebesar Rp300.000.000.
Opsi A: Menggunakan Metode Capital Preservation (Income Replacement)
Diasumsikan ahli waris menempatkan dana UP pada instrumen deposito atau reksadana pendapatan tetap dengan asumsi imbal hasil bersih 6% per tahun (setelah pajak).
$$textUP Pengganti Penghasilan = fractextRp120.000.0006% = textRp2.000.000.000$$
Jika Bapak Budi ingin sekaligus melunasi sisa KPR:
$$textTotal UP Ideal = textRp2.000.000.000 + textRp300.000.000 = textRp2.300.000.000$$
Dengan UP sebesar Rp2,3 Miliar, jika terjadi risiko meninggal dunia, keluarga menerima dana tersebut. Rp300 juta digunakan melunasi KPR, dan Rp2 Miliar ditempatkan di instrumen berimbal hasil 6% per tahun, menghasilkan Rp120 juta per tahun (Rp10 juta per bulan) tanpa mengurangi pokok dana UP.
Studi Kasus 2: Perhitungan untuk Pelaku UMKM / Entrepreneur
Ibu Sinta (usia 40 tahun) adalah seorang pemilik bisnis UMKM. Bisnisnya memiliki pinjaman modal usaha di bank sebesar Rp500.000.000. Pengeluaran pribadi keluarga Ibu Sinta adalah Rp15.000.000 per bulan (Rp180.000.000 per tahun). Ibu Sinta memiliki tabungan/aset likuid sebesar Rp200.000.000.
Menggunakan metode Financial Needs Analysis untuk jangka waktu proteksi 15 tahun (hingga anak mandiri):
- Kebutuhan Hidup (15 tahun sederhana): Rp180.000.000 x 15 = Rp2.700.000.000
- Pelunasan Utang Usaha: Rp500.000.000
- Biaya Pendidikan Anak: Rp300.000.000
- Total Kebutuhan Kotor: Rp3.500.000.000
- Dikurangi Aset Likuid Existing: Rp200.000.000
$$textTotal UP yang Dibutuhkan = textRp3.500.000.000 – textRp200.000.000 = textRp3.300.000.000$$
Melalui analisis bagaimana cara menghitung uang pertanggungan asuransi jiwa secara menyeluruh seperti ini, Ibu Sinta dapat memastikan bahwa kelangsungan operasional bisnis dan kesejahteraan keluarganya tidak terganggu oleh risiko tak terduga.
Kesalahan Umum Saat Menghitung dan Memilih UP
Banyak pemegang polis terjebak dalam kesalahan strategis saat membeli asuransi jiwa. Berikut adalah beberapa hal yang wajib Anda hindari:
+-------------------------------------------------------------------+
|               KESALAHAN UMUM DALAM MENENTUKAN UP                  |
+-------------------------------------------------------------------+
|   Menentukan angka UP secara asal tanpa kalkulasi rasional     |
|   Mengabaikan dampak inflasi pada daya beli masa depan         |
|   Menggabungkan fungsi proteksi jiwa dengan asuransi kesehatan |
|   Tidak memperhitungkan kewajiban utang aktif                  |
|   Tidak melakukan peninjauan (review) polis secara berkala     |
+-------------------------------------------------------------------+
1. Menentukan Angka UP Secara Sembarangan
Banyak orang memilih angka UP bulat seperti Rp100 juta atau Rp500 juta hanya karena angka tersebut terdengar besar. Padahal, jika dihitung berdasarkan pengeluaran tahunan, angka tersebut mungkin hanya mampu bertahan selama 1 hingga 2 tahun saja.
2. Mengabaikan Dampak Inflasi
Nilai uang Rp1 Miliar saat ini tidak akan memiliki daya beli yang sama 15 atau 20 tahun mendatang. Tidak memperhitungkan laju inflasi bulanan/tahunan akan membuat nilai UP riil mengecil ketika risiko benar-benar terjadi.
3. Mengira Asuransi Jiwa Sama dengan Asuransi Kesehatan
Asuransi kesehatan berfungsi mengganti biaya perawatan rumah sakit (cost reimbursement), sedangkan asuransi jiwa memberikan santunan tunai (lump sum) saat terjadi meninggal dunia. Keduanya memiliki fungsi yang berbeda dan tidak saling menggantikan.
4. Tidak Melakukan Review Berkala
Perkondisian finansial seseorang bersifat dinamis. Pernikahan, kelahiran anak, kenaikan jabatan, atau pengambilan utang baru adalah momen di mana Anda harus menghitung ulang kebutuhan UP. Polis asuransi idealnya direview minimal setiap 3 hingga 5 tahun sekali.
Strategi Memilih Polis Asuransi Jiwa Berdasarkan Hasil Perhitungan
Setelah Anda memahami bagaimana cara menghitung uang pertanggungan asuransi jiwa dan memperoleh nominal angka yang ideal, langkah berikutnya adalah memilih jenis produk asuransi yang efisien.
1. Gunakan Asuransi Jiwa Murni (Term Life) untuk Efisiensi
Jika fokus Anda adalah mendapatkan Uang Pertanggungan berharga besar dengan biaya premi terjangkau, asuransi jiwa berjangka (Term Life) adalah pilihan yang efisien secara finansial. Produk ini murni memberikan perlindungan tanpa gabungan komponen investasi.
2. Kombinasi Polis untuk Memenuhi Kebutuhan Besar
Apabila hasil perhitungan menunjukkan Anda membutuhkan UP sebesar Rp3 Miliar, namun anggaran bulanan Anda terbatas, Anda dapat membagi alokasi tersebut ke dalam beberapa polis berjangka dengan masa proteksi yang disesuaikan dengan skala prioritas.
3. Sesuaikan dengan Anggaran Keuangan Pribadi
Besaran premi tidak boleh mengganggu stabilitas arus kas bulanan Anda. Batas aman total alokasi premi proteksi (termasuk asuransi kesehatan dan jiwa) adalah 5% hingga 10% dari total penghasilan rutin bulanan.
Kesimpulan dan Insight Utama
Menghitung Uang Pertanggungan asuransi jiwa bukan sekadar formalitas saat membeli polis, melainkan bagian integral dari perencanaan keuangan dan manajemen risiko yang matang.
Berikut adalah ringkasan insight utama yang perlu Anda ingat:
- Fungsi UP: Sebagai pengganti nilai ekonomis pencari nafkah untuk menjaga tingkat kesejahteraan keluarga dan melunasi kewajiban finansial yang ada.
- Metode Perhitungan: Anda dapat memilih antara metode Income Replacement, Human Life Value, atau Financial Needs Analysis sesuai dengan kompleksitas kondisi finansial Anda.
- Variabel Kunci: Pastikan perhitungan Anda selalu memperhitungkan variabel pengeluaran rutin, jangka waktu proteksi, nilai utang, serta laju inflasi.
- Evaluasi Berkala: Lakukan peninjauan ulang terhadap nilai UP secara periodik seiring perubahan fase kehidupan dan kondisi perekonomian keluarga.
Dengan memahami bagaimana cara menghitung uang pertanggungan asuransi jiwa secara objektif dan matematis, Anda dapat memberikan jaring pengaman finansial yang tepat, efisien, dan terukur demi perlindungan masa depan keluarga tercinta.