Panduan Lengkap: Berapa Limit Plafon Asuransi Kesehatan Tahunan yang Ideal untuk Anda dan Bisnis?
Biaya perawatan medis yang terus meningkat secara signifikan setiap tahun menjadi tantangan finansial tersendiri, baik bagi individu, keluarga, maupun pelaku usaha. Tanpa adanya perencanaan yang matang, satu kali risiko rawat inap akibat penyakit kritis dapat menguras tabungan yang telah dikumpulkan bertahun-tahun.
Di tengah kondisi tersebut, memiliki asuransi kesehatan dengan pertanggungan yang memadai bukan lagi sekadar pilihan, melainkan sebuah kebutuhan dasar dalam manajemen risiko. Namun, pertanyaan mendasar yang sering memicu keraguan adalah: berapa limit plafon asuransi kesehatan tahunan yang ideal untuk memastikan perlindungan optimal tanpa memberatkan anggaran bulanan?
Artikel ini akan mengulas secara mendalam konsep plafon asuransi kesehatan, faktor-faktor yang memengaruhi kebutuhan proteksi, hingga strategi praktis dalam menentukan nilai limit yang tepat bagi keuangan pribadi maupun operasional bisnis.
Memahami Konsep Plafon dan Limit Asuransi Kesehatan
Sebelum menentukan besaran angka, sangat penting untuk memahami terlebih dahulu istilah dan mekanisme kerja plafon dalam polis asuransi kesehatan. Plafon atau limit adalah batas maksimal ganti rugi yang akan dibayarkan oleh perusahaan asuransi atas klaim medis yang diajukan oleh pemegang polis.
Dalam praktik industri asuransi, terdapat dua jenis batas pertanggungan utama yang umum digunakan dalam struktur polis:
1. Limit Tahunan (Annual Limit)
Limit tahunan adalah batas akumulasi biaya perawatan yang dapat ditanggung oleh penyedia asuransi dalam satu tahun masa kepesertaan. Jika total biaya pengobatan dalam satu tahun telah mencapai angka limit ini, maka selisih biaya berikutnya harus ditanggung secara mandiri oleh peserta hingga periode polis diperbarui.
2. Limit Seumur Hidup (Lifetime Limit)
Limit seumur hidup merujuk pada total batas akumulasi klaim yang dapat digunakan selama peserta terdaftar dalam produk asuransi tersebut sepanjang hidupnya. Saat ini, banyak produk asuransi kesehatan modern yang sudah meniadakan limit seumur hidup dan fokus memberikan batas tahunan yang dapat diperbarui (refresh) setiap tahun.
Selain jenis limit berdasarkan jangka waktu, metode pembayaran klaim juga terbagi menjadi dua sistem:
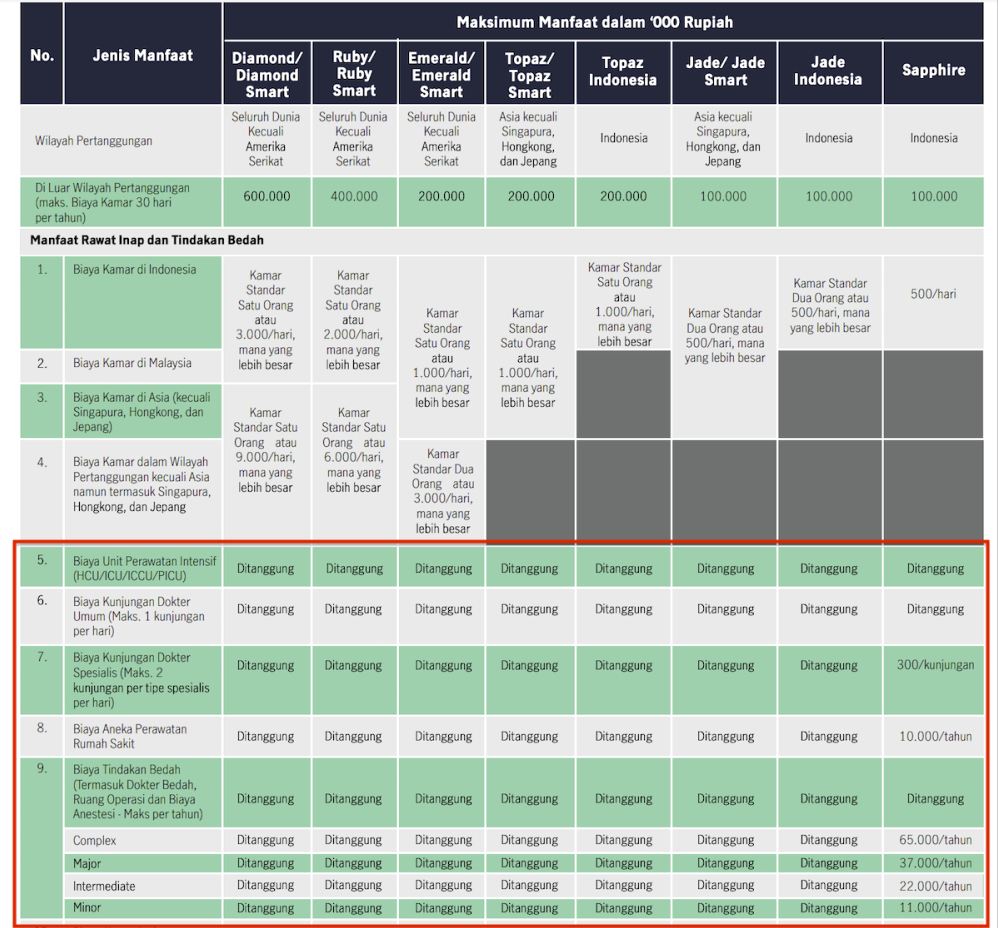
- System Inner Limit: Biaya pengobatan dibatasi per item tindakan medis (misalnya: batas kamar Rp1 juta/hari, batas obat Rp5 juta/rawat inap, batas dokter Rp500 ribu/visit).
- System Sesuai Tagihan (As Charged): Biaya pengobatan dibayarkan penuh sesuai tagihan rumah sakit, selama total tagihan tersebut tidak melebihi batas limit tahunan keseluruhan.
Mengapa Memilih Plafon yang Tepat Sangat Krusial?
Menentukan nilai proteksi yang pas membutuhkan kecermatan analitis. Menetapkan limit pertanggungan yang terlalu rendah maupun terlalu tinggi sama-sama memiliki konsekuensi finansial.
                  +-----------------------------------+
                  |  Dilema Pemilihan Plafon Asuransi |
                  +-----------------------------------+
                                    |
          +-------------------------+-------------------------+
          |                                                   |
          v                                                   v
+-------------------+                               +-------------------+
| Plafon Terlalu    |                               | Plafon Terlalu    |
| Rendah            |                               | Tinggi            |
+-------------------+                               +-------------------+
| * Risiko Under-   |                               | * Beban premi     |
|   insurance       |                               |   terlalu mahal   |
| * Harus bayar     |                               | * Risiko polis    |
|   nombok (out-of- |                               |   gugur (lapse)   |
|   pocket)         |                               | * Cash flow       |
| * Tabungan bisa   |                               |   terganggu       |
|   terkuras        |                               +-------------------+
+-------------------+
Jika Anda memilih limit yang terlalu rendah (under-insurance), risiko finansial tetap mengintai apabila timbul penyakit berat yang membutuhkan perawatan intensif. Anda tetap harus membayar selisih biaya (out-of-pocket cost) yang nilainya bisa mencapai puluhan hingga ratusan juta rupiah.
Sebaliknya, memilih plafon yang terlalu tinggi tanpa memperhitungkan kemampuan finansial akan membebani arus kas (cash flow). Premi yang terlalu mahal berisiko menyebabkan polis batal (lapse) di tengah jalan karena ketidakmampuan membayarnya secara konsisten.
Berapa Limit Plafon Asuransi Kesehatan Tahunan yang Ideal?
Tidak ada satu angka mutlak yang berlaku sama untuk semua orang. Namun, berdasarkan estimasi biaya medis di Indonesia saat ini dan laju inflasi kesehatan, kita dapat mengelompokkan kisaran berapa limit plafon asuransi kesehatan tahunan yang ideal ke dalam beberapa kategori kebutuhan.
| Kategori Perlindungan | Kisaran Limit Tahunan | Peruntukan & Cakupan Layanan |
|---|---|---|
| Dasar (Standard) | Rp100 Juta – Rp500 Juta | Perawatan dasar rumah sakit tipe C/B di dalam negeri. Cocok untuk proteksi penyakit ringan hingga sedang. |
| Menengah (Intermediate) | Rp1 Miliar – Rp3 Miliar | Perawatan di rumah sakit swasta utama nasional (Kamar VIP/VVIP). Mengcover operasi sedang hingga besar. |
| Tinggi (Advanced) | Rp5 Miliar – Rp10 Miliar | Perawatan komprehensif untuk penyakit kritis (kanker, jantung) di rumah sakit terkemuka nasional. |
| Premium (Regional/Global) | > Rp10 Miliar – Rp50 Miliar+ | Akses perawatan medis hingga ke luar negeri (Singapura, Malaysia, hingga Seluruh Dunia). |
Untuk kondisi saat ini di Indonesia, batas pertanggungan minimal yang direkomendasikan bagi seorang individu adalah Rp1 Miliar hingga Rp2 Miliar per tahun. Angka ini dinilai cukup aman untuk menutup risiko tindakan medis besar, seperti operasi jantung atau terapi kanker intensif di rumah sakit swasta dalam negeri.
Faktor-Faktor Utama dalam Menentukan Limit Plafon Asuransi
Untuk mendapatkan jawaban spesifik mengenai berapa limit plafon asuransi kesehatan tahunan yang ideal bagi Anda, terdapat beberapa parameter penting yang perlu dianalisis secara mendalam.
1. Inflasi Biaya Medis (Medical Inflation)
Laju inflasi medis di Indonesia secara historis berada di kisaran 10% hingga 15% per tahun. Angka ini jauh lebih tinggi dibandingkan inflasi ekonomi umum.
Artinya, prosedur medis yang membutuhkan biaya Rp100 juta saat ini bisa membengkak menjadi Rp200 juta dalam kurun waktu 5 hingga 7 tahun ke depan. Plafon yang ideal harus memperhitungkan proyeksi kenaikan biaya ini di masa mendatang.
2. Wilayah Penanganan Medis (Geographical Area)
Lokasi di mana Anda berencana mencari perawatan medis sangat menentukan besaran limit yang dibutuhkan. Jika Anda berencana mendapatkan perawatan medis di Singapura atau Malaysia, biaya yang dibutuhkan bisa 3 hingga 5 kali lipat lebih tinggi dibandingkan perawatan dalam negeri.
3. Tipe Rumah Sakit dan Kamar yang Diinginkan
Apakah Anda merasa nyaman dengan fasilitas kamar perawatan kelas 1 (berdua), VIP (satu tempat tidur), atau suite? Semakin tinggi kelas kamar yang Anda targetkan, semakin tinggi pula estimasi biaya dokter, obat, dan tindakan yang menyertainya.
4. Riwayat Kesehatan Keluarga dan Gaya Hidup
Individu dengan riwayat keluarga penderita penyakit degeneratif atau kronis (seperti kanker, stroke, atau diabetes) memerlukan plafon yang lebih tinggi. Risasi proteksi harus diprioritaskan untuk mengantisipasi perawatan jangka panjang yang berbiaya tinggi.
Strategi Menentukan Limit Asuransi untuk Individu dan Bisnis
Pendekatan dalam menentukan batas pertanggungan akan bervariasi tergantung pada perspektif penggunaannya, baik untuk kebutuhan keuangan pribadi maupun manajemen sumber daya manusia di sebuah perusahaan.
Strategi Perencanaan Keuangan Pribadi
Dalam keuangan pribadi, pembelian asuransi kesehatan bertujuan untuk melindungi portofolio aset dan tabungan agar tidak tergerus oleh biaya rumah sakit.
- Prinsip Kemampuan Premi: Alokasi total biaya asuransi (kesehatan, jiwa, aset) idealnya berkisar antara 5% hingga 10% dari total pendapatan bulanan.
- Gunakan Fasilitas Deductible (Opsi Risiko Sendiri): Jika ingin mendapatkan limit tahunan yang tinggi (misalnya Rp5 Miliar) tetapi dengan premi murah, pilihlah opsi deductible. Opsi ini mengharuskan Anda membayar sejumlah nominal awal, sedangkan sisanya ditanggung asuransi.
- Evaluasi Polis Secara Berkala: Lakukan peninjauan ulang terhadap polis Anda setiap 3 hingga 5 tahun sekali untuk menyesuaikan limit dengan laju inflasi medis terbaru.
Strategi Pemilik Bisnis dan UMKM
Bagi pelaku usaha atau pelaku UMKM, menyediakan asuransi kesehatan bagi karyawan merupakan investasi strategis untuk menjaga produktivitas dan retensi tenaga kerja.
- Penerapan Sistem Tiering (Berjenjang): Perusahaan tidak harus memberikan limit yang sama untuk semua jenjang jabatan. Manajemen dapat menentukan plafon yang berbeda antara tingkat staf, manajerial, dan eksekutif.
- Kombinasi BPJS Kesehatan dan Asuransi Swasta (Co-op/Top-Up): Untuk menghemat anggaran perusahaan, gunakan BPJS Kesehatan sebagai proteksi dasar dan skema Coordinated of Benefit (CoB) atau asuransi swasta sebagai penjamin sekunder (top-up).
- Gunakan Fitur Inner Limit Jika Anggaran Terbatas: Bagi bisnis skala kecil yang baru berkembang, asuransi dengan sistem inner limit dapat menjadi pilihan awal yang terjangkau sebelum beralih ke sistem as charged.
Simulasi Perhitungan dan Contoh Penerapan
Untuk memperjelas gambaran mengenai penentuan limit ini, mari kita simak dua skenario simulasi penerapan di bawah ini.
Contoh 1: Perencanaan Finansial Individu (Karyawan Mandiri)
Bapak Budi (usia 32 tahun, tidak merokok) ingin membeli asuransi kesehatan mandiri. Saat ini ia bekerja di Jakarta dan menargetkan fasilitas rumah sakit swasta dengan kamar satu tempat tidur (VIP).
- Estimasi Biaya Kamar VIP: Rp1,5 juta – Rp2,5 juta / hari.
- Estimasi Biaya Penyakit Kritis (Terapi Kanker/Jantung): Rp500 juta – Rp1,5 Miliar.
- Rekomendasi Limit: Menilai biaya hidup dan tarif rumah sakit di kota besar, limit plafon asuransi kesehatan tahunan yang ideal untuk Budi adalah sebesar Rp2 Miliar hingga Rp3 Miliar dengan skema pembayaran As Charged (Sesuai Tagihan) wilayah Indonesia.
Contoh 2: Perusahaan UMKM Skala Menengah
Sebuah perusahaan startup memiliki 20 orang karyawan. Pemilik bisnis ingin memberikan manfaat asuransi kesehatan tambahan di luar BPJS Kesehatan dengan total anggaran terbatas.
- Solusi: Perusahaan mengambil polis Group Health Insurance dengan limit tahunan Rp50 juta hingga Rp100 juta per karyawan per tahun menggunakan skema Inner Limit.
- Hasil: Perusahaan tetap dapat memberikan rasa aman dan perlindungan medis dasar bagi karyawan dari risiko sakit ringan hingga sedang tanpa mengganggu arus kas bisnis.
Kesalahan Umum saat Memilih Limit Plafon Asuransi
Banyak pemegang polis terjebak dalam keputusan yang kurang tepat saat membeli produk proteksi medis. Berikut adalah beberapa kesalahan umum yang sebaiknya Anda hindari:
1. Hanya Berpatokan pada Harga Premi Murah
Memilih polis hanya berdasarkan premi paling murah tanpa memperhatikan besaran limit dan syarat klaim sering memicu kekecewaan. Premi yang murah biasanya diikuti oleh limit yang sangat terbatas atau batasan inner limit yang ketat.
2. Menganggap Plafon BPJS Kesehatan Sama dengan Asuransi Swasta
BPJS Kesehatan memang tidak memiliki batasan limit nominal tahunan secara tertulis, namun sistem perawatannya berbasis rujukan berjenjang dan indikasi medis ketat. Menggabungkan BPJS Kesehatan dengan asuransi swasta yang memiliki plafon terukur akan memberikan fleksibilitas akses medis yang lebih cepat.
3. Membeli Tanpa Memperhitungkan Fasilitas Co-Payment
Beberapa polis menawarkan limit tahunan yang terlihat sangat besar, namun menyertakan klausal co-payment (misalnya: peserta wajib membayar 10%–20% dari total tagihan). Pastikan Anda membaca secara cermat pasal-pasal pengecualian dan ketentuan partisipasi biaya ini.
Kesimpulan: Menemukan Keseimbangan Antara Proteksi dan Anggaran
Memahami berapa limit plafon asuransi kesehatan tahunan yang ideal merupakan langkah krusial dalam membangun ketahanan finansial jangka panjang. Untuk kebutuhan individu di kawasan perkotaan saat ini, plafon pada kisaran Rp1 Miliar hingga Rp3 Miliar per tahun dengan sistem as charged merupakan standar pertanggungan yang moderat dan aman.
Namun demikian, angka ideal tersebut sangat dinamis. Nilai tersebut harus selalu disesuaikan dengan profil risiko kesehatan, target fasilitas rumah sakit, cakupan wilayah geografis, serta kemampuan arus kas bulanan Anda atau perusahaan.
Lakukan evaluasi kebutuhan secara berkala dan konsultasikan rencana proteksi Anda dengan perencana keuangan atau konsultan asuransi profesional. Langkah ini penting untuk memastikan bahwa polis yang Anda bayar mampu memberikan perlindungan optimal saat risiko medis terjadi.