Panduan Lengkap dan Rekomendasi Asuransi Kesehatan untuk Freelancer dan Pekerja Lepas
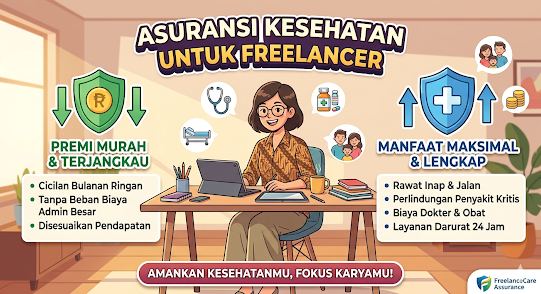
Fleksibilitas waktu dan kebebasan memilih proyek merupakan daya tarik utama dari profesi freelancer dan pekerja lepas. Namun, kebebasan ini datang dengan konsekuensi tidak adanya jaminan sosial atau fasilitas perlindungan kesehatan yang biasanya disediakan oleh perusahaan pemilik entitas bisnis.
Tanpa adanya tunjangan kesehatan formal, pekerja mandiri harus menanggung sendiri seluruh risiko finansial yang timbul akibat gangguan kesehatan. Biaya medis yang terus meningkat setiap tahun dapat dengan cepat menguras tabungan yang telah dikumpulkan dengan susah payah.
Oleh karena itu, memahami pemetaan proteksi mandiri serta menentukan rekomendasi asuransi kesehatan untuk freelancer dan pekerja lepas yang tepat menjadi prioritas utama dalam perencanaan keuangan. Artikel ini akan membahas secara mendalam strategi pemilikan asuransi, pertimbangan risiko, hingga opsi produk yang sesuai dengan karakteristik pendapatan pekerja lepas.
Konsep Dasar Proteksi Kesehatan bagi Pekerja Mandiri
Asuransi kesehatan pada dasarnya adalah bentuk pengalihan risiko finansial dari individu kepada perusahaan asuransi. Bagi karyawan tetap, pendaftaran asuransi umumnya dikelola oleh divisi sumber daya manusia melalui skema kelompok (group insurance).
Sebaliknya, pekerja lepas harus membeli polis secara individu (individual insurance). Hal ini membuat proses penjaminan (underwriting), penentuan premi, dan evaluasi kondisi medis awal (pre-existing conditions) dilakukan secara personal.
Dalam struktur keuangan pribadi, asuransi kesehatan berfungsi sebagai fondasi proteksi. Tanpa proteksi yang memadai, alokasi dana untuk investasi dan tabungan masa depan akan rentan terganggu setiap kali terjadi kondisi darurat medis.
Mengapa Freelancer Membutuhkan Strategi Asuransi Khusus?
Karakteristik finansial seorang freelancer berbeda secara signifikan dari karyawan bergaji tetap. Pemahaman atas perbedaan ini penting sebelum memilih instrumen perlindungan yang cocok.
1. Ketidakpastian Pendapatan Bulanan
Pendapatan pekerja lepas cenderung fluktuatif tergantung pada arus proyek yang didapat. Beban premi asuransi yang terlalu tinggi dapat menjadi beban arus kas (cash flow) saat kondisi pasar sedang sepi.
2. Absennya Pesangon dan Tunjangan Sakit
Ketika seorang freelancer jatuh sakit dan tidak dapat bekerja, pendapatan secara otomatis terhenti. Asuransi kesehatan tidak hanya berfungsi membayar tagihan rumah sakit, tetapi juga menjaga stabilitas arus kas keluarga.
3. Inflasi Biaya Medis yang Tinggi
Secara global maupun nasional, laju inflasi medis selalu berada di atas inflasi ekonomi umum. Membayar biaya perawatan medis secara langsung (out-of-pocket) tanpa proteksi merupakan tindakan yang sangat berisiko bagi keberlanjutan finansial.
Risiko dan Hal yang Perlu Dipertimbangkan Sebelum Memilih Polis
Sebelum membeli polis tertentu, terdapat beberapa faktor kritis yang harus dianalisis secara rasional agar produk yang dipilih tidak menimbulkan masalah keuangan baru.
+-------------------------------------------------------------------+
|               FAKTOR EVALUASI ASURANSI FREELANCER                 |
+-------------------------------------------------------------------+
|  1. Kemampuan Arus Kas     --> Apakah premi terjangkau saat sepi? |
|  2. Metode Klaim           --> Cashless vs Reimbursement?         |
|  3. Batas Pertanggungan    --> As-charged vs Inner Limit?         |
|  4. Masa Tunggu & Pengecualian --> Apakah ada riwayat penyakit?   |
+-------------------------------------------------------------------+
Risiko Polis Hangus (Lapse)
Jika alokasi premi melebihi kapasitas arus kas rata-rata, ada risiko polis menjadi lapse atau tidak aktif karena gagal bayar. Kondisi ini sangat merugikan karena seluruh dana premi yang telah dibayarkan akan hilang dan proteksi terhenti.
Pengecualian dan Masa Tunggu
Setiap polis memiliki ketentuan masa tunggu untuk penyakit tertentu serta daftar pengecualian (exclusions). Pekerja lepas harus membaca buku polis secara rinci untuk memastikan jenis penyakit yang dilindungi sesuai dengan profil risiko pribadi.
Rekomendasi Asuransi Kesehatan untuk Freelancer dan Pekerja Lepas
Untuk membangun struktur proteksi yang kuat namun tetap efisien secara biaya, pekerja lepas disarankan menggunakan pendekatan berlapis (layered protection). Berikut adalah tingkatan instrumen yang dapat dipertimbangkan:
1. BPJS Kesehatan (PPU/PBPU – Mandiri)
BPJS Kesehatan adalah fondasi paling wajib dan mendasar bagi seluruh pekerja mandiri di Indonesia. Program pemerintah ini menawarkan perlindungan tanpa batasan total klaim (no overall annual limit) dan menanggung kondisi medis pra-ada (pre-existing conditions) setelah memenuhi ketentuan yang berlaku.
Bagi freelancer, mendaftar sebagai peserta Pekerja Bukan Penerima Upah (PBPU) memberikan jaminan keamanan finansial tingkat pertama dengan iuran bulanan yang sangat terjangkau. BPJS Kesehatan menjadi pilar utama untuk mengantisipasi risiko penyakit katastropik yang membutuhkan biaya sangat besar.
2. Asuransi Kesehatan Swasta Murni (Rawat Inap)
Sebagai pelapis BPJS Kesehatan, asuransi kesehatan swasta murni (pure protection) sangat direkomendasikan. Produk ini berfokus pada manfaat rawat inap (inpatient care) tanpa menggabungkannya dengan porsi investasi (unit link).
Keunggulan utama asuransi swasta adalah fleksibilitas dalam memilih rumah sakit rujukan, kenyamanan fasilitas kamar, serta proses pelayanan yang umumnya lebih cepat dengan sistem kartu (cashless). Strategi ini memastikan pekerja lepas tetap mendapatkan perawatan optimal tanpa antrean panjang saat terjadi kondisi darurat.
3. Asuransi Penyakit Kritis (Critical Illness Rider)
Penyakit berat seperti kanker, stroke, atau gagal ginjal tidak hanya membutuhkan biaya pengobatan, tetapi juga menghentikan kemampuan seseorang untuk mencari nafkah dalam jangka panjang.
Asuransi penyakit kritis memberikan santunan uang tunai (lump sum) sekaligus ketika tertanggung didiagnosis penyakit kritis. Dana tunai ini berfungsi sebagai pengganti pendapatan (income replacement) untuk membiayai kebutuhan hidup harian selama proses pemulihan.
4. Asuransi Santunan Harian (Hospital Cash Plan)
Produk ini memberikan penggantian uang tunai harian untuk setiap hari tertanggung dirawat di rumah sakit. Bagi freelancer, manfaat ini bermanfaat untuk menggantikan potensi harian pendapatan yang hilang selama tidak dapat memegang proyek.
Perbandingan Fitur dan Karakteristik Asuransi
Tabel berikut memberikan gambaran perbandingan antara opsi perlindungan yang dapat disesuaikan dengan kebutuhan pekerja lepas:
| Jenis Proteksi | Tingkat Premi | Fitur Utama | Cocok Untuk |
|---|---|---|---|
| BPJS Kesehatan Mandiri | Sangat Terjangkau | Tanpa limit tahunan, menanggung seluruh penyakit | Fondasi wajib seluruh freelancer |
| Asuransi Swasta Murni | Menengah – Tinggi | Layanan cashless, kenyamanan kamar, akses cepat | Freelancer dengan arus kas stabil |
| Asuransi Penyakit Kritis | Menengah | Uang tunai sekaligus (lump sum) | Perlindungan hilangnya pendapatan |
| Hospital Cash Plan | Terjangkau | Santunan harian tunai selama dirawat | Tambahan pengganti biaya operasional harian |
Strategi Memilih Polis yang Sesuai dengan Kondisi Keuangan
Memilih rekomendasi asuransi kesehatan untuk freelancer dan pekerja lepas memerlukan kriteria evaluasi yang sistematis. Langkah-langkah berikut dapat digunakan untuk menentukan skema terbaik:
               │
               ▼
 ─── (Wajib sebagai Layer 1)
               │
               ▼

               │
               ▼
 ─── (Layer 2)
               │
               ▼
 ─── (Layer 3)
Langkah 1: Tetapkan Alokasi Anggaran Ideal
Alokasikan sekitar 5% hingga 10% dari rata-rata pendapatan bulanan untuk kebutuhan seluruh proteksi asuransi. Mengingat pendapatan pekerja lepas tidak tetap, gunakan angka rata-rata pendapatan bersih dari bulan-bulan dengan penghasilan terendah sebagai basis perhitungan.
Langkah 2: Prioritaskan Fitur Rawat Inap Berbasis As-Charged
Jika anggaran memungkinkan untuk membeli asuransi swasta, prioritaskan produk yang memberikan ganti rugi sesuai tagihan rumah sakit (as-charged). Fitur ini memperkecil risiko munculnya selisih biaya (deductible/out-of-pocket) yang harus dibayar sendiri.
Langkah 3: Gunakan Sistem Sistem Klaim Non-Tunai (Cashless)
Sistem cashless memungkinkan peserta cukup menunjukkan kartu asuransi atau aplikasi di rumah sakit rekanan untuk mendapatkan perawatan. Hal ini sangat membantu freelancer agar tidak perlu mengganggu dana darurat tunai saat harus mendadak masuk rawat inap.
Langkah 4: Pertimbangkan Opsi Deductible untuk Menekan Premi
Beberapa perusahaan asuransi menawarkan fitur deductible atau risiko sendiri. Dengan memilih fitur ini, Anda setuju untuk membayar sejumlah nominal awal biaya perawatan, sementara sisanya ditanggung asuransi. Skema ini secara signifikan menurunkan nilai premi bulanan yang harus dibayar.
Contoh Kasus Penerapan dalam Keuangan Pribadi
Sebagai gambaran praktis, mari kita simak contoh simulasi penerapan strategi proteksi kesehatan pada seorang pekerja mandiri:
Profil Risiko dan Keuangan
- Nama: Budi (Usia 29 Tahun, Tidak Merokok)
- Profesi: Desain Grafis Lepas (Freelance Graphic Designer)
- Rata-rata Pendapatan: Rp10.000.000 per bulan
- Alokasi Maksimal Asuransi (10%): Rp1.000.000 per bulan
Alokasi Proteksi yang Diterapkan
1. Layer Pertama (Wajib)
BPJS Kesehatan Kelas 1 Mandiri dengan iuran sebesar Rp150.000 per bulan. Porsi ini menjamin risiko perawatan medis berskala besar dan komprehensif.
2. Layer Kedua (Kenyamanan dan Kecepatan)
Asuransi Kesehatan Swasta Murni Rawat Inap (Cashless) dengan manfaat kamar satu tempat tidur dan limit tahunan Rp1 Miliar. Premi bulanan berada di kisaran Rp500.000 hingga Rp650.000 per bulan.
3. Total Pengeluaran Proteksi
Total biaya bulanan yang dikeluarkan Budi adalah sekitar Rp650.000 hingga Rp800.000. Angka ini masih berada di bawah batas maksimal anggaran 10% dari pendapatannya, sehingga arus kas operasional bulanan tetap aman.
Kesalahan Umum Freelancer dalam Mengelola Asuransi Kesehatan
Banyak pekerja lepas melakukan kekeliruan dalam perencanaan perlindungan medis akibat keterbatasan informasi. Berikut beberapa kesalahan fatal yang perlu dihindari:
Mengandalkan Dana Darurat Sepenuhnya
Dana darurat dirancang untuk menutup biaya hidup saat tidak ada proyek, bukan untuk membiayai tagihan medis skala besar. Menggunakan dana darurat untuk biaya rumah sakit dapat menghancurkan pertahanan keuangan dalam waktu singkat.
Membeli Produk Asuransi Berbalut Investasi (Unit Link) Tanpa Pemahaman
Produk unit link mengalokasikan sebagian premi untuk instrumen investasi. Bagi pekerja lepas yang membutuhkan efisiensi arus kas, biaya-biaya akuisisi pada unit link sering kali membuat manfaat proteksi medis menjadi kurang optimal dibandingkan premi yang dibayarkan.
Menunda Pembelian Polis Hingga Usia Lanjut
Premi asuransi kesehatan dihitung berdasarkan tingkat risiko usia dan kondisi kesehatan saat mendaftar. Menunda pembelian hingga muncul masalah kesehatan dapat menyebabkan premi menjadi jauh lebih mahal atau bahkan pengajuan ditolak oleh penanggung.
Menyembunyikan Riwayat Penyakit (Non-Disclosure)
Saat mengisi formulir pengajuan asuransi, seluruh riwayat medis harus diungkapkan secara jujur. Menyembunyikan riwayat penyakit pra-ada dapat menyebabkan klaim ditolak di kemudian hari dan polis dibatalkan secara sepihak.
Kesimpulan
Keberhasilan finansial seorang freelancer tidak hanya diukur dari seberapa besar pendapatan yang berhasil diraih dari proyek, tetapi juga dari seberapa kuat sistem pertahanan untuk melindungi pendapatan tersebut. Memilih kombinasi proteksi yang tepat merupakan langkah strategis untuk menjamin keberlanjutan karir mandiri.
Secara ringkas, rekomendasi asuransi kesehatan untuk freelancer dan pekerja lepas yang ideal adalah menggabungkan BPJS Kesehatan sebagai fondasi utama dengan asuransi swasta murni sesuai kapasitas anggaran. Evaluasi profil risiko, baca seluruh ketentuan polis secara cermat, dan pastikan nilai premi tidak mengganggu kesehatan arus kas bulanan Anda.