Panduan Memilih Kelas Perawatan: Memahami Perbedaan Asuransi Kesehatan Kelas 1 dan VIP
Setiap perencanaan keuangan yang matang selalu melibatkan manajemen risiko medis yang terukur. Asuransi kesehatan hadir sebagai jaring pengaman untuk melindungi aset pribadi maupun bisnis dari ketidakpastian biaya pengobatan yang terus meningkat.
Dalam proses memilih polis, calon pemegang polis sering kali dihadapkan pada opsi fasilitas kamar rawat inap. Memahami secara mendalam tentang apa perbedaan asuransi kesehatan kelas 1 dan kelas vip menjadi langkah fundamental agar Anda tidak salah memilih perlindungan yang sesuai dengan anggaran dan kebutuhan finansial.
Pemilihan kelas kamar bukan sekadar masalah kenyamanan saat menjalani rawat inap di rumah sakit. Lebih dari itu, variabel ini menentukan besaran premi bulanan, batas atas klaim (limit coverage), hingga risiko biaya tambahan yang harus ditanggung secara mandiri (out-of-pocket cost).
Memahami Konsep Dasar Kelas Perawatan dalam Asuransi Kesehatan
Sebelum membahas lebih detail mengenai perbedaannya, penting untuk memahami bagaimana sistem klasifikasi kamar bekerja pada industri asuransi kesehatan. Kelas perawatan merujuk pada jenis akomodasi dan tingkat pelayanan non-medis yang diterima pasien selama masa rawat inap.
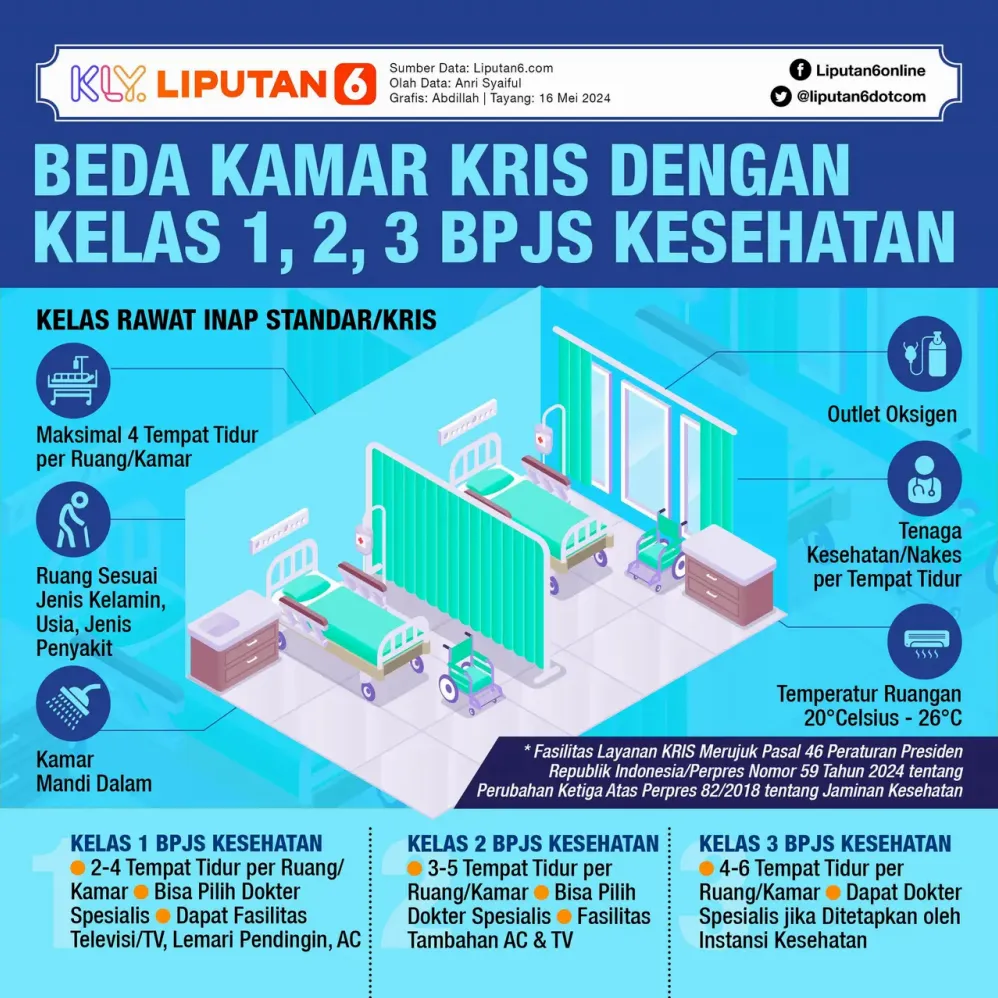
Secara umum, fasilitas kesehatan membagi kelas perawatan menjadi beberapa jenjang, mulai dari Kelas 3, Kelas 2, Kelas 1, hingga VIP dan VVIP. Dalam konteks asuransi kesehatan—baik program pemerintah (BPJS Kesehatan) maupun asuransi swasta—kelas ini menjadi acuan dasar penetapan struktur tarif pengobatan.
Apa Itu Asuransi Kesehatan Kelas 1?
Asuransi kesehatan Kelas 1 merupakan kategori perlindungan tingkat menengah-atas yang memberikan akses ke fasilitas rawat inap berstandar tinggi. Pada umumnya, kamar Kelas 1 diisi oleh 2 hingga 3 pasien dalam satu ruangan, tergantung pada regulasi masing-masing rumah sakit.
Meski berbagi ruangan dengan pasien lain, fasilitas Kelas 1 tetap menyediakan standar kenyamanan yang memadai, seperti pendingin udara (AC), kamar mandi di dalam, dan privasi yang diskat dengan tirai atau pembatas permanen.
Apa Itu Asuransi Kesehatan Kelas VIP?
Asuransi kesehatan Kelas VIP (Very Important Person) berada pada tingkatan premium di atas Kelas 1. Opsi ini dirancang untuk memberikan kenyamanan, privasi, dan fleksibilitas maksimum bagi pasien beserta penunggu keluarga.
Kamar VIP umumnya bersifat privat (single bed), artinya satu ruangan hanya diisi oleh satu pasien. Fasilitas tambahan yang disediakan biasanya meliputi sofa penunggu, televisi interaktif, lemari es kecil, hingga fasilitas kamar mandi pribadi yang lebih luas.
Membedakan Asuransi Swasta dan BPJS Kesehatan
Saat membahas apa perbedaan asuransi kesehatan kelas 1 dan kelas vip, aspek krusial yang perlu dipahami adalah perbedaan penerapan konsep ini pada program BPJS Kesehatan dan asuransi kesehatan swasta.
                    ┌─────────────────────────────────────────┐
                    │      Sistem Kelas Perawatan Medis       │
                    └────────────────────┬────────────────────┘
                                         │
                 ┌───────────────────────┴───────────────────────┐
                 │                                               │
                 ▼                                               ▼
    ┌─────────────────────────┐                     ┌─────────────────────────┐
    │     BPJS Kesehatan      │                     │    Asuransi Swasta      │
    └────────────┬────────────┘                     └────────────┬────────────┘
                 │                                               │
   ┌─────────────┴─────────────┐                   ┌─────────────┴─────────────┐
   │ • Berdasar Sistem Tarif   │                   │ • Berdasar Manfaat Polis  │
   │   INACBGs                 │                   │   (Limit & Fasilitas)     │
   │ • Opsi Naik Kelas (CoB)   │                   │ • Opsi Kamar Utama        │
   │ • Transisi Sistem KRIS    │                   │   (As Charged / Limits)   │
   └───────────────────────────┘                   └───────────────────────────┘
Pada BPJS Kesehatan, perbedaan kelas berdampak pada iuran bulanan yang dibayarkan dan fasilitas ruang rawat inap yang didapatkan. Namun, standar tindakan medis dan obat-obatan inti yang diberikan sejatinya tetap mengacu pada indikasi medis yang sama sesuai regulasi pemerintah.
Sementara itu, pada asuransi kesehatan swasta, penentuan Kelas 1 atau VIP berkaitan langsung dengan batas plafon tahunan (annual limit), sistem penggantian biaya (as charged atau inner limit), serta jaringan rumah sakit rekanan yang berhak diakses.
Perbandingan Utama: Apa Perbedaan Asuransi Kesehatan Kelas 1 dan Kelas VIP?
Untuk memberikan gambaran yang jelas dan analitis, berikut adalah tabel perbandingan komprehensif antara kelas 1 dan kelas VIP dalam skema asuransi kesehatan:
| Parameter Perbandingan | Asuransi Kesehatan Kelas 1 | Asuransi Kesehatan Kelas VIP |
|---|---|---|
| Kapasitas Kamar | 2–3 Tempat Tidur per Ruangan | 1 Tempat Tidur (Privat) |
| Privasi Pasien | Moderat (Dibatasi tirai/sekat) | Tinggi (Satu ruangan penuh) |
| Fasilitas Penunggu | Kursi standar penunggu | Sofa bed / tempat tidur khusus penunggu |
| Beban Premi Bulanan | Lebih efisien / terjangkau | Lebih tinggi (Premium) |
| Batas Tahunan (Limit) | Menengah (Misal: Rp500 Juta – Rp1 Miliar) | Tinggi (Misal: Rp2 Miliar – Ribuan USD) |
| Biaya Ekstra (Out-of-Pocket) | Potensi lebih kecil jika sesuai kelas | Risiko tinggi jika naik ke VVIP/Super VIP |
| Akses Jaringan RS | Jaringan RS Nasional | Jaringan RS Nasional & Internasional |
Analisis Komponen Perbedaan Kelas 1 dan VIP
Menganalisis apa perbedaan asuransi kesehatan kelas 1 dan kelas vip memerlukan pemahaman mendalam mengenai komponen medis dan administratif yang melatarbelakanginya.
1. Fasilitas dan Kenyamanan Perawatan
Faktor utama yang membedakan kedua kelas ini adalah aspek psikologis dan kenyamanan fisik. Kamar VIP menawarkan ruang pribadi tanpa gangguan dari pasien lain atau pengunjung pasien sebelah.
Bagi sebagian orang, privasi di kamar VIP sangat penting untuk mendukung proses pemulihan fisik dan menjaga ketenangan mental. Di sisi lain, Kelas 1 masih menawarkan kenyamanan yang memadai untuk perawatan standar medis tanpa gangguan berlebih.
2. Struktur Biaya dan Premi
Prinsip dasar keuangan berlaku di sini: semakin tinggi fasilitas yang dipilih, semakin besar kewajiban premi yang harus dibayarkan secara berkala. Premi untuk kelas VIP dapat mencapai 30% hingga 100% lebih tinggi dibandingkan premi Kelas 1.
Pengeluaran Premi Bulanan/Tahunan:
 <  <  <  <
Biaya kamar harian yang ditetapkan rumah sakit untuk Kelas VIP jauh lebih tinggi dibanding Kelas 1. Hal ini berimplikasi langsung pada perhitungan klaim yang ditanggung oleh perusahaan asuransi.
3. Batas Penanggungan (Limit Coverage)
Polis asuransi kesehatan swasta biasanya mengikat kelas kamar dengan total plafon penggantian biaya pengobatan dalam setahun. Polis dengan hak kamar VIP umumnya dilengkapi dengan annual limit yang jauh lebih besar.
Selain itu, polis VIP sering kali menggunakan sistem as charged (sesuai tagihan) untuk seluruh komponen perawatan. Sedangkan polis Kelas 1 terkadang masih menggunakan skema inner limit (batasan biaya per item perawatan).
4. Tarif Dokter dan Tindakan Medis
Rumah sakit di Indonesia umumnya memberlakukan sistem tarif berjenjang berdasarkan kelas kamar yang ditempati pasien. Tarif jasa dokter spesialis, biaya operasi, serta tindakan laboratorium di kamar VIP biasanya lebih mahal daripada di Kelas 1.
Oleh karena itu, jika peserta asuransi Kelas 1 memilih untuk mengambil perawatan di kamar VIP, mereka akan dihadapkan pada selisih biaya (excess charge) yang cukup signifikan.
Manfaat dan Tujuan Memilih Kelas Perawatan yang Tepat
Memilih antara Kelas 1 atau Kelas VIP harus didasari oleh tujuan keuangan yang jelas dan alokasi anggaran yang rasional.
                      │
        ┌─────────────┴─────────────┐
        ▼                           ▼

  • Fokus efisiensi tagihan   • Fokus kenyamanan privat
  • Premi rasional            • Alokasi anggaran besar
  • Cocok untuk proteksi dasar • Perlindungan komprehensif
Tujuan Memilih Kelas 1:
- Efisiensi Anggaran Keuangan: Mengalokasikan dana proteksi secara proporsional tanpa mengganggu pos tabungan atau investasi lainnya.
- Proteksi Medis Esensial: Memastikan ketersediaan perlindungan medis yang memadai tanpa membayar beban kenyamanan ekstra yang tidak selalu diperlukan.
- Meminimalkan Rasio Pengeluaran Rutin: Cocok bagi keluarga muda atau individu yang berada pada tahap awal membangun portofolio keuangan.
Tujuan Memilih Kelas VIP:
- Kenyamanan Maksimal saat Pemulihan: Mengurangi risiko infeksi nosokomial dari pasien lain dan memastikan kualitas istirahat yang optimal.
- Fleksibilitas Pendampingan: Memudahkan anggota keluarga untuk mendampingi pasien secara penuh tanpa mengganggu kenyamanan pengguna fasilitas lain.
- Akses Layanan Eksklusif: Mengurangi waktu tunggu dan mendapatkan fasilitas pengobatan dengan fleksibilitas yang lebih tinggi.
Risiko dan Hal yang Perlu Dipertimbangkan
Sebelum memutuskan untuk mengambil polis Kelas 1 atau VIP, terdapat beberapa risiko finansial yang perlu dianalisis secara cermat.
Risiko Medical Inflation (Inflasi Biaya Medis)
Laju inflasi medis di Indonesia rata-rata mencapai 10% hingga 15% per tahun, jauh melebihi inflasi ekonomi umum. Kenaikan harga kamar VIP biasanya relatif lebih cepat dibandingkan kamar Kelas 1.
Jika Anda mengambil polis VIP dengan batas klaim bernilai tetap (fixed limit), ada risiko plafon tersebut tidak lagi mencukupi biaya perawatan rumah sakit beberapa tahun ke depan.
Risiko Biaya Ekstra (Excess Charge)
Bagi pemegang polis Kelas 1 yang terpaksa dirawat di kamar VIP karena fasilitas Kelas 1 penuh, perusahaan asuransi akan memprotesis tagihan berdasarkan ketentuan selisih kelas.
Pasien wajib membayar biaya selisih (out-of-pocket cost) yang dihitung dari marjin perbedaan tarif kamar dan tarif tindakan medis antara Kelas 1 dan VIP.
Risiko Opportunity Cost Premi VIP
Mengalokasikan dana yang terlalu besar untuk premi asuransi VIP dapat menciptakan opportunity cost dalam keuangan pribadi Anda.
Selisih biaya premi antara VIP dan Kelas 1 sebenarnya bisa dialokasikan ke instrumen investasi lain, seperti reksa dana atau dana darurat, jika kebutuhan dasar kesehatan sebenarnya sudah terpenuhi di Kelas 1.
Strategi Memilih Antara Kelas 1 dan Kelas VIP
Berikut adalah strategi sistematis untuk menentukan opsi terbaik sesuai kondisi finansial dan profil risiko Anda:
Langkah 1: Audit Keuangan (Batas Premi 5-10% dari Pendapatan)
   │
Langkah 2: Cek Fasilitas RS Rekanan Terdekat
   │
Langkah 3: Tentukan Skema (As Charged vs Inner Limit)
   │
Langkah 4: Keputusan Final (Kelas 1 atau VIP)
1. Gunakan Rasio Alokasi Proteksi
Prinsip keuangan dasar menyarankan agar total pengeluaran untuk premi asuransi (kesehatan dan jiwa) berada pada kisaran 5% hingga 10% dari total pendapatan bulanan.
Jika premi Kelas VIP memakan porsi lebih dari 10% arus kas (cash flow) bulanan Anda, maka memilih Kelas 1 adalah keputusan yang lebih bijaksana secara rasional.
2. Evaluasi Ketersediaan Kamar di RS Sekitar
Lakukan riset kecil terhadap jaringan rumah sakit yang berada di dekat domisili atau tempat Anda beraktivitas.
Beberapa rumah sakit modern memiliki standar ruang Kelas 1 yang sangat baik (hanya berisi 2 tempat tidur dengan sekat permanen), sehingga kenyamanannya mendekati kamar VIP.
3. Utamakan Sistem As Charged Dibandingkan Kelas Kamar
Dalam menyusun perencanaan proteksi, memprioritaskan fitur as charged (penggantian sesuai tagihan) jauh lebih penting daripada sekadar mengejar kelas VIP.
Polis Kelas 1 dengan sistem as charged sering kali lebih aman secara finansial dibandingkan polis VIP yang masih menggunakan sistem inner limit.
Contoh Penerapan dalam Konsep Keuangan Pribadi dan Bisnis
Untuk memperjelas gambaran tentang apa perbedaan asuransi kesehatan kelas 1 dan kelas vip, mari kita cermati dua skenario penerapan praktis berikut ini.
Contoh 1: Perencanaan Keuangan Keluarga Muda (Individu)
Bapak A (32 tahun) adalah seorang manajer menengah dengan pendapatan bersih Rp15.000.000 per bulan. Berdasarkan kaidah perencanaan keuangan, anggaran proteksi maksimalnya adalah Rp1.500.000 per bulan.
- Opsi VIP: Premi produk VIP berbiaya Rp1.400.000 per bulan. Porsi anggaran proteksi menjadi terpakai habis hanya untuk satu orang.
- Opsi Kelas 1: Premi produk Kelas 1 berbiaya Rp600.000 per bulan.
Dengan memilih Kelas 1, Bapak A menghemat Rp800.000 per bulan. Sisa anggaran tersebut dapat digunakan untuk membeli proteksi tambahan bagi istri dan anak, atau dialokasikan ke dana pendidikan anak.
Contoh 2: Penyusunan Benefit Kesehatan Pemilik Usaha (UMKM/Bisnis)
Sebuah perusahaan manufaktur skala menengah (UMKM) ingin memberikan skema employee benefit berupa asuransi kesehatan kelompok (group health insurance) bagi 50 karyawannya.
                           │
       ┌───────────────────┴───────────────────┐
       ▼                                       ▼

  • Kelas Perawatan: Kelas 1             • Kelas Perawatan: Kelas VIP
  • Fokus: Proteksi Biaya Medis          • Fokus: Efisiensi Waktu & Privasi
  • Fitur: As Charged (Standard)         • Fitur: International Coverage
Perusahaan membuat kebijakan pemisahan kelas perawatan:
- Level Staf & Operasional: Dialokasikan pada fasilitas Kelas 1. Keputusan ini diambil agar alokasi anggaran perusahaan tetap efisien namun seluruh karyawan terlindungi dari risiko penyakit kritis.
- Level Eksekutif & Direksi: Dialokasikan pada fasilitas Kelas VIP. Hal ini bertujuan untuk mendukung efisiensi waktu recovery eksekutif serta memberikan retenasi kompensasi yang kompetitif bagi manajemen puncak.
Kesalahan Umum yang Sering Terjadi
Dalam memilih kelas asuransi kesehatan, calon peserta sering melakukan kekeliruan akibat kurangnya pemahaman terhadap klausul polis.
1. Hanya Tergiur Label "VIP" Tanpa Memperhatikan Limit
Banyak orang membeli polis VIP murah tanpa menyadari bahwa sistem penggantian biayanya adalah inner limit.
Saat menjalani perawatan medis yang kompleks, batas penggantian operasi pada polis tersebut mungkin tidak cukup menutupi tarif tindakan dokter VIP, sehingga pemegang polis tetap harus membayar selisih biaya yang besar.
2. Mengabaikan Klausul Coordination of Benefits (CoB)
Pengguna BPJS Kesehatan sering kali tidak memanfaatkan fitur CoB saat hendak upgrade dari Kelas 1 ke Kelas VIP di rumah sakit.
Tanpa pemahaman mekanisme CoB yang benar, peserta berisiko membayar seluruh selisih biaya secara mandiri tanpa bantuan penjaminan dari asuransi tambahan.
3. Tidak Melaporkan Perubahan Profil Risiko
Pindah kelas perawatan sering kali beriringan dengan perubahan gaya hidup atau tingkat pendapatan.
Namun, mengabaikan kewajiban pembaruan data personal atau riwayat kesehatan medis (pre-existing conditions) saat pengajuan upgrade polis dapat menyebabkan klaim ditolak di kemudian hari.
Kesimpulan dan Ringkasan Insight Utama
Memahami apa perbedaan asuransi kesehatan kelas 1 dan kelas vip bukan sekadar membandingkan fasilitas tempat tidur atau kenyamanan ruang perawatan semata. Ini adalah bagian dari kalkulasi rasional dalam manajemen risiko medis dan perencanaan keuangan secara menyeluruh.
Kelas 1 menawarkan titik temu yang ideal antara kenyamanan medis yang layak dan efisiensi pengeluaran premi bulanan. Opsi ini sangat cocok bagi individu, keluarga muda, atau pelaku bisnis yang ingin mengoptimalkan anggaran operasional tanpa mengorbankan proteksi dasar.
Di sisi lain, Kelas VIP memberikan perlindungan tingkat atas dengan kenyamanan privat, fleksibilitas pendampingan, serta limit penanggungan yang sangat tinggi. Opsi ini ideal bagi mereka yang memiliki ruang anggaran yang luas serta memprioritaskan privasi dan efisiensi pemulihan di atas faktor biaya.
Pada akhirnya, kelas asuransi terbaik bukanlah yang paling mahal atau yang paling mewah, melainkan yang paling sesuai dengan profil risiko, kapasitas arus kas, dan kebutuhan nyata dalam rencana keuangan jangka panjang Anda.