Memahami Metode Penilaian: Bagaimana Cara Perusahaan Asuransi Menghitung Risiko Pekerjaan secara Akurat
Setiap profesi di dunia memiliki tingkat bahaya dan dinamika kerja yang berbeda-beda. Seorang akuntan yang bekerja di balik meja kantor tentu menghadapi ancaman fisik yang berbeda dibanding seorang teknisi menara pemancar atau pekerja tambang bawah tanah.
Perbedaan tingkat bahaya inilah yang menjadi landasan utama bagi industri penanggungan risiko dalam menetapkan perlindungan. Memahami bagaimana cara perusahaan asuransi menghitung risiko pekerjaan sangat penting bagi nasabah individu maupun pelaku usaha agar dapat memilih proteksi yang tepat dan efisien.
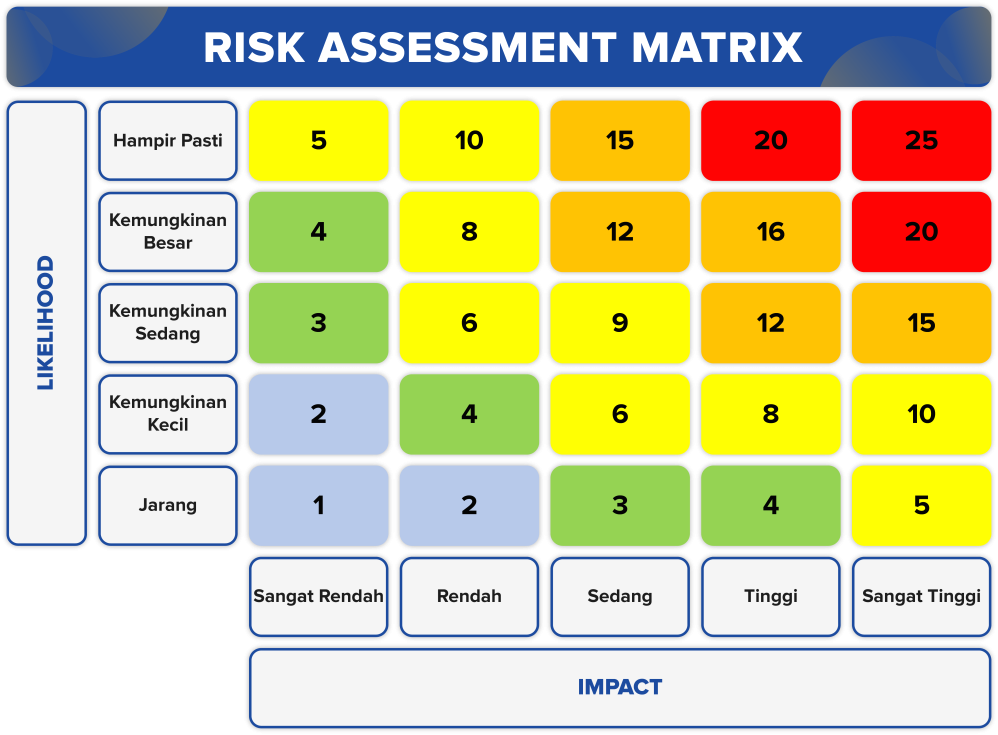
Penilaian risiko profesi bukan sekadar proses tebak-menebak, melainkan sebuah analisis berbasis data statistik dan sains keuangan. Melalui artikel ini, kita akan mengulas secara mendalam prinsip, metode, hingga faktor kritis yang digunakan industri penanggung dalam mengukur risiko profesi secara objektif.
Konsep Dasar Penilaian Risiko dalam Dunia Asuransi
Sebelum mendalami mekanisme perhitungan, penting untuk memahami kerangka dasar pengelolaan risiko dalam industri keuangan. Asuransi beroperasi berdasarkan prinsip pengalihan risiko (risk transfer) dari tertanggung kepada penanggung dengan imbalan pembayaran premi.
Dalam konteks penanggungan risiko jiwa dan kesehatan, pekerjaan merupakan salah satu variabel penentu utama selain usia, riwayat medis, dan gaya hidup. Pekerjaan menentukan seberapa besar probabilitas seseorang mengalami kecelakaan kerja, penyakit akibat kerja (PAK), atau bahkan kematian mendadak saat bertugas.
Apa itu Risiko Pekerjaan?
Risiko pekerjaan adalah potensi bahaya, cedera, penyakit, atau kematian yang timbul langsung dari pelaksanaan tugas-tugas profesional seseorang. Bahaya ini dapat bersumber dari lingkungan fisik, alat kerja yang digunakan, bahan kimia berbahaya, hingga tingkat stres operasional.
Peran Aktuaria dan Underwriting
Proses evaluasi risiko dalam perusahaan asuransi melibatkan dua divisi utama, yaitu aktuaria dan underwriting. Aktuaris bertugas mengolah data historis dan statistik untuk membuat model matematika tarif proteksi.
Sementara itu, underwriter bertugas mengevaluasi aplikasi individu atau kelompok berdasarkan pedoman yang telah disusun oleh tim aktuaria. Underwriter inilah yang menganalisis profil pemohon secara spesifik sebelum mengambil keputusan penerimaan risiko.
Mengapa Perusahaan Asuransi Perlu Menghitung Risiko Pekerjaan?
Penetapan tarif proteksi tidak boleh dilakukan secara sembarangan demi menjaga stabilitas finansial perusahaan dan keadilan bagi seluruh pemegang polis. Ada beberapa alasan utama mengapa evaluasi risiko profesi dilakukan secara mendalam.
- Prinsip Keadilan Aksuarial (Actuarial Fairness): Nasabah dengan tingkat risiko rendah tidak seharusnya memikul beban biaya premi yang sama dengan nasabah berisiko tinggi.
- Menjaga Solvabilitas Perusahaan: Penanggung harus memastikan ketersediaan dana cadangan klaim yang cukup untuk membayar potensi kerugian di masa depan.
- Mencegah Adverse Selection: Kondisi di mana individu berisiko tinggi lebih cenderung membeli asuransi dibanding individu berisiko rendah, yang dapat merusak keseimbangan portofolio penanggung.
Faktor-Faktor Utama dalam Evaluasi Risiko Pekerjaan
Saat mengkaji suatu profesi, tim penilai risiko tidak hanya melihat nama jabatan seseorang, melainkan rincian tugas harian yang dilakukan. Dua orang dengan judul pekerjaan yang sama bisa memiliki tingkat risiko berbeda tergantung pada lokasi dan alat kerja mereka.
Berikut adalah faktor-faktor inti yang dievaluasi oleh penanggung:
1. Lingkungan Fisik Tempat Kerja
Lingkungan kerja berpengaruh langsung terhadap keselamatan jiwa pekerja. Bekerja di dalam ruangan berpendingin udara tentu jauh lebih aman dibandingkan bekerja di ketinggian ekstrem, di lepas pantai (offshore), atau di area bawah tanah.
2. Penggunaan Alat Berat dan Bahan Berbahaya
Profesi yang melibatkan pengoperasian mesin industri berat, alat pemotong bertekanan tinggi, atau kontak langsung dengan zat kimia beracun dan radiasi memiliki bobot risiko yang jauh lebih tinggi.
3. Mobilitas dan Intensitas Perjalanan
Pekerja yang diwajibkan melakukan perjalanan dinas frekuensi tinggi, terutama ke daerah konflik, area terpencil, atau menggunakan transportasi berisiko tinggi, akan mendapatkan penilaian risiko tambahan.
4. Tingkat Stres dan Beban Ergonomis
Selain paparan fisik, dampak jangka panjang terhadap kesehatan mental dan fisik juga diperhitungkan. Pekerjaan dengan tingkat stres kronis atau posisi tubuh monoton dalam jangka panjang berpotensi memicu penyakit degeneratif lebih cepat.
Langkah demi Langkah: Bagaimana Cara Perusahaan Asuransi Menghitung Risiko Pekerjaan
Proses kalkulasi risiko dilakukan secara sistematis melalui beberapa tahapan terstruktur. Memahami bagaimana cara perusahaan asuransi menghitung risiko pekerjaan membantu pemohon mempersiapkan dokumen dan informasi yang dibutuhkan secara jujur dan akurat.
➔ ➔ ➔ ➔ Langkah 1: Pengumpulan Data dan Pengajuan Aplikasi
Proses dimulai saat calon nasabah mengisi formulir pengajuan asuransi (proposal form). Pada tahap ini, pemohon wajib memberikan informasi detail mengenai nama pekerjaan, rincian tugas harian, nama perusahaan, serta jam kerja di lapangan.
Langkah 2: Klasifikasi Profesi (Job Classification)
Setelah data diterima, penanggung akan mencocokkan jenis pekerjaan tersebut dengan buku pedoman underwriting (underwriting manual). Pekerjaan akan dikelompokkan ke dalam kelas risiko tertentu, umumnya terdiri dari 4 hingga 5 tingkatan kelas.
Dalam tahap ini, pemahaman tentang bagaimana cara perusahaan asuransi menghitung risiko pekerjaan terlihat jelas melalui sistem kategorisasi standar yang berlaku secara internasional maupun nasional.
Langkah 3: Analisis Statistik dan Data Aktuaria
Aktuaris menggunakan tabel mortalitas (tingkat kematian) dan tabel morbiditas (tingkat kesakitan) untuk menghitung probabilitas klaim pada kelas pekerjaan tersebut. Data historis selama puluhan tahun dianalisis untuk menentukan frekuensi dan keparahan kecelakaan pada profesi tertentu.
Langkah 4: Penyesuaian Risiko Individu (Risk Loading)
Jika calon nasabah memiliki kombinasi pekerjaan berisiko menengah dan riwayat medis tertentu, penanggung dapat menerapkan biaya tambahan (extra premium/loading). Langkah ini bertujuan mengompensasi potensi klaim yang lebih tinggi dari rata-rata populasi.
Langkah 5: Penetapan Keputusan Underwriting
Setelah seluruh variabel dihitung, underwriter akan memberikan salah satu dari empat keputusan berikut:
- Standard: Diterima dengan tarif premi normal.
- Sub-standard (Extra Premium): Diterima namun dengan biaya premi lebih tinggi.
- Exclusion: Diterima dengan syarat pengecualian untuk risiko kecelakaan akibat pekerjaan tertentu.
- Decline: Pengajuan ditolak karena tingkat risiko dianggap terlalu tinggi untuk ditanggung.
Tabel Pengelompokan Kategori Risiko Pekerjaan
Untuk memberikan gambaran yang lebih jelas, berikut adalah tabel klasifikasi umum yang digunakan oleh banyak perusahaan asuransi dalam mengelompokkan risiko pekerjaan:
| Kelas Risiko | Deskripsi Pekerjaan | Contoh Profesi | Dampak terhadap Premi |
|---|---|---|---|
| Kelas 1 | Pekerjaan administratif, di dalam ruangan, tidak ada kerja fisik berat. | Akuntan, Manajer HRD, Programmer, Notaris. | Tarif Standar (Paling Murah) |
| Kelas 2 | Pekerjaan bernuansa pengawasan, sesekali ke lapangan, atau supervisi ringan. | Insinyur Sipil (Supervisi), Arsitek Lapangan, Dokter. | Tarif Standar / Penyesuaian Minimal |
| Kelas 3 | Pekerjaan fisik sedang, mengoperasikan kendaraan/mesin ringan, kerja lapangan aktif. | Pengemudi Komersial, Teknisi Listrik Gedung, Kurir. | Extra Premium Ringan hingga Sedang |
| Kelas 4 | Pekerjaan fisik berat, mengoperasikan mesin berat, bahaya fisik tinggi. | Pekerja Konstruksi Bangunan Tinggi, Operator Alat Berat. | Extra Premium Tinggi / Pengecualian |
| Kelas Khusus | Pekerjaan ekstrem dengan potensi bahaya jiwa langsung yang sangat tinggi. | Penyelam Komersial, Pekerja Tambang Bawah Tanah, Pilot Tempur. | Berpotensi Ditolak (Decline) / Polis Khusus |
Dampak Penilaian Risiko terhadap Biaya Premi dan Manfaat Proteksi
Hasil dari kalkulasi risiko pekerjaan akan berpengaruh langsung terhadap struktur polis yang diterbitkan oleh perusahaan asuransi. Ada beberapa dampak utama yang perlu dipahami oleh calon pemegang polis:
1. Besaran Nilai Premi
Pekerja di Kelas 1 akan menikmati tarif premi paling ekonomis karena estimasi klaimnya rendah. Sebaliknya, pekerja di Kelas 3 atau 4 harus membayar premi yang jauh lebih tinggi untuk mendapatkan uang pertanggungan (sum assured) yang sama.
2. Batasan Uang Pertanggungan (UP)
Perusahaan asuransi sering kali membatasi jumlah maksimum nilai pertanggungan jiwa atau kecelakaan diri bagi profesi berisiko tinggi. Hal ini dilakukan untuk mengontrol total paparan finansial penanggung.
3. Ketentuan Pengecualian (Policy Exclusion)
Dalam beberapa kasus, polis mungkin diterbitkan tetapi memuat klausul pengecualian. Artinya, jika kecelakaan atau kematian terjadi saat tertanggung melakukan aktivitas pekerjaan berisiko tinggi tersebut, klaim tidak dapat dicairkan.
Contoh Penerapan dalam Konsep Keuangan Pribadi dan Bisnis
Untuk memahami bagaimana teori ini bekerja dalam praktiknya, mari kita ulas dua skenario penerapannya di dunia nyata.
Skenario 1: Perlindungan Individu (Karyawan Lapangan vs. Staf Kantor)
Budi bekerja sebagai staf keuangan (Kelas 1), sedangkan Doni bekerja sebagai teknisi pemeliharaan jaringan kabel listrik tegangan tinggi (Kelas 4). Keduanya berusia 30 tahun dan mengajukan asuransi jiwa serta kecelakaan diri dengan nilai UP yang sama, yaitu Rp1 Miliar.
Berdasarkan perhitungan underwriting, Budi mendapatkan tarif premi standar sebesar Rp500.000 per bulan. Namun, Doni dikenakan biaya premi sebesar Rp1.200.000 per bulan karena adanya faktor extra premium atas bahaya fisik yang dihadapi Doni sehari-hari.
Skenario 2: Asuransi Kumpulan untuk Pelaku UMKM/Konstruksi
Sebuah perusahaan kontraktor bangunan ingin mendaftarkan 50 anggotanya ke dalam program asuransi kecelakaan kerja kelompok. Perusahaan asuransi tidak menghitung profil tiap orang satu per satu secara detail, melainkan melihat rata-rata risiko portofolio kelompok tersebut.
Penanggung akan menganalisis proporsi pekerja kantor dibanding pekerja lapangan. Semakin banyak persentase pekerja lapangan dalam kelompok tersebut, semakin tinggi rata-rata premi per karyawan yang diwajibkan kepada pemilik bisnis.
Kesalahan Umum Nasabah terkait Risiko Pekerjaan
Banyak calon nasabah dan pelaku usaha melakukan kekhilafan saat mengajukan permohonan asuransi. Kesalahan ini berpotensi merugikan nasabah di kemudian hari, terutama saat pengajuan klaim.
- Penyembunyian Informasi (Non-Disclosure): Sengaja tidak melaporkan bahwa pekerjaan utamanya melibatkan aktivitas bahaya demi mendapatkan premi murah. Hal ini membatalkan polis secara hukum.
- Lupa Melaporkan Perubahan Profesi: Pemegang polis berpindah dari pekerjaan kantor ke pekerjaan lapangan berisiko tinggi, namun tidak memberitahu penanggung. Saat terjadi klaim, risiko ditolak sangat tinggi.
- Menganggap Asuransi Biasa Menutup Semua Risiko: Mengasumsikan bahwa polis asuransi jiwa standar otomatis menanggung semua jenis kecelakaan kerja ekstrem tanpa membaca klausul pengecualian.
Kesimpulan dan Insight Utama
Proses evaluasi proteksi profesi adalah mekanisme ilmiah yang dirancang untuk menjaga keseimbangan antara perlindungan nasabah dan solvabilitas finansial penanggung. Mengetahui bagaimana cara perusahaan asuransi menghitung risiko pekerjaan memberikan transparansi bagi masyarakat mengenai alasan di balik perbedaan tarif premi dan syarat polis.
Berikut adalah ringkasan insight utama yang perlu diingat:
- Penilaian Berbasis Data: Risiko pekerjaan diukur berdasarkan data statistik mortalitas, morbiditas, serta lingkungan kerja nyata, bukan asumsi belaka.
- Transparansi dan Kejujuran: Kejujuran dalam menguraikan rincian tugas harian sangat krusial agar polis tetap valid saat klaim terjadi.
- Pengaruh Langsung pada Biaya: Semakin tinggi klasifikasi risiko suatu profesi, semakin tinggi penyesuaian premi atau pembatasan manfaat yang diberlakukan.
- Pentingnya Evaluasi Berkala: Perubahan karier atau jenis tugas harian harus selalu dilaporkan kepada perusahaan penanggung agar perlindungan tetap relevan dan sah secara hukum.
Dengan memahami konsep penilaian risiko ini, Anda dapat merencanakan perlindungan finansial secara lebih matang, baik untuk perlindungan diri sendiri maupun untuk manajemen risiko tenaga kerja di perusahaan Anda.