Memahami Skema Asuransi: Kenapa Rawat Jalan Batasnya Hanya Pertentu di Asuransi Dasar?
Pendahuluan: Mengapa Manfaat Rawat Jalan Sering Kali Terbatas?
Asuransi kesehatan merupakan salah satu instrumen fondasi dalam perencanaan keuangan pribadi maupun pengelolaan sumber daya manusia di perusahaan. Namun, banyak pemegang polis baru menyadari adanya batasan ketat ketika mengajukan klaim untuk pengobatan non-rawat inap.
Kondisi ini sering kali memicu kebingungan dan kekecewaan bagi nasabah yang merasa telah membayar premi secara rutin. Banyak pemegang polis yang kerap bertanya-tanya kenapa rawat jalan batasnya hanya tertentu di asuransi dasar saat klaim mereka tertahan atau telah mencapai limit harian maupun tahunan.
Secara prinsip keuangan dan bisnis aktuaria, penentuan batasan ini bukanlah keputusan sepihak tanpa alasan yang jelas. Pemahaman mengenai mekanika risiko dan struktur biaya dalam industri asuransi sangat penting agar masyarakat dapat mengelola ekspektasi serta merencanakan perlindungan finansial secara lebih terukur.
Konsep Dasar Asuransi Kesehatan dan Manajemen Risiko
Definisi Asuransi Dasar dan Skema Proteksi
Asuransi dasar secara umum dirancang untuk memberikan perlindungan utama terhadap risiko finansial berskala menengah hingga besar. Fokus utama produk ini biasanya terletak pada penggantian biaya rawat inap (inpatient), tindakan pembedahan, dan perawatan darurat yang membutuhkan penanganan medis intensif.
Dalam struktur produk standar, manfaat rawat jalan (outpatient) umumnya berstatus sebagai fasilitas tambahan atau memiliki plafon yang dibatasi secara ketat. Hal ini dilakukan agar fungsi utama polis sebagai jaring pengaman dari bencana finansial (financial catastrophe) tetap terjaga tanpa membebani biaya premi dasar.
Perbedaan Risiko Rawat Inap dan Rawat Jalan
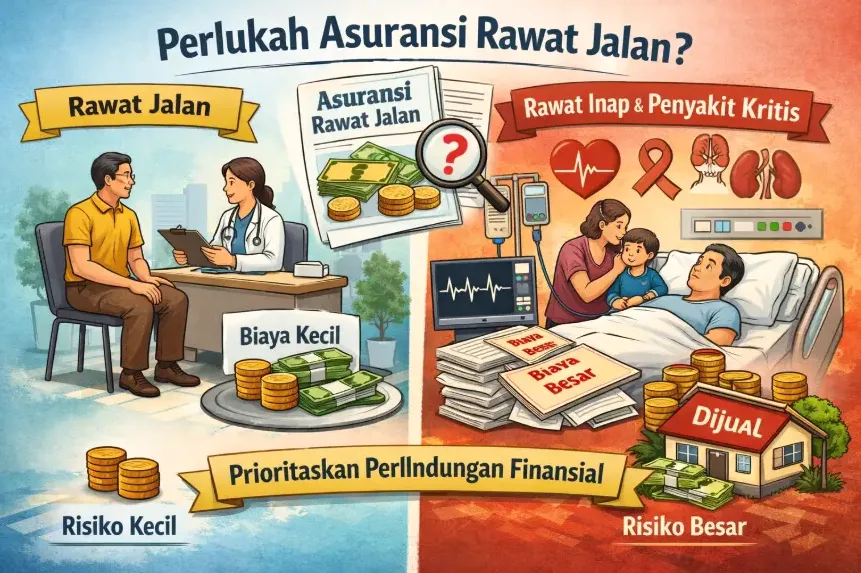
Dalam dunia aktuaria, jenis risiko medis dibagi berdasarkan dua kriteria utama, yaitu frekuensi kejadian dan besaran dampak finansial (severity). Perawatan rawat inap umumnya memiliki frekuensi kejadian yang relatif rendah, tetapi dampak finansialnya sangat tinggi.
Sebaliknya, perawatan rawat jalan memiliki frekuensi kejadian yang sangat tinggi dengan nilai finansial per transaksi yang relatif kecil. Perbedaan karakteristik risiko inilah yang menjadi dasar utama pengolahan produk dan penentuan batas pertanggungan oleh perusahaan asuransi.
Alasan Utama Kenapa Rawat Jalan Batasnya Hanya Pertentu di Asuransi Dasar
1. Frekuensi Klaim yang Sangat Tinggi (High Frequency, Low Severity)
Perawatan rawat jalan mencakup konsultasi dokter umum, pemeriksaan laboratorium ringan, hingga pembelian obat resep untuk penyakit ringan seperti flu atau sakit kepala. Kegiatan medis semacam ini terjadi jauh lebih sering dalam kehidupan sehari-hari dibandingkan tindakan rawat inap.
Jika perusahaan asuransi memberikan penjaminan rawat jalan tanpa batas pada produk dasar, jumlah klaim yang masuk akan sangat tinggi. Tingginya frekuensi transaksi ini memerlukan biaya administrasi dan pemrosesan klaim yang sangat besar dari sisi operasional.
2. Risiko Moral Hazard dan Penggunaan Berlebihan (Overutilization)
Dalam teori ekonomi dan asuransi, istilah moral hazard merujuk pada perubahan perilaku seseorang ketika merasa dirinya terlindungi sepenuhnya dari risiko finansial. Ketika fasilitas rawat jalan diberikan tanpa batasan yang jelas, ada kecenderungan pemegang polis untuk menggunakan fasilitas medis secara berlebihan.
Nasabah mungkin akan lebih sering mengunjungi dokter untuk keluhan yang sebenarnya bisa disembuhkan dengan istirahat, atau meminta pemeriksaan penunjang yang tidak terlalu krusial. Batasan pada produk dasar berfungsi sebagai kontrol risiko untuk mencegah terjadinya pengeluaran medis yang tidak efisien.
3. Struktur Kalkulasi Premi agar Tetap Terjangkau
Alasan finansial di balik kenapa rawat jalan batasnya hanya tertentu di asuransi dasar berkaitan erat dengan kalkulasi aktuaria dalam menetapkan harga premi. Untuk menutup biaya dari peristiwa yang frekuensinya tinggi seperti rawat jalan, perusahaan asuransi harus mengumpulkan dana yang jauh lebih besar.
Jika manfaat rawat jalan dibuka secara penuh tanpa batasan pada polis standar, harga premi bulanan atau tahunan akan melonjak sangat tinggi. Hal ini dapat membuat produk asuransi dasar menjadi tidak terjangkau bagi sebagian besar calon nasabah.
4. Fokus Utama Proteksi Financial Catastrophe
Tujuan inti dari kepemilikan asuransi adalah melindungi seseorang dari kebangkrutan akibat tagihan medis yang ekstrem, seperti operasi jantung atau perawatan kanker. Tagihan rawat inap dapat mencapai puluhan hingga ratusan juta rupiah dalam waktu singkat.
Biaya sebesar itu jauh lebih sulit ditanggung oleh tabungan pribadi dibandingkan tagihan rawat jalan yang umumnya berkisar ratusan ribu hingga beberapa juta rupiah. Oleh karena itu, skema asuransi dasar memprioritaskan alokasi dana perlindungan untuk risiko katastropik tersebut.
Perbandingan Rawat Inap vs Rawat Jalan dalam Asuransi
Untuk memberikan gambaran yang lebih jelas mengenai perbedaan mendasar antara kedua tipe perawatan ini dalam kacamata manajemen risiko, berikut adalah tabel perbandingannya:
| Parameter | Rawat Inap (Inpatient) | Rawat Jalan (Outpatient) |
|---|---|---|
| Frekuensi Kejadian | Sangat Rendah hingga Sedang | Sangat Tinggi dan Rutin |
| Dampak Finansial per Kasus | Besar hingga Sangat Besar | Kecil hingga Sedang |
| Sifat Pengeluaran | Darurat dan Sulit Diprediksi | Dapat Diantisipasi / Rutin |
| Plafon pada Polis Dasar | Tinggi (Mengover biaya kamar, operasi, dll) | Terbatas (Ada limit harian/tahunan) |
| Tujuan Proteksi | Mencegah Kerugian Finansial Ekstrem | Membantu Biaya Pengobatan Harian |
| Metode Klaim | Mayoritas Cashless (Kartu Asuransi) | Kebanyakan Reimbursement atau Limit Kartu Ketat |
Risiko dan Dampak Batasan Rawat Jalan bagi Pemegang Polis
Dampak bagi Keuangan Pribadi dan Keluarga
Batasan pada rawat jalan memaksa pemegang polis untuk tetap menyiapkan anggaran mandiri guna menutup biaya kesehatan harian. Jika seseorang tidak menyadari adanya limitasi ini, mereka berisiko mengalami kebocoran anggaran ketika harus melakukan pengobatan jalan berulang kali.
Pengeluaran kecil yang terjadi secara terus-menerus tanpa disadari dapat menggerogoti arus kas harian. Oleh karena itu, mengandalkan asuransi dasar saja tanpa persiapan arus kas yang memadai bukanlah strategi keuangan yang bijak.
Dampak bagi Operasional Perusahaan (Asuransi Kumpulan)
Bagi perusahaan yang menyediakan asuransi kesehatan karyawan, fasilitas rawat jalan sering kali menjadi komponen biaya yang paling dinamis. Penggunaan manfaat rawat jalan yang tidak terkontrol oleh karyawan dapat menyebabkan rasio klaim (claim ratio) perusahaan membengkak.
Rasio klaim yang tinggi pada akhir tahun polis akan berdampak langsung pada kenaikan harga premi pembaruan di tahun berikutnya. Akibatnya, manajemen perusahaan harus membatasi batas rawat jalan agar anggaran kesejahteraan karyawan tetap stabil dan berkelanjutan.
Strategi Mengatasi Batasan Rawat Jalan dalam Perencanaan Keuangan
1. Menguji dan Memahami Detail Polis (Policy Fine Print)
Langkah awal yang paling krusial adalah membaca ketentuan polis secara rinci sebelum menyetujui kontrak asuransi. Pemegang polis perlu memeriksa tabel manfaat untuk mengetahui berapa plafon harian konsultasi dokter, limit obat-obatan, serta batas agregat tahunan.
Memahami syarat dan batasan ini membantu nasabah menghindari penolakan klaim di kemudian hari. Informasi yang transparan di awal akan mempermudah alokasi dana pribadi untuk biaya medis yang tidak dijamin.
2. Memanfaatkan Manfaat Tambahan (Rider) Secara Bijak
Perusahaan asuransi umumnya menyediakan opsi manfaat tambahan atau rider rawat jalan yang dapat ditambahkan ke dalam polis dasar. Fasilitas ini memungkinkan nasabah memperluas cakupan pertanggungan sesuai dengan kebutuhan spesifik kesehatan mereka.
Namun, penambahan rider tentu akan diikuti oleh peningkatan nilai premi yang harus dibayarkan. Pemegang polis harus menghitung secara cermat apakah penambahan biaya premi sebanding dengan proyeksi penggunaan fasilitas rawat jalan tersebut.
3. Membangun Dana Darurat Khusus Kesehatan
Salah satu pendekatan terbaik dalam manajemen keuangan pribadi adalah memisahkan dana darurat medis dari produk asuransi. Dana darurat ini berfungsi sebagai pelapis pertama untuk menanggung biaya rawat jalan, pembelian obat bebas, atau biaya deduksil medis.
Dengan adanya dana darurat, Anda tidak perlu bergantung sepenuhnya pada polis asuransi dasar untuk penyakit-penyakit ringan. Prinsip ini menggabungkan antara konsep self-insurance untuk risiko kecil dan transfer risiko ke asuransi untuk risiko besar.
4. Menerapkan Gaya Hidup Preventif
Cara paling efektif untuk mengurangi beban biaya rawat jalan adalah meminimalkan risiko jatuh sakit. Investasi pada pola makan sehat, olahraga teratur, dan istirahat yang cukup memiliki imbal hasil jangka panjang yang jauh lebih tinggi.
Pemeriksaan kesehatan berkala (medical check-up) secara mandiri juga dapat membantu mendeteksi masalah kesehatan lebih awal. Penanganan dini umumnya memerlukan biaya yang jauh lebih terjangkau dibandingkan pengobatan penyakit yang sudah berlanjut.
Contoh Penerapan dalam Konsteuks Bisnis dan Keuangan Pribadi
Kasus 1: Karyawan Swasta dengan Asuransi Kantor
Budi adalah seorang karyawan di perusahaan swasta yang mendapatkan fasilitas asuransi kesehatan kumpulan. Polis tersebut menanggung rawat inap secara penuh sesuai tagihan, namun memberikan limit rawat jalan sebesar Rp500.000 per kunjungan dengan maksimal 10 kali setahun.
Saat Budi mengalami demam dan berobat ke klinik, total tagihan dokter dan obat mencapai Rp750.000. Karena adanya batasan plafon, asuransi hanya membayar Rp500.000, sedangkan sisa Rp250.000 dibayarkan oleh Budi menggunakan dana pribadi (out-of-pocket).
Kasus 2: Pelaku UMKM yang Membeli Asuransi Mandiri
Siti, seorang pemilik usaha mikro, sedang memilih produk asuransi kesehatan mandiri untuk keluarganya. Ia dihadapkan pada dua pilihan: Produk A (Rawat inap lengkap tanpa rawat jalan) dan Produk B (Rawat inap lengkap plus rider rawat jalan tanpa batasan ketat).
Setelah dihitung, selisih premi Produk B mencapai Rp1,5 juta per bulan lebih mahal dibanding Produk A. Siti memutuskan memilih Produk A dan mendistribusikan selisih anggaran Rp1,5 juta tersebut ke dalam tabungan dana darurat khusus kesehatan keluarganya.
Kesalahan Umum Masyarakat Terkait Asuransi Rawat Jalan
Menganggap Asuransi sebagai Tabungan Pengeluaran Harian
Banyak orang menganggap bahwa membeli asuransi berarti seluruh pengeluaran medis, sekecil apa pun, harus bisa diklaim. Pemikiran ini keliru karena asuransi dirancang sebagai alat pengalih risiko ekstrem, bukan sebagai alat pembayaran pengeluaran konsumtif harian.
Menggunakan asuransi untuk setiap biaya medis kecil dapat meningkatkan beban administrasi dan berpotensi menaikkan profil risiko pemegang polis. Asuransi bukanlah instrumen investasi atau tabungan yang harus "dicairkan" agar tidak rugi.
Mengabaikan Ketentuan Pengecualian (Exclusions)
Kesalahan lain yang sering terjadi adalah tidak memperhatikan daftar pengecualian dalam manfaat rawat jalan. Beberapa polis tidak mengover biaya vitamin, suplemen, kosmetik kulit, atau perawatan estetika melalui prosedur rawat jalan.
Ketika klaim atas barang-barang tersebut ditolak, nasabah sering kali menyalahkan pihak asuransi. Padahal, pembatasan tersebut telah tertulis secara resmi dalam dokumen perjanjian polis sejak awal.
Menyamakan Polis Dasar dengan Polis Comprehensive
Setiap produk asuransi dirancang untuk segmen pasar dan tingkat kebutuhan yang berbeda-beda. Produk asuransi dasar menitikberatkan pada efisiensi biaya premi dengan cakupan proteksi vital.
Mengharapkan manfaat rawat jalan yang setara dengan polis kelas comprehensive atau premium pada produk dasar merupakan ekspektasi yang tidak realistis. Pemegang polis harus menyelaraskan antara anggaran yang dibayarkan dengan besaran manfaat yang diterima.
Kesimpulan dan Insight Utama
Memahami alasan kenapa rawat jalan batasnya hanya tertentu di asuransi dasar membantu masyarakat menyusun ekspektasi yang realistis serta merancang strategi keuangan yang solid. Industri asuransi menetapkan batasan ini berdasarkan perhitungan aktuaria, frekuensi risiko, pengelolaan moral hazard, dan upaya menjaga harga premi agar tetap terjangkau oleh masyarakat luas.
Asuransi dasar hadir terutama untuk mengamankan kondisi finansial keluarga dari ancaman tagihan rumah sakit yang sangat besar akibat rawat inap. Sementara untuk kebutuhan pengobatan jalan yang sifatnya harian dan rutin, pendekatan kombinasi antara pemanfaatan rider, penyediaan dana darurat pribadi, dan penerapan gaya hidup sehat merupakan solusi terbaik.
Dengan pembagian peran yang jelas antara asuransi dan dana pribadi, Anda dapat mencapai kestabilan finansial jangka panjang tanpa terkejut oleh batasan polis di kemudian hari. Keputusan keuangan yang bijak selalu dimulai dari pemahaman yang mendalam terhadap produk dan risiko yang dihadapi.