Memahami Strategi Proteksi Kesehatan: Apa Manfaat Memiliki Asuransi Swasta sebagai Pelengkap BPJS?
Kesehatan merupakan salah satu aset terpenting dalam kehidupan manusia yang berbanding lurus dengan stabilitas keuangan. Gangguan kesehatan yang datang tanpa diduga dapat memicu krisis finansial apabila tidak dimitigasi dengan perencanaan yang matang. Oleh karena itu, skema perlindungan kesehatan menjadi kebutuhan krusial bagi setiap individu, keluarga, maupun pelaku usaha.
Pemerintah Indonesia telah menyediakan program Jaminan Kesehatan Nasional (JKN) melalui BPJS Kesehatan sebagai perlindungan dasar bagi seluruh warga negara. Meskipun sistem ini menawarkan jaminan yang sangat luas, banyak masyarakat mulai mempertimbangkan perlindungan tambahan. Memahami apa manfaat memiliki asuransi swasta sebagai pelengkap bpjs menjadi langkah awal yang penting dalam membangun fondasi keuangan yang solid.
Penggabungan antara program pemerintah dan polis komersial bukanlah langkah yang berlebihan, melainkan bentuk efisiensi manajemen risiko. Artikel ini akan mengupas secara mendalam, analitis, dan objektif mengenai penggabungan kedua instrumen proteksi ini agar Anda dapat mengambil keputusan finansial yang tepat.
Konsep Dasar Proteksi Kesehatan: BPJS dan Asuransi Swasta
Untuk memahami urgensi proteksi ganda, penting bagi kita untuk membedakan filosofi dasar serta mekanisme kerja dari kedua jenis perlindungan ini. Keduanya dirancang dengan tujuan utama yang sama, yaitu mengalihkan risiko finansial akibat penyakit, namun menggunakan pendekatan operasional yang berbeda.
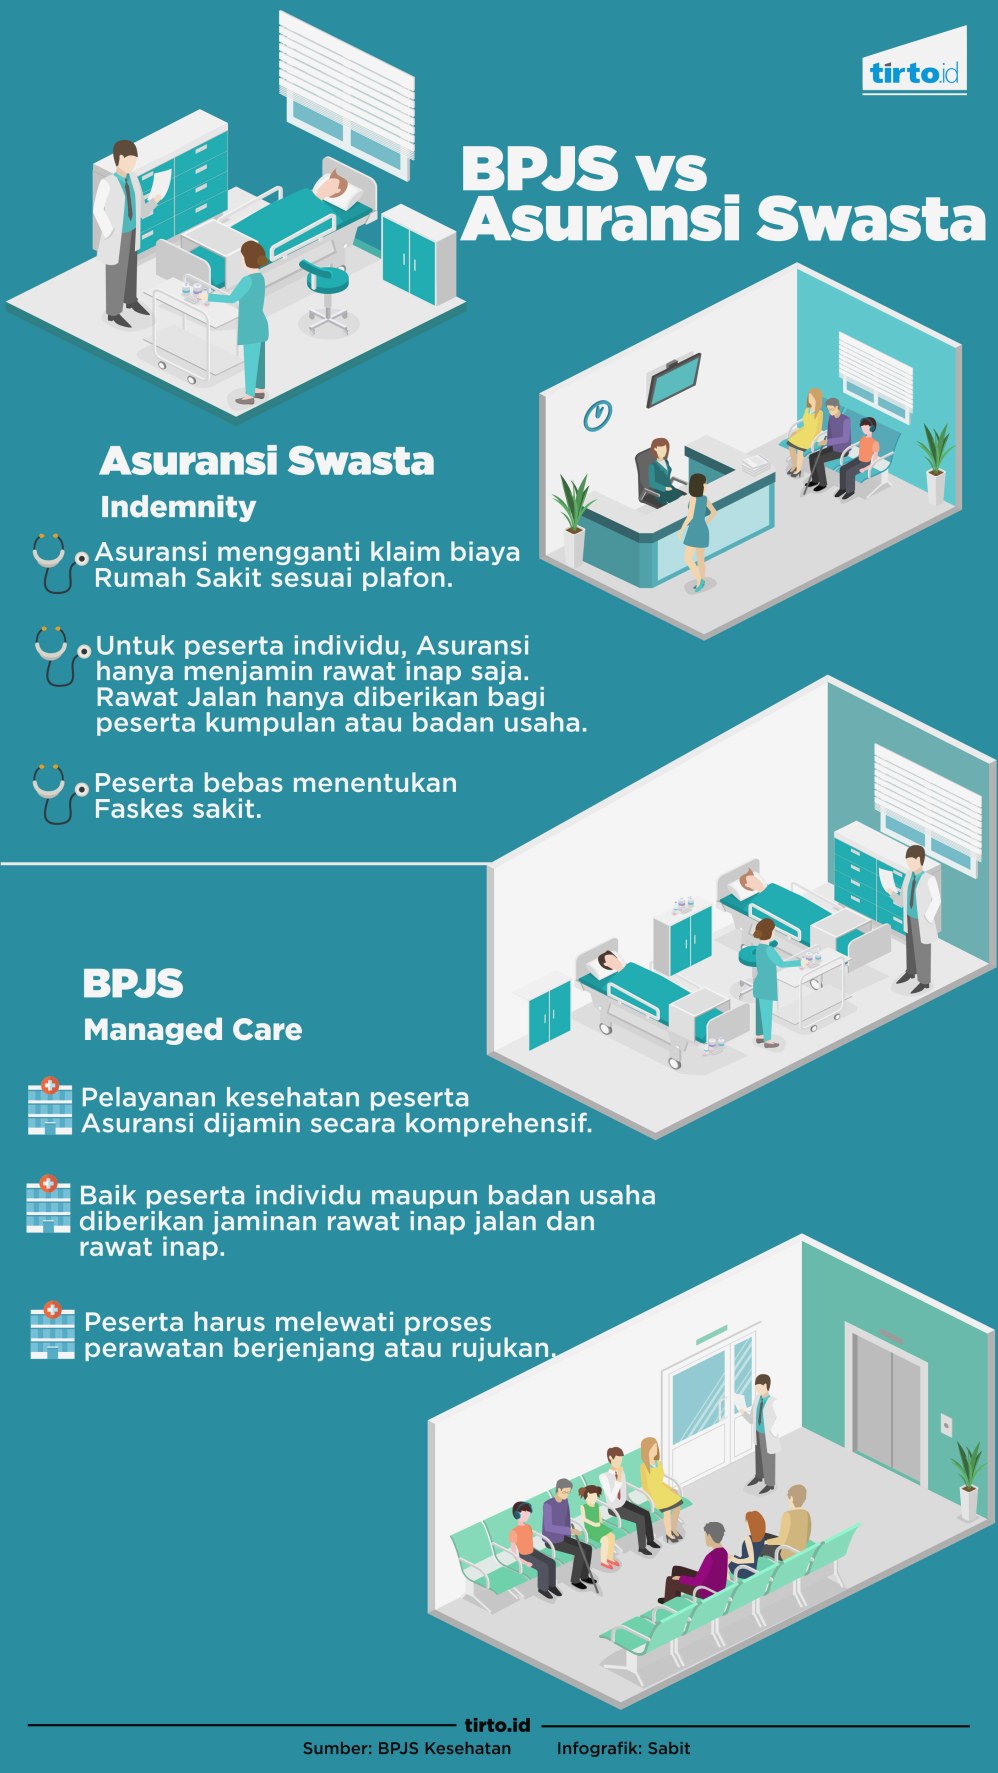
BPJS Kesehatan beroperasi dengan prinsip gotong royong dan berorientasi pada keadilan sosial. Seluruh pemegang kartu berhak mendapatkan pelayanan medis sesuai indikasi klinis tanpa dibatasi oleh plafon biaya. Namun, akses pelayanan harus mengikuti prosedur sistem rujukan berjenjang yang telah ditetapkan oleh pemerintah.
Di sisi lain, asuransi kesehatan swasta merupakan produk keuangan komersial yang berbasis pada kontrak polis tertulis. Polis ini memberikan fleksibilitas akses serta kenyamanan layanan yang disesuaikan dengan besaran premi yang dibayarkan. Penggabungan keduanya menciptakan skema perlindungan yang saling mengisi celah kekurangan masing-masing instrumen.
+-----------------------------------------------------------------------+
|                         STRUKTUR PROTEKSI IDEAL                      |
+-----------------------------------------------------------------------+
|   -> Asuransi Swasta (Kenyamanan & Akses Cepat)  |
|   -> BPJS Kesehatan (Cakupan Luas Tanpa Limit)  |
+-----------------------------------------------------------------------+
Apa Manfaat Memiliki Asuransi Swasta sebagai Pelengkap BPJS?
Mengandalkan satu instrumen proteksi sering kali masih menyisakan celah risiko finansial maupun kenyamanan operasional. Pertanyaan mengenai apa manfaat memiliki asuransi swasta sebagai pelengkap bpjs dapat dijawab melalui beberapa poin strategis berikut ini.
1. Akses Layanan Kesehatan yang Lebih Cepat dan Efisien
Salah satu tantangan utama dalam penggunaan jaminan sosial adalah antrean pelayanan yang cukup panjang. Asuransi komersial memungkinkan pasien untuk langsung berkonsultasi ke dokter spesialis atau rumah sakit swasta mitra tanpa harus melewati fasilitas kesehatan tingkat pertama (FKTP).
Proses penanganan medis yang lebih cepat sangat krusial untuk kondisi kesehatan tertentu yang membutuhkan penanganan segera. Efisiensi waktu ini juga meminimalkan hilangnya produktivitas kerja bagi profesional dan pelaku usaha.
2. Kebebasan Memilih Fasilitas Kesehatan dan Dokter
Asuransi swasta memberikan Fleksibilitas tinggi bagi pemegang polis untuk memilih rumah sakit, laboratorium, hingga dokter spesialis yang diinginkan. Anda tidak terbatas pada wilayah domisili atau rujukan faskes tertentu.
Fasilitas ini sangat bermanfaat apabila Anda membutuhkan pendapat kedua (second opinion) dari pakar medis terkemuka. Akses yang luas ini memastikan Anda mendapatkan penanganan dari tenaga ahli yang paling dipercayai.
3. Peningkatan Fasilitas Kamar Rawat Inap
Sistem BPJS Kesehatan membagi kelas perawatan berdasarkan besaran iuran atau status kepesertaan. Dalam situasi tertentu, kamar rawat inap sesuai hak kelas BPJS mungkin sedang penuh.
Dengan memiliki asuransi komersial, Anda dapat mengajukan klaim untuk kelas kamar yang lebih tinggi, seperti kamar VIP atau kamar satu bed. Hal ini memberikan kenyamanan dan privasi yang lebih baik selama proses pemulihan.
4. Proteksi Finansial Terhadap Biaya Non-Medis dan Pengeluaran Tak Terduga
Meski BPJS menanggung sebagian besar tindakan medis, ada beberapa komponen biaya yang mungkin tidak dijamin sepenuhnya, seperti obat-obatan luar formularium nasional atau alat medis tertentu.
Asuransi swasta dapat menutup selisih biaya (out-of-pocket expenses) tersebut. Selain itu, beberapa polis swasta menyediakan manfaat santunan tunai harian yang berfungsi menggantikan pendapatan yang hilang selama masa perawatan.
5. Jangkauan Perlindungan hingga Luar Negeri
BPJS Kesehatan hanya berlaku di dalam wilayah hukum Republik Indonesia. Jika Anda sering bepergian ke luar negeri untuk urusan bisnis maupun liburan, risiko medis di luar negeri tidak akan tercover oleh BPJS.
Asuransi kesehatan swasta tertentu menyediakan opsi cakupan wilayah regional hingga global. Manfaat ini memberikan ketenangan pikiran saat Anda berada jauh dari tanah air.
Perbandingan Fitur: BPJS Kesehatan vs. Asuransi Swasta
Untuk memberikan gambaran yang lebih komprehensif, berikut adalah tabel perbandingan karakteristik utama antara BPJS Kesehatan dan Asuransi Swasta:
| Parameter Perbandingan | BPJS Kesehatan | Asuransi Kesehatan Swasta |
|---|---|---|
| Sistem Rujukan | Wajib rujukan berjenjang (FKTP ke FKRTL) | Langsung ke Rumah Sakit Mitra / Specialist |
| Batas Maksimum (Limit) | Tidak ada limit biaya (sesuai indikasi medis) | Terbatas sesuai annual limit dalam polis |
| Pilihan Rumah Sakit | Faskes yang bekerja sama dengan BPJS | Jaringan RS swasta yang luas (Lokal/Global) |
| Pre-existing Condition | Ditanggung sejak awal kepesertaan aktif | Memerlukan underwriting / ada masa tunggu |
| Pilihan Kamar | Sesuai hak kelas kepesertaan | Sesuai dengan plan yang dibeli |
| Biaya Premi/Iuran | Sangat terjangkau dan disubsidi/diatur negara | Bervariasi tergantung usia, risiko, dan manfaat |
Risiko dan Hal yang Perlu Dipertimbangkan
Meski kombinasi ini menawarkan perlindungan yang sangat ideal, terdapat beberapa pertimbangan finansial dan operasional yang harus diperhitungkan secara matang sebelum membeli polis swasta.
Beban Premi Bulanan yang Meningkat
Menambah polis swasta berarti menambah pos pengeluaran rutin dalam anggaran keuangan keluarga atau perusahaan. Anda harus memastikan bahwa pembayaran premi tidak mengganggu arus kas bulanan atau pengeluaran pokok lainnya.
Penetapan besaran premi asuransi swasta biasanya naik seiring bertambahnya usia pemegang polis. Oleh karena itu, analisis kemampuan finansial jangka panjang sangat diperlukan.
Ketentuan Masa Tunggu dan Pengecualian Polis
Berbeda dengan BPJS yang langsung menanggung penyakit tanpa masa tunggu setelah kepesertaan aktif, asuransi swasta menerapkan aturan waiting period. Penyakit kritis atau kondisi yang sudah ada sebelumnya (pre-existing conditions) umumnya tidak langsung dijamin.
Membaca dan memahami isi klausul polis merupakan kewajiban konsumen. Kegagalan memahami poin pengecualian dapat memicu penolakan klaim di kemudian hari.
+-------------------------------------------------------------------+
|               CHECKLIST SEBELUM MEMBELI POLIS SWASTA               |
+-------------------------------------------------------------------+
|  Evaluasi rasio anggaran (Maksimal 5-10% dari pendapatan)      |
|  Cek ketentuannya terkait Pre-existing Condition               |
|  Pahami batasan limit tahunan dan inner limit                  |
|  Pastikan sistem klaim mendukung metode Cashless               |
+-------------------------------------------------------------------+
Strategi Mengombinasikan BPJS dan Asuransi Swasta secara Efisien
Agar tidak terjadi overlapping atau tumpang tindih manfaat yang sia-sia, diperlukan pendekatan strategis dalam mengombinasikan kedua instrumen ini.
Menerapkan Mekanisme Coordination of Benefit (CoB)
Beberapa rumah sakit dan perusahaan asuransi menyediakan fasilitas Coordination of Benefit (CoB). Mekanisme ini memungkinkan penggabungan pembayaran klaim antara BPJS Kesehatan dan asuransi swasta.
Sebagai contoh, Anda dapat menggunakan BPJS untuk menanggung biaya dasar perawatan, sementara asuransi swasta digunakan untuk membayar selisih kenaikan kelas kamar atau fasilitas tambahan. Strategi ini membantu menghemat limit tahunan asuransi swasta Anda.
Memilih Polis Swasta dengan Sistem Murni Rawat Inap
Jika anggaran Anda terbatas, pilihlah asuransi swasta yang berfokus pada manfaat rawat inap (inpatient) saja. Untuk kebutuhan rawat jalan (outpatient), pemeriksaan rutin, dan obat harian, Anda dapat mengandalkan fasilitas BPJS Kesehatan.
Langkah ini sangat efektif untuk menekan besaran premi bulanan asuransi swasta, namun tetap menjaga Anda dari risiko finansial krisis akibat perawatan inap yang mahal.
Memanfaatkan Asuransi Kumpulan dari Tempat Kerja
Bagi karyawan, periksa kembali fasilitas asuransi kesehatan komersial yang disediakan oleh perusahaan. Banyak perusahaan memberikan proteksi asuransi swasta grup sebagai pelengkap BPJS Ketenagakerjaan dan Kesehatan.
Jika manfaat dari kantor sudah mencukupi, Anda mungkin hanya perlu menambah polis swasta pribadi jenis top-up atau asuransi penyakit kritis (critical illness) dengan nilai pertanggungan tunai.
Contoh Penerapan dalam Perencanaan Keuangan Pribadi dan UMKM
Penerapan penggabungan proteksi ini dapat disesuaikan dengan profil risiko dan skala ekonomi masing-masing individu maupun entitas bisnis.
Studi Kasus 1: Pekerja Mandiri / Freelancer
Seorang pekerja mandiri memiliki risiko kehilangan pendapatan jika harus dirawat di rumah sakit dalam waktu lama. BPJS Kesehatan digunakan untuk membiayai seluruh tindakan medis rawat jalan dan operasi.
Sementara itu, pekerja tersebut membeli polis asuransi swasta sederhana yang menyertakan manfaat santunan harian (hospital cash plan). Santunan tunai ini berguna untuk mengganti biaya operasional hidup harian selama masa pemulihan di mana ia tidak dapat bekerja.
Studi Kasus 2: Pelaku Usaha Kecil dan Menengah (UMKM)
Pemilik UMKM wajib mendaftarkan karyawannya ke dalam program BPJS Kesehatan sesuai regulasi pemerintah. Namun, untuk mempertahankan talenta kunci (key talent), pemilik usaha memberikan fasilitas tambahan berupa asuransi kesehatan swasta kumpulan.
BPJS Kesehatan digunakan untuk menangani penyakit kronis berbiaya tinggi tanpa batas limit, sedangkan asuransi swasta memberikan kenyamanan penanganan cepat tanpa antre untuk penyakit ringan. Langkah ini terbukti meningkatkan kepuasan dan loyalitas karyawan tanpa membebani keuangan operasional UMKM secara berlebihan.
Kesalahan Umum dalam Mengelola Proteksi Ganda
Dalam praktiknya, sering kali timbul persepsi yang keliru mengenai pengelolaan dua perlindungan kesehatan ini. Menghindari kesalahan umum berikut akan membuat manajemen proteksi Anda menjadi lebih optimal.
Menghentikan BPJS Karena Memiliki Asuransi Swasta
Kesalahan fatal yang sering terjadi adalah mengabaikan iuran BPJS Kesehatan setelah membeli polis komersial. Harus diingat bahwa BPJS Kesehatan bersifat wajib (mandatory) menurut undang-undang di Indonesia.
Selain itu, BPJS tidak memiliki batas limit tahunan dan menanggung penyakit kronis seperti gagal ginjal atau cuci darah tanpa batas pengobatan. Asuransi swasta biasanya memiliki batas limit tahunan yang bisa habis jika digunakan untuk pengobatan penyakit kronis jangka panjang.
Mengabaikan Batas Limit Tahun Polis
Banyak orang merasa aman karena sudah memiliki asuransi komersial tanpa mengecek berapa plafon maksimal pertanggungannya. Ketika terjadi perawatan medis skala besar, biaya bisa saja melampaui limit tahunan (over-limit).
Jika hal ini terjadi dan BPJS Kesehatan Anda dalam kondisi tidak aktif karena menunggak, seluruh sisa biaya wajib dibayar menggunakan uang pribadi. Pastikan status kepesertaan BPJS Anda selalu aktif.
Kurangnya Transparansi Saat Mengisi Formulir Polis
Saat mengajukan asuransi swasta, menyembunyikan riwayat medis masa lalu agar polis disetujui adalah tindakan berrisiko tinggi. Hal ini dapat menyebabkan pembatalan polis atau penolakan klaim secara sepihak oleh perusahaan asuransi saat terjadi risiko di masa depan.
Kesimpulan: Keseimbangan Antara Efisiensi dan Kenyamanan
Mewujudkan ketahanan finansial keluarga maupun bisnis memerlukan kesiapan dalam menghadapi risiko kesehatan. Mengetahui secara jelas apa manfaat memiliki asuransi swasta sebagai pelengkap bpjs membantu Anda merancang skema perlindungan yang proporsional, efisien, dan komprehensif.
BPJS Kesehatan berfungsi sebagai jaring pengaman finansial dasar yang kuat dengan jangkauan tanpa batas biaya, sedangkan asuransi swasta hadir mengisi celah fleksibilitas, kenyamanan, serta kecepatan akses pelayanan medis. Kombinasi keduanya menciptakan sinergi proteksi yang ideal tanpa harus mengorbankan stabilitas arus kas.
Lakukan evaluasi terhadap kemampuan finansial, profil risiko kesehatan keluarga, serta kebutuhan spesifik Anda sebelum memilih produk asuransi tambahan. Dengan perencanaan yang cermat dan pemahaman yang tepat, Anda dapat menikmati hidup yang berkualitas dengan perlindungan keuangan yang maksimal.