Mengenal Hospital Cash Plan: Apa Manfaat Rider Hospital Cash Plan pada Asuransi Kesehatan Anda?
Risiko sakit dan harus menjalani rawat inap di rumah sakit dapat menimpa siapa saja tanpa memandang usia maupun profesi. Ketika seseorang dirawat di rumah sakit, fokus utama sering kali tertuju pada biaya medis seperti tagihan dokter, obat-obatan, dan tindakan bedah.
Namun, ada dampak finansial lain yang sering terabaikan, yaitu hilangnya potensi penghasilan harian dan munculnya biaya-biaya non-medis. Dalam konteks perencanaan keuangan modern, pemahaman mengenai apa manfaat rider hospital cash plan pada asuransi menjadi sangat krusial untuk menutup celah risiko finansial tersebut.
Rider atau manfaat tambahan ini dirancang untuk memberikan perlindungan ekstra berupa santunan uang tunai harian selama pemegang polis dirawat di rumah sakit. Artikel ini akan membahas secara mendalam dan analitis mengenai konsep dasar, manfaat, perhitungan keuangan, hingga strategi penerapan hospital cash plan secara objektif.
Memahami Konsep Dasar Rider Hospital Cash Plan
Sebelum membahas lebih jauh mengenai manfaatnya, penting untuk memahami terlebih dahulu definisi dan mekanisme kerja dari rider hospital cash plan. Dalam industri asuransi, rider adalah program perlindungan tambahan yang ditempelkan pada polis asuransi dasar, baik asuransi jiwa maupun asuransi kesehatan utama.
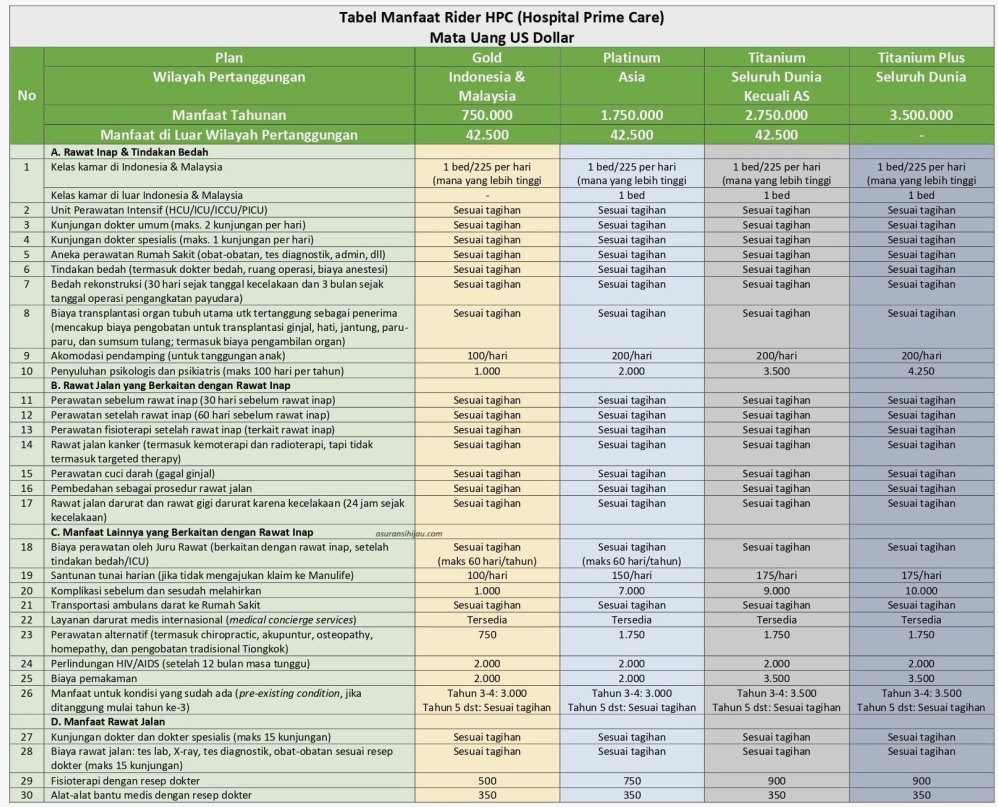
Hospital Cash Plan (HCP) adalah jenis rider yang memberikan manfaat berupa uang tunai dalam jumlah pasti (fixed benefit) untuk setiap hari perawatan rawat inap pemegang polis. Besaran uang tunai ini telah disepakati di awal kontrak, misalnya Rp500.000, Rp1.000.000, atau lebih per hari.
Berbeda dengan asuransi kesehatan utama yang menggunakan sistem ganti rugi (indemnity) sesuai tagihan rumah sakit, hospital cash plan bekerja tanpa memedulikan berapa besar tagihan riil medis Anda. Selama kriteria rawat inap terpenuhi sesuai polis, perusahaan asuransi akan mencairkan dana tunai tersebut langsung kepada pemegang polis.
+-------------------------------------------------------------------+
|                     STRUKTUR POLIS ASURANSI                       |
+-------------------------------------------------------------------+
|  Polis Dasar (Jiwa / Kesehatan)                                   |
|  └── Rider tambahan 1: Critical Illness                           |
|  └── Rider tambahan 2: Hospital Cash Plan (Santunan Tunai Harian) |
+-------------------------------------------------------------------+
Apa Manfaat Rider Hospital Cash Plan pada Asuransi?
Pengintegrasian santunan harian ke dalam perlindungan finansial pribadi maupun keluarga memberikan berbagai keuntungan strategis. Berikut adalah rincian mendalam tentang apa manfaat rider hospital cash plan pada asuransi dari sudut pandang manajemen risiko keuangan.
                           MANFAAT RIDER HCP
                                   │
      ┌────────────────────────────┼────────────────────────────┐
      ▼                            ▼                            ▼
Pengganti Income             Biaya Non-Medis            Fasilitas Double Claim
(Income Replacement)        (Transport & Logistik)      (Tambahan Proteksi)
1. Pengganti Penghasilan yang Hilang (Income Replacement)
Bagi seorang pekerja lepas (freelancer), pemilik UMKM, atau profesional mandiri, tidak bekerja berarti tidak ada pemasukan. Ketika harus dirawat di rumah sakit selama beberapa hari atau minggu, arus kas pribadi maupun usaha dapat terganggu secara signifikan.
Manfaat utama dari hospital cash plan adalah berfungsi sebagai pengganti penghasilan harian yang hilang (lost income). Uang santunan yang dicairkan dapat digunakan secara bebas untuk memenuhi kebutuhan hidup sehari-hari selama masa pemulihan.
2. Menutup Biaya Operasional Non-Medis
Asuransi kesehatan standar umumnya hanya menanggung biaya medis langsung seperti kamar, obat, dan jasa dokter. Padahal, saat ada anggota keluarga yang dirawat, timbul biaya-biaya non-medis yang cukup menyita anggaran.
Biaya non-medis ini meliputi transportasi keluarga yang menjaga, konsumsi harian di rumah sakit, hingga biaya sewa pengasuh anak sementara di rumah. Santunan tunai dari hospital cash plan dapat mengover pengeluaran-pengeluaran tak terduga ini tanpa mengganggu tabungan utama.
3. Kemudahan Fleksibilitas Penggunaan Dana
Manfaat asuransi kesehatan konvensional dibayarkan langsung ke rumah sakit (cashless) atau penggantian (reimbursement) berbasis kuitansi medis. Sebaliknya, dana dari hospital cash plan dicairkan dalam bentuk uang tunai langsung ke rekening Anda.
Perusahaan asuransi tidak akan meminta bukti kuitansi penggunaan uang tersebut setelah dicairkan. Fleksibilitas ini memberikan kendali penuh kepada pemegang polis untuk mengalokasikan dana sesuai kebutuhan paling mendesak.
4. Memungkinkan Fasilitas Klaim Ganda (Double Claim)
Banyak masyarakat bertanya-tanya apakah produk ini dapat digabungkan dengan asuransi lain. Karakteristik fixed benefit pada hospital cash plan memungkinkan Anda melakukan proses klaim ganda (double claim).
Artinya, jika biaya pengobatan medis sudah ditanggung penuh oleh BPJS Kesehatan atau asuransi kantor, Anda tetap berhak mengajukan klaim santunan harian hospital cash plan. Hal ini menjadikan polis tambahan ini sebagai pelengkap sempurna bagi proteksi yang sudah Anda miliki.
Perbandingan: Asuransi Kesehatan Utama vs. Hospital Cash Plan
Untuk memahami pemosisian produk secara tepat dalam portofolio keuangan Anda, mari cermati perbedaan mendasar antara asuransi kesehatan utama dan rider hospital cash plan pada tabel berikut:
| Parameter | Asuransi Kesehatan Utama | Rider Hospital Cash Plan |
|---|---|---|
| Prinsip Manfaat | Indemnity (Ganti rugi sesuai tagihan) | Fixed Benefit (Jumlah santunan pasti) |
| Tujuan Utama | Membayar tagihan pengobatan medis | Mengganti pendapatan & biaya non-medis |
| Penerima Manfaat | Rumah sakit atau Pemegang Polis | Pemegang Polis secara langsung |
| Basis Klaim | Perincian kuitansi dan tindakan medis | Bukti surat rawat inap & lama hari dirawat |
| Penggabungan Klaim | Tidak bisa double claim untuk biaya sama | Sifatnya melengkapi (double claim bisa) |
Perbandingan di atas memperlihatkan bahwa kedua instrumen ini tidak saling meniadakan, melainkan saling melengkapi dalam skema manajemen risiko terpadu.
Risiko dan Hal yang Perlu Dipertimbangkan Sebelum Membeli
Meskipun menawarkan berbagai fleksibilitas, menambahkan rider hospital cash plan memerlukan kecermatan. Ada beberapa batasan dan ketentuan polis yang wajib dipahami agar tidak terjadi kesalahpahaman saat mengajukan klaim.
Ketentuan Masa Tunggu (Waiting Period)
Manfaat rider biasanya tidak langsung aktif sesaat setelah polis disetujui. Perusahaan asuransi umumnya menerapkan masa tunggu berkisar antara 30 hingga 90 hari untuk penyakit biasa, dan bisa lebih lama untuk penyakit kritis atau kondisi yang sudah ada sebelumnya (pre-existing conditions).
Batas Maksimum Hari dan Pagu Tahunan
Pencairan santunan harian memiliki batasan jumlah hari maksimum per kejadian rawat inap maupun per tahun polis. Sebagai contoh, polis mungkin membatasi klaim maksimal 90 hari atau 180 hari dalam satu tahun kalender.
Pengecualian Polis (Exclusions)
Tidak semua jenis rawat inap dapat diklaim melalui hospital cash plan. Rawat inap yang disebabkan oleh tindakan medis estetika, perawatan kecantikan, percobaan bunuh diri, atau cidera akibat olahraga ekstrem umumnya masuk dalam daftar pengecualian.
Dampak Terhadap Premi Total
Menambahkan rider secara otomatis akan meningkatkan total biaya premi berkala yang harus dibayarkan. Anda perlu melakukan kalkulasi apakah penambahan biaya premi sebanding dengan besarnya manfaat santunan harian yang diperoleh.
Strategi Mengintegrasikan Hospital Cash Plan dalam Keuangan Pribadi
Mengetahui apa manfaat rider hospital cash plan pada asuransi adalah langkah awal. Langkah selanjutnya adalah menyusun strategi integrasi yang efisien secara finansial.
                           STRATEGI INTEGRASI
                                   │
      ┌────────────────────────────┼────────────────────────────┐
      ▼                            ▼                            ▼
Hitung Kebutuhan Harian       Evaluasi Proteksi             Sesuaikan Anggaran
(Gaji + Biaya Operasional)     (BPJS / Asuransi Kantor)      (Maks. 10% Income)
1. Menghitung Kebutuhan Santunan Harian
Lakukan estimasi angka santunan harian yang ideal berdasarkan dua variabel utama: rata-rata penghasilan harian Anda dan perkiraan biaya operasional keluarga saat Anda dirawat.
$$textTarget Santunan Harian = textPengeluaran Harian Keluarga + left( fractextPenghasilan Bulanan30 right)$$
Jika total pengeluaran dan porsi penghasilan harian Anda bernilai Rp750.000, maka carilah opsi rider yang menyediakan nilai cash plan mendekati angka tersebut.
2. Evaluasi Proteksi yang Sudah Ada
Jika Anda telah dijamin oleh BPJS Kesehatan atau asuransi swasta dari perusahaan tempat bekerja, Anda tidak perlu mengambil asuransi kesehatan utama yang terlampau mahal. Sebagai gantinya, Anda dapat mengalokasikan anggaran untuk menyertakan rider hospital cash plan guna menutupi celah finansial yang tidak ditanggung oleh asuransi kantor.
3. Menyesuaikan dengan Anggaran Biaya Asuransi
Idealnya, total alokasi instrumen proteksi (termasuk premi dasar dan seluruh rider) berada pada kisaran 5% hingga 10% dari total pendapatan bulanan. Pastikan pembayaran premi hospital cash plan tidak mengganggu pos tabungan investasi atau dana darurat Anda.
Contoh Penerapan Konsep dalam Kehidupan Nyata
Untuk memberikan gambaran yang lebih konkret, berikut adalah dua ilustrasi skenario penggunaan hospital cash plan dalam skenario kehidupan nyata.
Skenario 1: Budi (Pemilik Usaha Kuliner / UMKM)
Budi mengelola sebuah warung makan mandiri dengan keuntungan bersih Rp300.000 per hari. Suatu hari, Budi terjangkit demam berdarah dan harus dirawat di rumah sakit selama 6 hari.
- Dampak Finansial: Selama 6 hari warung tutup, Budi kehilangan potensi pendapatan sebesar Rp1.800.000.
- Peran Asuransi Utama: Tagihan rumah sakit sebesar Rp7.000.000 telah dilunasi seluruhnya oleh asuransi kesehatan dasar Budi.
- Peran Rider Hospital Cash Plan: Budi memiliki rider HCP sebesar Rp500.000/hari. Ia menerima pencairan dana tunai sebesar:
$$textTotal Santunan = 6 text hari times textRp500.000 = textRp3.000.000$$
- Hasil Akhir: Uang tunai Rp3.000.000 tersebut dapat digunakan Budi untuk menutup kerugian potensi pendapatan warungnya yang libur serta membayar gaji satu karyawannya.
Skenario 2: Maya (Karyawan Swasta dengan Tanggungan Anak)
Maya adalah seorang karyawan swasta yang biaya medis rumah sakitnya ditanggung 100% oleh asuransi grup dari tempatnya bekerja. Namun, saat dirawat selama 5 hari, suaminya harus mengambil cuti di luar tanggungan untuk menjaga anak di rumah dan memesan transportasi online harian.
- Dampak Finansial: Muncul biaya tak terduga untuk konsumsi harian suami di rumah sakit, pengasuhan anak, dan transportasi senilai Rp1.500.000.
- Peran Rider Hospital Cash Plan: Maya mengajukan klaim santunan harian dari polis pribadinya yang mencakup rider HCP sebesar Rp400.000/hari.
- Hasil Akhir: Maya memperoleh pencairan dana sebesar Rp2.000.000 ($5 times textRp400.000$). Dana ini mengover seluruh pengeluaran operasional non-medis keluarganya tanpa menyentuh dana darurat keluarga.
Kesalahan Umum yang Sering Terjadi
Dalam praktik perencanaan keuangan, beberapa kekeliruan kerap terjadi akibat kurangnya pemahaman mendalam mengenai batasan produk ini.
- Menganggap Hospital Cash Plan sebagai Pengganti Asuransi Utama: Mengandalkan cash plan saja tanpa memiliki asuransi kesehatan indemnity sangat berisiko. Jika biaya pembedahan mencapai puluhan juta rupiah, santunan harian senilai ratusan ribu rupiah tentu tidak akan cukup menutup tagihan tersebut.
- Tidak Memperhatikan Syarat Minimum Rawat Inap: Sebagian polis menetapkan syarat bahwa rawat inap baru bisa diklaim jika dilakukan minimal $1 times 24$ jam atau $2 times 24$ jam berturut-turut. Rawat jalan atau observasi singkat di IGD umumnya tidak memenuhi syarat klaim.
- Kelalaian Mengumpulkan Dokumen Administrasi: Meskipun prosesnya relatif lebih sederhana daripada penggantian medis penuh, pengajuan klaim HCP tetap memerlukan resume medis resmi dari dokter pengampu dan surat keterangan perawatan inap dari rumah sakit.
Kesimpulan: Kapan Anda Membutuhkan Rider Ini?
Memahami apa manfaat rider hospital cash plan pada asuransi memperlihatkan bahwa instrumen ini berfungsi sebagai bantalan finansial pelengkap yang sangat bermanfaat. Produk ini mengamankan aspek-aspek keuangan yang tidak tersentuh oleh fasilitas asuransi kesehatan standar, seperti potensi hilangnya pendapatan harian dan melonjaknya biaya operasional keluarga saat masa perawatan.
Penambahan rider ini sangat direkomendasikan bagi para pekerja mandiri, freelancer, pemilik bisnis UMKM, maupun kepala keluarga yang ingin memastikan bahwa stabilitas arus kas harian tetap terjaga meskipun risiko sakit datang melanda.
Sebelum memutuskan untuk mengambil produk rider ini, lakukanlah peninjauan ulang terhadap polis yang Anda miliki saat ini. Hitung kembali kebutuhan riil harian keluarga Anda, bandingkan rasio biaya premi terhadap manfaat yang ditawarkan, serta pastikan Anda membaca seluruh klausul dan pengecualian polis secara cermat demi terciptanya perlindungan finansial yang menyeluruh dan berkelanjutan.