Mengenal Manfaat Cash Value pada Asuransi Whole Life: Panduan Lengkap Perencanaan Keuangan Jangka Panjang
Perencanaan keuangan yang matang memerlukan instrumen yang tidak hanya memberikan perlindungan, tetapi juga fleksibilitas di masa depan. Dalam dunia proteksi jiwa, terdapat berbagai instrumen yang menawarkan fitur tambahan di luar perlindungan risiko kematian standar.
Salah satu fitur yang paling sering menjadi topik diskusi dalam perencanaan keuangan adalah nilai tunai atau cash value. Banyak calon pemegang polis yang berupaya memahami secara mendalam tentang apa itu manfaat cash value pada asuransi whole life sebelum memutuskan untuk membeli produk tersebut.
Memahami konsep ini sangat penting agar masyarakat tidak salah dalam menaruh ekspektasi. Artikel ini akan mengupas secara tuntas, analitis, dan objektif mengenai mekanisme, manfaat, hingga strategi pemanfaatan cash value untuk kebutuhan keuangan pribadi maupun bisnis.
Definisi dan Konsep Dasar Cash Value pada Asuransi Whole Life
Sebelum membahas aspek yang lebih kompleks, penting untuk memahami dua elemen utama dalam topik ini: produk whole life dan komponen cash value itu sendiri.
Apa Itu Asuransi Whole Life?
Asuransi jiwa seumur hidup (whole life insurance) adalah jenis produk proteksi yang memberikan perlindungan jangka panjang. Karakteristik utamanya adalah durasi pertanggungan yang biasanya mencapai usia 99 atau 100 tahun.
Berbeda dengan asuransi jiwa berjangka (term life) yang hanya berlaku untuk periode tertentu, whole life menjamin pembayaran uang pertanggungan selama polis tetap aktif. Premi untuk produk ini umumnya bersifat tetap (level premium) sepanjang masa pembayaran yang disepakati.
Mekanisme Pembentukan Cash Value (Nilai Tunai)
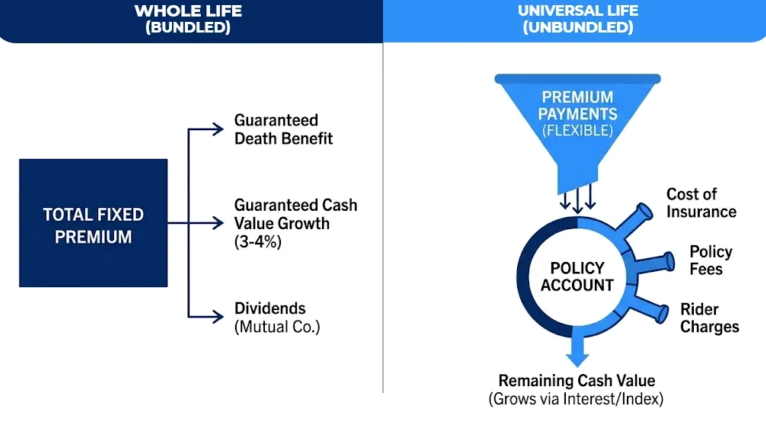
Nilai tunai (cash value) adalah akumulasi dana internal yang tumbuh di dalam produk asuransi whole life. Setiap kali pemegang polis membayar premi, perusahaan asuransi mengalokasikan pembayaran tersebut ke dalam beberapa porsi.
Porsi pertama digunakan untuk membayar biaya proteksi murni (cost of insurance) dan biaya administrasi perusahaan. Sementara itu, porsi sisanya dimasukkan ke dalam rekening akumulasi yang menghasilkan imbal hasil dengan tingkat bunga terjamin (guaranteed rate).
Seiring berjalannya waktu, porsi premi yang dialokasikan ke nilai tunai akan terus terakumulasi secara bertahap. Pertumbuhan ini bersifat tax-deferred, artinya pajak atas pertumbuhan nilai tunai ditangguhkan selama dana tersebut tetap berada di dalam polis.
                 │
                 ├──►
                 │
                 └──►
                            │
                            └──► Menghasilkan Imbal Hasil Terjamin
Mengapa Memahami Apa Itu Manfaat Cash Value pada Asuransi Whole Life Sangat Penting?
Dalam konteks manajemen risiko dan aset, pemahaman terhadap fitur nilai tunai menjadi pembeda utama dalam penyusunan strategi finansial. Banyak orang terjebak pada persepsi bahwa asuransi hanyalah pengeluaran hangus tanpa nilai balik.
Dengan mempelajari secara tepat apa itu manfaat cash value pada asuransi whole life, Anda dapat melihat bagaimana instrumen ini berfungsi sebagai fondasi ganda. Produk ini bekerja tidak hanya sebagai jaring pengaman musibah, melainkan juga sebagai cadangan likuiditas jangka panjang.
Bagi profesional dan pemilik usaha, pengetahuan ini membantu dalam mengoptimalkan setiap Rupiah yang dialokasikan ke dalam instrumen proteksi. Keberadaan cash value memberikan kepastian nilai yang terukur di tengah ketidakpastian ekonomi.
Manfaat Utama Cash Value dalam Asuransi Whole Life
Fitur nilai tunai memberikan sejumlah keunggulan finansial yang unik bagi pemilik polis. Berikut adalah beberapa manfaat utama yang dapat diakses selama masa pertanggungan berlangsung.
1. Sumber Likuiditas Melalui Pinjaman Polis (Policy Loan)
Salah satu manfaat paling menonjol dari akumulasi cash value adalah fasilitas pinjaman polis. Pemegang polis memiliki hak untuk meminjam sejumlah dana dengan jaminan nilai tunai yang telah terakumulasi di dalam produk tersebut.
Proses pengajuan pinjaman polis umumnya jauh lebih sederhana dibandingkan pengajuan kredit di bank konvensional. Penilaian kredit (credit checking) tidak diperlukan karena pinjaman tersebut dijamin penuh oleh nilai aset yang terkumpul di dalam polis Anda sendiri.
Bunga yang dikenakan untuk pinjaman polis biasanya relatif bersaing dibandingkan kredit tanpa agunan (KTA). Selain itu, jadwal pengembalian fleksibel dan tidak terikat oleh aturan ketat lembaga perbankan eksternal.
2. Fasilitas Pinjaman Premi Otomatis (Automatic Premium Loan)
Ketidakpastian arus kas (cash flow) dapat dialami oleh siapa saja, baik karyawan maupun pengusaha. Jika pemegang polis mengalami kesulitan finansial sementara, keberadaan cash value dapat mencegah polis menjadi gugur (lapse).
Melalui fitur Automatic Premium Loan (APL), perusahaan asuransi akan menggunakan nilai tunai yang ada untuk membayar premi yang jatuh tempo secara otomatis. Mekanisme ini memastikan proteksi jiwa Anda dan keluarga tetap aktif meskipun pembayaran mandiri terhenti sementara.
Fasilitas ini bertindak sebagai mekanisme perlindungan ganda yang menjaga kontinuitas proteksi jangka panjang. Setelah kondisi keuangan membaik, Anda dapat membayarkan kembali potongan nilai tunai tersebut beserta bunganya.
3. Penarikan Dana Tunai (Surrender Value)
Pemegang polis berhak membatalkan polis (surrender) atau melakukan penarikan sebagian dana jika membutuhkan alokasi modal darurat. Nilai yang diterima saat pembatalan polis disebut sebagai surrender value.
Surrender value merupakan akumulasi cash value dikurangi dengan biaya-biaya pembatalan yang berlaku sesuai ketentuan kontrak. Fitur ini memberikan opsi pengakhiran program dengan tetap membawa kembali sejumlah nilai ekonomi yang telah terakumulasi.
Namun, tindakan membatalkan polis secara penuh akan menghentikan seluruh proteksi jiwa yang ada. Oleh karena itu, langkah ini umumnya hanya diambil sebagai opsi terakhir dalam manajemen keuangan.
4. Potensi Pertumbuhan Terjamin (Guaranteed Growth)
Berbeda dengan instrumen investasi berbasis saham atau unit link yang berfluktuasi tinggi, cash value pada asuransi whole life menawarkan kepastian. Pertumbuhan nilai tunai dijamin oleh perusahaan asuransi berdasarkan tingkat bunga yang disepakati saat penerbitan polis.
Hal ini memberikan stabilitas dalam portofolio keuangan pribadi maupun keluarga. Pemegang polis dapat memproyeksikan besaran nilai tunai pada tahun ke-10, ke-20, atau ke-30 secara lebih terukur.
Pertumbuhan yang terjamin ini sangat cocok bagi individu dengan profil risiko konservatif. Fitur ini menjamin bahwa nilai aset tidak akan tergerus oleh volatilitas pasar modal.
Perbandingan: Whole Life vs. Term Life vs. Unit Link
Untuk memahami posisi cash value secara lebih analitis, penting untuk membandingkan tiga jenis asuransi jiwa yang paling populer di masyarakat.
| Fitur / Karakteristik | Asuransi Term Life | Asuransi Whole Life | Asuransi Unit Link |
|---|---|---|---|
| Masa Pertanggungan | Terbatas (misal: 10–30 tahun) | Seumur hidup (hingga 99/100 thn) | Seumur hidup (tergantung kecukupan dana) |
| Fitur Cash Value | Tidak ada | Ada (Terjamin / Guaranteed) | Ada (Tidak terjamin / Fluktuatif) |
| Besaran Premi | Paling terjangkau | Lebih tinggi dari Term Life | Bervariasi tergantung porsi investasi |
| Risiko Investasi | Tidak ada risiko | Ditanggung perusahaan asuransi | Ditanggung sepenuhnya oleh pemegang polis |
| Tujuan Utama | Proteksi murni berjangka | Proteksi jangka panjang + Likuiditas | Proteksi + Potensi pertumbuhan pasar |
Tabel di atas menunjukkan bahwa produk whole life berada di titik tengah antara ketidakadaan nilai tunai pada term life dan volatilitas tinggi pada unit link. Hal ini menjadikannya instrumen yang berfokus pada kepastian.
Risiko dan Hal yang Perlu Dipertimbangkan
Meskipun menawarkan berbagai fleksibilitas, pemanfaatan nilai tunai pada asuransi whole life bukan tanpa batasan. Terdapat sejumlah aspek risiko dan konsekuensi hukum/keuangan yang wajib dipahami sebelum mengambil keputusan.
Akumulasi Nilai Tunai Lambat di Tahun-Tahun Awal
Pada periode awal kepemilikan polis (biasanya tahun ke-1 hingga tahun ke-5), porsi premi yang dibayarkan mayoritas dialokasikan untuk biaya akuisisi dan administrasi. Akibatnya, nilai tunai yang terbentuk pada tahun-tahun pertama masih sangat kecil atau bahkan belum ada sama sekali.
Jika Anda memutuskan untuk membatalkan polis pada rentang waktu ini, Anda akan mengalami kerugian finansial yang signifikan. Oleh sebab itu, produk ini tidak cocok untuk tujuan keuangan jangka pendek.
Dampak Pinjaman Polis Terhadap Uang Pertanggungan
Penggunaan fasilitas pinjaman polis (policy loan) membawa konsekuensi langsung terhadap besaran manfaat meninggal dunia (death benefit). Jika pemegang polis meninggal dunia sebelum pinjaman dilunasi, sisa saldo pinjaman beserta bunganya akan dipotong langsung dari total Uang Pertanggungan.
Hal ini dapat mengurangi jumlah dana yang diterima oleh ahli waris di kemudian hari. Komunikasi yang transparan dengan anggota keluarga sangat diperlukan jika Anda memutuskan untuk menggunakan fasilitas ini.
Risiko Gugurnya Polis (Lapse) Akibat Pinjaman Berlebihan
Jika total pinjaman polis ditambah akumulasi bunga melebihi jumlah cash value yang tersedia, polis berada dalam kondisi bahaya. Perusahaan asuransi dapat menghentikan polis secara sepihak jika pemegang polis tidak menyetor dana tambahan.
Kondisi lapse tidak hanya menghentikan proteksi jiwa, tetapi juga dapat memicu kewajiban perpajakan atas nilai tunai yang ditarik melebihi total premi yang pernah dibayarkan.
Strategi Mengoptimalkan Manfaat Cash Value
Agar apa itu manfaat cash value pada asuransi whole life dapat dirasakan secara optimal, diperlukan pendekatan terstruktur dalam pengelolaannya.
                    STRATEGI OPTIMALISASI CASH VALUE
                                   │
         ┌─────────────────────────┴─────────────────────────┐
         ▼                                                   ▼
Perencanaan Keuangan Pribadi                       Perencanaan Keuangan Bisnis
 ├── Dana Pensiun Tambahan                          ├── Dana Darurat Usaha
 ├── Dana Pendidikan Anak                            ├── Keyperson Protection
 └── Warisan Terstruktur                             └── Collateral Pinjaman
Strategi untuk Keuangan Pribadi dan Keluarga
- Penyedia Dana Cadangan Pensiun: Nilai tunai yang terkumpul puluhan tahun dapat dijadikan sumber pendorong saat memasuki masa pensiun. Anda dapat mencairkan sebagian nilai tunai untuk mendukung biaya hidup di usia non-produktif.
- Perencanaan Warisan Terstruktur: Menggabungkan Uang Pertanggungan dan akumulasi nilai tunai memungkinkan penyerahan aset kepada generasi penerus berjalan lebih lancar tanpa proses peradilan yang rumit.
- Jaring Pengaman Biaya Pendidikan: Saat anak memasuki jenjang perguruan tinggi, fasilitas pinjaman polis dapat dimanfaatkan sebagai alternatif pinjaman pendidikan dengan bunga terkontrol.
Strategi untuk Pelaku Usaha (UMKM dan Entrepreneur)
- Menjaga Arus Kas Bisnis (Cash Flow Buffer): Bagi pemilik bisnis, cash value berfungsi sebagai cadangan modal darurat saat industri mengalami penurunan (downturn).
- Proteksi Orang Kunci (Keyperson Protection): Perusahaan dapat membeli polis whole life untuk pejabat kunci. Nilai tunai yang tumbuh tercatat sebagai aset perusahaan, sementara manfaat kematian melindungi bisnis dari risiko kehilangan figur penting.
- Aset Jaminan Kredit: Dalam beberapa praktik perbankan dan bisnis, nilai tunai yang pasti dapat dijadikan pertimbangan tambahan saat mengajukan fasilitas kredit usaha.
Contoh Penerapan Praktis dalam Konsep Keuangan
Untuk memperjelas gambaran teknis operasionalnya, berikut adalah dua ilustrasi skenario penggunaan dalam kehidupan nyata.
Skenario 1: Penggunaan dalam Keuangan Keluarga
Bapak Budi (usia 30 tahun) membeli polis asuransi whole life dengan Uang Pertanggungan Rp1 Miliar dan masa pembayaran premi selama 10 tahun. Pada tahun ke-15, seluruh pembayaran premi telah selesai dan akumulasi nilai tunai telah terbentuk secara signifikan.
Pada usia ke-50, anak Bapak Budi membutuhkan dana masuk perguruan tinggi sebesar Rp100 juta. Alih-alih menjual aset properti atau mengambil kredit bank bunga tinggi, Bapak Budi memanfaatkan fasilitas pinjaman polis sebesar Rp100 juta dari cash value miliknya.
Bapak Budi mengembalikan pinjaman tersebut secara dicicil sesuai kemampuannya tanpa terikat kejar-kejaran debt collector. Proteksi jiwa sebesar Rp1 Miliar tetap berjalan, hanya dikurangi sisa pinjaman yang belum terbayar jika terjadi risiko.
Skenario 2: Penggunaan dalam Sektor Usaha Mikro/Kecil
Ibu Sinta adalah pemilik bisnis katering yang memiliki polis whole life atas nama dirinya sejak 12 tahun lalu. Saat terjadi gangguan rantai pasok yang membutuhkan pembayaran tunai cepat kepada pemasok, arus kas perusahaannya terganggu.
Ibu Sinta mengajukan pinjaman polis kepada perusahaan asuransi sebesar Rp50 juta berdasarkan nilai tunai yang ada. Dana cair dalam waktu dua hari kerja tanpa memerlukan penyerahan sertifikat tanah atau BPKB kendaraan.
Setelah piutang dari klien katering cair dua bulan kemudian, Ibu Sinta melunasi seluruh pinjaman polis beserta bunga proporsionalnya. Nilai tunai di dalam polisnya kembali utuh dan siap digunakan kembali di masa depan.
Kesalahan Umum yang Sering Terjadi
Dalam praktiknya, banyak pemegang polis tidak merasakan manfaat maksimal dari produk ini karena pemahaman yang keliru sejak awal. Berikut adalah beberapa kesalahan umum yang harus dihindari:
-
Menganggap Asuransi Whole Life Sebagai Instrumen Kaya Mendadak
Cash value didesain untuk pertumbuhan stabil dan terjamin, bukan untuk menghasilkan imbal hasil tinggi secara singkat. Ekspektasi pertumbuhan cepat seperti saham adalah kekeliruan mendasar. -
Melakukan Surrender Pada Tahun-Tahun Awal
Membatalkan polis di bawah usia 5 tahun karena terdesak kebutuhan uang tunai akan memicu kerugian. Biaya akuisisi pada periode awal membuat surrender value jauh lebih kecil dari total premi yang telah dibayarkan. -
Mengabaikan Bunga Pinjaman Polis
Meskipun meminjam dari "uang sendiri", perusahaan asuransi tetap mengenakan bunga atas dana yang dipinjam. Mengabaikan pembayaran bunga dapat membuat pinjaman membengkak dan menggerus sisa nilai tunai yang ada. -
Tidak Membaca Buku Polis Secara Detail
Tabel ilustrasi nilai tunai mengandung komponen angka terjamin (guaranteed) dan angka tidak terjamin (non-guaranteed/dividend). Pemegang polis sering kali hanya fokus pada angka total tanpa memperhatikan bagian mana yang benar-benar dijamin hukum kontrak.
Kesimpulan dan Insight Utama
Memahami apa itu manfaat cash value pada asuransi whole life memberikan sudut pandang komprehensif mengenai pengelolaan proteksi dan aset. Cash value bukanlah instrumen investasi murni, melainkan fitur likuiditas terjamin yang melekat pada perlindungan jiwa seumur hidup.
Insight Utama yang Perlu Diingat:
- Dua Fungsi dalam Satu Instrumen: Menawarkan perlindungan jiwa jangka panjang sekaligus akumulasi cadangan dana tunai.
- Stabilitas dan Kepastian: Pertumbuhan nilai tunai umumnya dijamin oleh perusahaan asuransi, menjadikannya bebas dari volatilitas ekstrem pasar modal.
- Fleksibilitas Penggunaan: Dana dapat diakses melalui fasilitas pinjaman polis, penarikan parsial, pembayaran premi otomatis, atau pembatalan polis.
- Komitmen Jangka Panjang: Fitur ini baru memberikan manfaat optimal setelah polis berjalan dalam jangka menengah hingga panjang (biasanya di atas 10 tahun).
- Pengelolaan Bijak: Pinjaman atas nilai tunai harus dikelola secara disiplin agar tidak menguras Uang Pertanggungan yang menjadi hak ahli waris.
Dengan perencanaan yang cermat dan pemahaman yang akurat, pemegang polis dapat memanfaatkan cash value sebagai pilar pendukung stabilitas keuangan, baik untuk menjaga ketahanan keluarga maupun kelangsungan usaha.