Panduan Lengkap: Bagaimana Cara Memilih Asuransi Penyakit Kritis Critical Illness yang Tepat
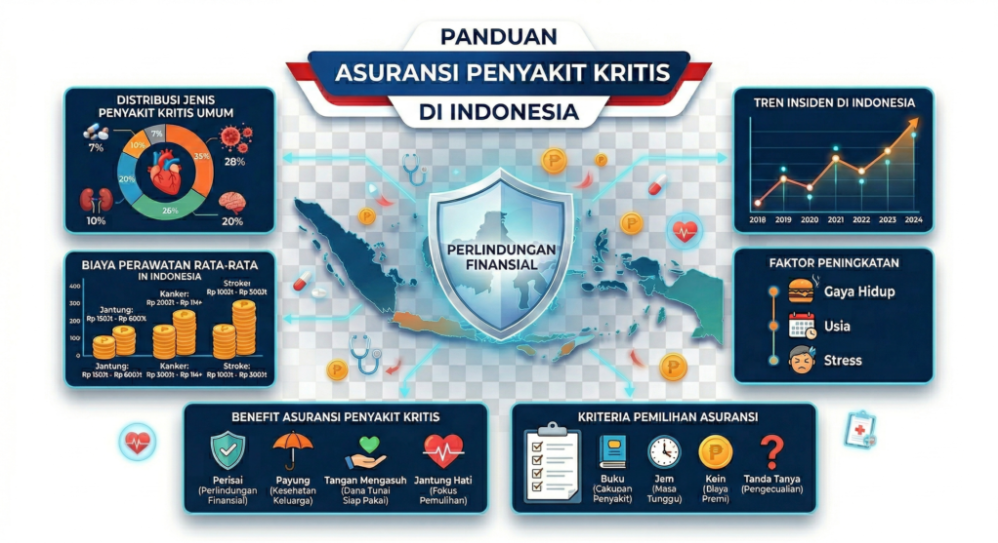
Risiko kesehatan merupakan salah satu ketidakpastian terbesar yang dapat merusak stabilitas keuangan seseorang maupun sebuah bisnis. Penyakit kritis seperti kanker, serangan jantung, dan stroke tidak hanya berdampak pada fisik, tetapi juga membawa beban finansial yang sangat berat.
Banyak orang menganggap bahwa memiliki asuransi kesehatan biasa sudah cukup untuk melindungi diri dari seluruh risiko medis. Padahal, biaya tidak langsung yang muncul akibat hilangnya produktivitas sering kali jauh lebih besar daripada biaya pengobatan di rumah sakit itu sendiri.
Memahami bagaimana cara memilih asuransi penyakit kritis critical illness menjadi langkah krusial dalam membangun perencanaan keuangan yang kokoh. Artikel ini akan membahas secara mendalam mengenai konsep, strategi pemilihan, hingga analisis kebutuhan proteksi kritis secara rasional dan terstruktur.
Definisi dan Konsep Dasar Asuransi Penyakit Kritis
Asuransi penyakit kritis (critical illness insurance) adalah produk proteksi keuangan yang memberikan santunan berupa uang tunai (lump sum) ketika tertanggung terdiagnosis penyakit berat yang dijamin dalam polis. Berbeda dengan asuransi kesehatan umum yang mengganti biaya perawatan rumah sakit (reimbursement atau cashless), asuransi penyakit kritis memberikan dana tunai yang bebas digunakan oleh pemegang polis.
Prinsip kerja asuransi penyakit kritis berfokus pada dampak finansial jangka panjang akibat hilangnya kemampuan untuk menghasilkan pendapatan. Ketika seseorang terdiagnosis kondisi medis berat, proses pemulihan bisa memakan waktu berbulan-bulan hingga bertahun-tahun.
Dalam konteks perencanaan keuangan modern, produk ini terbagi menjadi dua bentuk utama:
- Rider (Asuransi Tambahan): Polis penyakit kritis yang ditempelkan pada asuransi jiwa dasar, baik jenis unit link maupun traditional.
- Standalone (Polis Berdiri Sendiri): Produk murni yang fokus memberikan manfaat proteksi penyakit kritis tanpa tergabung dengan manfaat tabungan atau investasi.
Manfaat dan Tujuan Utama Proteksi Penyakit Kritis
Tujuan utama dari kepemilikan asuransi ini adalah menjaga keberlangsungan hidup dan kesejahteraan finansial keluarga saat sumber pendapatan utama terganggu.
+-----------------------------------------------------------------------+
|                MANFAAT UTAMA ASURANSI PENYAKIT KRITIS                 |
+------------------------------------+----------------------------------+
| Pengganti Pendapatan (Income-      | Menggantikan gaji/omzet bisnis   |
| Replacement)                       | yang hilang selama masa pemulihan|
+------------------------------------+----------------------------------+
| Biaya Pengobatan Luar Cover        | Membiayai terapi eksperimental   |
|                                    | atau pengobatan di luar negeri   |
+------------------------------------+----------------------------------+
| Pelunasan Kewajiban Finansial      | Membayar cicilan KPR, utang      |
|                                    | usaha, atau biaya pendidikan     |
+------------------------------------+----------------------------------+
| Penyesuaian Gaya Hidup             | Membiayai perawat pribadi, renovasi|
|                                    | rumah ramah disabilitas, dll.    |
+------------------------------------+----------------------------------+
Asuransi penyakit kritis bertindak sebagai jaring pengaman finansial agar aset yang telah dikumpulkan selama bertahun-tahun tidak habis dijual untuk biaya hidup saat masa pemulihan.
Risiko dan Hal yang Perlu Dipertimbangkan Sebelum Membeli
Mengambil keputusan keuangan tanpa analisis yang cermat dapat menimbulkan masalah baru di kemudian hari. Sebelum memutuskan untuk membeli polis, ada beberapa faktor risiko dan konsekuensi finansial yang perlu dipertimbangkan secara matang.
- Risiko Inflasi Biaya Medis: Tarif pengobatan dan perawatan kesehatan cenderung naik melebihi tingkat inflasi umum setiap tahunnya. Uang pertanggungan yang memadai saat ini mungkin terasa kurang dalam kurun waktu 10 hingga 20 tahun mendatang.
- Masa Tunggu (Waiting Period): Polis asuransi penyakit kritis biasanya menerapkan masa tunggu, yaitu periode awal sejak polis disetujui di mana klaim belum dapat diajukan (umumnya 80 hingga 90 hari).
- Masa Kelangsungan Hidup (Survival Period): Beberapa polis menyaratkan tertanggung untuk bertahan hidup dalam jangka waktu tertentu (misalnya 7 hingga 14 hari) setelah diagnosis resmi ditegakkan sebelum uang pertanggungan cair.
- Risiko Underwriting dan Kondisi Yang Sudah Ada (Pre-existing Conditions): Riwayat kesehatan masa lalu dapat menyebabkan premi menjadi lebih mahal, adanya pengecualian perlindungan, atau bahkan penolakan pengajuan polis.
Strategi dan Langkah-Langkah: Bagaimana Cara Memilih Asuransi Penyakit Kritis Critical Illness
Proses pemilihan produk proteksi harus dilakukan secara objektif berdasarkan kebutuhan nyata, bukan sekadar tergiur oleh besarnya angka penawaran. Berikut adalah panduan taktis mengenai bagaimana cara memilih asuransi penyakit kritis critical illness yang sesuai dengan profil risiko Anda.
+-------------------------------------------------------------------------+
|      LANGKAH STRATEGIS MEMILIH ASURANSI PENYAKIT KRITIS                 |
+-------------------------------------------------------------------------+
| 1. Hitung Nilai Uang Pertanggungan (UP) Berdasarkan Kebutuhan           |
| 2. Pahami Tahapan Diagnosis yang Dilindungi (Early vs Late Stage)        |
| 3. Bandingkan Produk Standalone dan Rider                               |
| 4. Evaluasi Syarat Masa Tunggu dan Survival Period                      |
| 5. Pastikan Premi Sesuai dengan Arus Kas (Cash Flow)                    |
| 6. Tinjau Reputasi dan Rasio Penyelesaian Klaim Perusahaan              |
+-------------------------------------------------------------------------+
1. Menghitung Kebutuhan Uang Pertanggungan (UP) Secara Rasional
Langkah awal dalam memahami bagaimana cara memilih asuransi penyakit kritis critical illness adalah menentukan besaran uang pertanggungan yang ideal. Rumus dasar yang sering digunakan dalam manajemen keuangan pribadi adalah menghitung pengeluaran bulanan dikalikan dengan estimasi durasi pemulihan.
Sebagai standar umum, gunakan formula:
$$textUang Pertanggungan (UP) = textPengeluaran Tahunan times textMasa Pemulihan (3–5 Tahun)$$
Jika pengeluaran rutin keluarga Anda adalah Rp10 juta per bulan (Rp120 juta per tahun), maka kebutuhan ideal UP untuk masa pemulihan 5 tahun adalah sebesar Rp600 juta.
2. Memahami Tahapan Penyakit yang Dicakup (Early Stage vs Late Stage)
Polis asuransi penyakit kritis tradisional umumnya hanya mencairkan klaim ketika penyakit sudah mencapai stadium akhir (late stage). Namun, perkembangan dunia medis saat ini memungkinkan penyakit terdeteksi lebih awal.
Pilihlah produk yang menawarkan perlindungan sejak stadium awal (early stage) hingga stadium lanjut. Hal ini memberikan fleksibilitas finansial bagi tertanggung untuk segera melakukan pengobatan sebelum kondisi kesehatan semakin memburuk.
3. Memilih Antara Produk Standalone atau Rider
Keputusan antara memilih produk yang berdiri sendiri atau tambahan bergantung pada struktur portofolio asuransi yang sudah dimiliki.
| Parameter Pembanding | Produk Standalone | Produk Rider (Tambahan) |
|---|---|---|
| Fokus Protection | Khusus penyakit kritis | Kombinasi dengan asuransi jiwa dasar |
| Biaya Premi | Transparan, fokus pada biaya risiko | Tergabung dengan biaya polis dasar/investasi |
| Fleksibilitas | Tidak terpengaruh status polis jiwa | Gugur jika polis utama lapse atau berhenti |
| Pilihan Alokasi | Sangat fleksibel disesuaikan dengan anggaran | Terikat pada struktur produk utama |
Untuk efisiensi biaya, produk standalone sering kali menjadi pilihan yang lebih terukur karena seluruh premi yang dibayarkan dikonversi secara maksimal untuk proteksi risiko tersebut.
4. Memeriksa Daftar Pengecualian dan Definisi Medis
Setiap perusahaan asuransi memiliki kriteria klinis yang berbeda untuk mendefinisikan suatu kondisi kritis. Membaca buku polis secara cermat merupakan bagian mendasar dari bagaimana cara memilih asuransi penyakit kritis critical illness secara tepat.
Pastikan Anda memahami batasan-batasan medis yang tertulis, seperti jenis kanker apa saja yang ditanggung, kriteria serangan jantung yang memenuhi syarat, serta tingkat keparahan stroke yang dapat diajukan klaim.
5. Mengukur Kemampuan Arus Kas (Cash Flow)
Asuransi adalah komitmen jangka panjang, sehingga pembayaran premi tidak boleh mengganggu stabilitas keuangan bulanan. Porsi ideal untuk seluruh alokasi proteksi (termasuk asuransi kesehatan dan jiwa) adalah sekitar 5% hingga 10% dari total pendapatan bulanan.
Jangan memaksakan mengambil UP yang sangat besar jika preminya merusak arus kas harian. Polis yang terhenti di tengah jalan (lapse) karena ketidakmampuan membayar premi akan merugikan pemegang polis secara finansial.
Contoh Penerapan dalam Konsep Keuangan Pribadi dan Bisnis
Untuk memberikan gambaran yang lebih nyata, berikut adalah dua skenario penerapan proteksi penyakit kritis dalam konteks pribadi dan bisnis.
Skenario 1: Perencanaan Keuangan Pribadi (Karyawan Swasta)
Budi adalah seorang manajer berusia 35 tahun dengan gaji Rp20 juta per bulan. Kantor tempat Budi bekerja sudah menyediakan asuransi kesehatan korporasi yang menanggung biaya rawat inap rumah sakit.
Namun, Budi menyadari bahwa jika ia terkena stroke dan tidak dapat bekerja selama dua tahun, asuransi kantor tidak akan menggantikan gajinya yang hilang. Budi memutuskan mengambil asuransi penyakit kritis standalone dengan UP sebesar Rp720 juta (kesetaraan 3 tahun gaji) untuk mengamankan biaya hidup anak dan istrinya jika risiko medis terjadi.
Skenario 2: Risiko Bisnis dan UMKM (Key Person Insurance)
Siti mengelola sebuah usaha manufaktur skala menengah dengan 20 karyawan. Sebagai pemilik sekaligus penggerak utama bisnis, kehadiran Siti sangat krusial bagi operasional perusahaan.
+--------------------------------------------------------------------------+
|       ANALISIS RISIKO BISNIS TANPA PROTEKSI PENYAKIT KRITIS              |
+--------------------------------------------------------------------------+
|  Pemilik Bisnis Terdiagnosis Penyakit Kritis                             |
|  ---> Operasional & Pengambilan Keputusan Bisnis Terhenti                |
|  ---> Pendapatan/Omzet Bisnis Mengalami Penurunan Drastis                |
|  ---> Kas Bisnis Terkuras untuk Membiayai Perawatan & Hidup Pemilik      |
|  ---> Karyawan & Kelangsungan Usaha Terancam                             |
+--------------------------------------------------------------------------+
Untuk mengantisipasi risiko tersebut, bisnis Siti membeli polis penyakit kritis atas nama Siti sebagai Key Person. Jika Siti terdiagnosis penyakit berat, dana pertanggungan cair ke kas perusahaan untuk menyewa profesional pengganti sementara, sehingga bisnis tetap dapat berjalan tanpa mengganggu keuangan pribadi Siti.
Kesalahan Umum yang Sering Terjadi
Dalam praktik dilapangan, banyak pembeli asuransi melakukan kekhilafan yang berujung pada kekecewaan saat mengajukan klaim. Memahami kesalahan ini sangat membantu dalam mempelajari bagaimana cara memilih asuransi penyakit kritis critical illness secara bijak.
- Menganggap Asuransi Penyakit Kritis Sama dengan Asuransi Kesehatan: Membeli polis penyakit kritis dengan harapan dapat mengganti biaya kuitansi harian rumah sakit adalah pemahaman yang keliru. Produk ini memberikan santunan tunai sekaligus, bukan pembayaran tagihan medis harian.
- Ketidakjujuran saat Mengisi Riwayat Kesehatan (Non-Disclosure): Menyembunyikan riwayat perokok, tekanan darah tinggi, atau riwayat penyakit keluarga saat pengajuan polis dapat menyebabkan klaim ditolak secara permanen di masa depan.
- Menunda Pembelian Hingga Usia Lanjut: Premi asuransi dihitung berdasarkan usia dan risiko kesehatan. Menunda pembelian hingga usia di atas 45 tahun akan membuat nilai premi menjadi jauh lebih mahal dan meningkatkan risiko penolakan akibat kondisi medis yang sudah ada.
- Terlalu Berfokus pada Fasilitas Investasi: Membeli produk unit link hanya karena tergiur potensi hasil investasi sering kali membuat porsi proteksi penyakit kritisnya menjadi tidak maksimal.
Kesimpulan dan Ringkasan Insight
Memilih proteksi finansial terhadap penyakit berat membutuhkan perencanaan yang matang dan analisis yang objektif. Keberadaan polis ini berfungsi sebagai benteng pertahanan terakhir untuk menjaga aset dan gaya hidup keluarga dari dampak ekonomi yang مدمر akibat kondisi medis kronis.
Sebagai ringkasan, berikut adalah inti dari bagaimana cara memilih asuransi penyakit kritis critical illness:
- Pahami Fungsi Utama: Produk ini memberikan dana tunai (lump sum) sebagai pengganti pendapatan, bukan sekadar pengganti tagihan rumah sakit.
- Hitung Kebutuhan Secara Presisi: Sesuaikan Uang Pertanggungan (UP) dengan nilai pengeluaran harian keluarga untuk durasi pemulihan 3 hingga 5 tahun.
- Pilih Fitur Proteksi yang Sesuai: Utamakan produk yang mencakup perlindungan sejak stadium awal (early stage) dan pertimbangkan produk standalone untuk efisiensi biaya.
- Jaga Transparansi Data: Sampaikan seluruh kondisi kesehatan secara jujur pada saat proses underwriting awal untuk menjamin kelancaran klaim di masa mendatang.
Dengan menerapkan prinsip-prinsip manajemen risiko dan perencanaan keuangan yang rasional, Anda dapat memilih polis asuransi penyakit kritis yang tepat untuk mengamankan masa depan finansial pribadi maupun usaha Anda.