Panduan Lengkap: Bagaimana Cara Mengurus Perubahan Data Diri pada Polis Asuransi secara Efektif
Kehidupan manusia bersifat dinamis dan terus mengalami perubahan seiring berjalannya waktu. Kepindahan domisili, pernikahan, kelahirannya anggota keluarga baru, hingga perubahan profesi adalah beberapa contoh fakta kehidupan yang kerap terjadi. Setiap kali terjadi perubahan signifikan dalam data personal, dokumen hukum dan finansial yang Anda miliki idealnya harus segera disesuaikan, termasuk polis asuransi.
Polis asuransi merupakan perjanjian hukum yang mengikat antara pemegang polis dan perusahaan asuransi. Validitas data yang tercantum di dalamnya menjadi dasar utama dalam menentukan keabsahan perlindungan, besaran premi, hingga kelancaran proses klaim di masa depan. Oleh karena itu, mengetahui bagaimana cara mengurus perubahan data diri pada polis asuransi merupakan aspek penting dalam manajemen risiko finansial pribadi maupun bisnis.
Artikel ini akan membahas secara menyeluruh mengenai tata cara pengkinian data polis, urgensi hukum dan finansialnya, hingga potensi risiko yang dapat muncul apabila pembaruan data diabaikan.
Memahami Konsep Pengkinian Data dalam Asuransi
Dalam industri jasa keuangan, proses pembaruan informasi pemegang polis dikenal dengan istilah pengkinian data atau amandemen polis. Tindakan administratif ini bertujuan untuk memastikan bahwa profil risiko dan identitas subjek hukum dalam polis tetap akurat.
Perusahaan asuransi beroperasi berdasarkan prinsip analisis risiko kuantitatif dan kualitatif. Setiap data diri yang Anda berikan, mulai dari alamat tinggal, usia, pekerjaan, hingga riwayat kesehatan, merupakan variabel penting dalam penentuan underwriting. Ketika data tersebut berubah, dasar kalkulasi risiko perusahaan asuransi juga dapat mengalami penyesuaian.
Prinsip Utmost Good Faith (Iktikad Baik Utama)
Kontrak asuransi ditegakkan di atas prinsip dasar yang disebut Utmost Good Faith atau iktikad baik utama. Prinsip ini mewajibkan kedua belah pihak untuk mengungkapkan seluruh fakta material secara jujur, akurat, dan lengkap.
Mengabaikan pembaruan data diri secara sengaja maupun tidak sengaja dapat dianggap sebagai pelanggaran terhadap prinsip iktikad baik. Dalam skenario terburuk, ketidaksesuaian data dapat membatalkan keabsahan polis atau membuat pengajuan klaim ditolak oleh penanggung.
Apa itu Endosmen Polis?
Hasil akhir dari proses pengkinian data diri adalah penerbitan endosmen. Endosmen merupakan dokumen cetak atau elektronik lampiran yang menjadi bagian tak terpisahkan dari polis utama.
Dokumen endosmen mencatat secara resmi perubahan-perubahan apa saja yang telah disetujui oleh penanggung. Tanpa adanya dokumen endosmen resmi, perubahan data secara lisan tidak memiliki kekuatan hukum yang mengikat.
Manfaat dan Tujuan Memperbarui Data Diri pada Polis
Memastikan data diri pada polis selalu diperbarui memberikan kepastian perlindungan yang optimal bagi Anda dan keluarga. Proses administratif yang tampak sederhana ini membawa dampak finansial jangka panjang yang signifikan.
Berikut adalah beberapa manfaat utama dari pengkinian data polis secara berkala:
- Proses Klaim yang Lebih Cepat dan Mudah: Penyesuaian data identitas memastikan proses verifikasi saat pengajuan klaim berjalan tanpa hambatan birokrasi.
- Perlindungan Hukum bagi Penerima Manfaat: Memperbarui daftar penerima manfaat (beneficiary) memastikan dana pertanggungan disalurkan kepada pihak yang benar-benar berhak.
- Kelancaran Komunikasi dan Notifikasi: Alamat, email, dan nomor telepon yang aktif memastikan Anda tidak melewatkan informasi penting seperti tagihan premi atau penyesuaian fitur produk.
- Mencegah Risk Status Lapsed: Pembaruan data rekening perbankan atau kartu kredit mencegah kegagalan pembayaran premi otomatis yang bisa menyebabkan polis mati (lapse).
Risiko dan Konsekuensi Menunda Pembaruan Data
Menunda atau mengabaikan pengkinian data pada kontrak asuransi mengandung risiko finansial dan legal yang cukup besar. Banyak pemegang polis baru menyadari dampak negatifnya ketika musibah terjadi dan klaim diajukan.
Berikut adalah sejumlah risiko utama yang perlu Anda pertimbangkan secara cermat:
1. Penolakan atau Penundaan Pengajuan Klaim
Perusahaan asuransi berhak menunda investigasi klaim jika ditemukan ketidaksesuaian antara data pada dokumen klaim dan data sistem polis. Apabila perbedaan data tersebut menyangkut fakta material, seperti profesi baru yang berisiko lebih tinggi, perusahaan asuransi memiliki dasar hukum untuk menolak klaim tersebut.
2. Sengketa Ahli Waris dan Penerima Manfaat
Perubahan status pernikahan, seperti perceraian atau pernikahan kembali, membutuhkan pembaruan klausal penerima manfaat. Jika pemegang polis meninggal dunia tanpa mengubah data penerima manfaat, dana pertanggungan secara hukum tetap akan cair kepada pihak yang terdaftar di polis lama, yang berpotensi memicu sengketa keluarga.
3. Polis Mati (Lapse) Tanpa Disadari
Jika Anda mengganti nomor telepon, alamat email, atau rekening bank tanpa memberitahukan penanggung, pemberitahuan gagal bayar premi tidak akan sampai kepada Anda. Hal ini dapat menyebabkan polis menjadi tidak aktif secara otomatis, sehingga Anda kehilangan perlindungan saat sangat membutuhkannya.
Panduan Langkah: Bagaimana Cara Mengurus Perubahan Data Diri pada Polis Asuransi
Mengurus amandemen data polis sebenarnya merupakan proses yang terstruktur dan transparan. Sebagian besar perusahaan asuransi saat ini telah menyediakan berbagai pilihan saluran layanan untuk memudahkan para nasabahnya.
Berikut adalah panduan bertahap mengenai bagaimana cara mengurus perubahan data diri pada polis asuransi secara benar dan efisien:
Langkah 1: Identifikasi Kategori Data yang Mengalami Perubahan
Langkah awal adalah menentukan jenis informasi apa yang perlu diperbarui. Kategori perubahan data pada umumnya dibagi menjadi dua kelompok, yaitu data non-finansial/identitas dasar dan data finansial/risiko.
Data identitas dasar meliputi nama lengkap (jika ada perbaikan ejaan), nomor KTP, alamat domisili, nomor telepon, dan alamat email. Sementara data finansial dan risiko mencakup status pekerjaan, hobi berisiko tinggi, data rekening pembayaran, serta susunan penerima manfaat.
Langkah 2: Persiapkan Dokumen Pendukung yang Valid
Perusahaan asuransi memerlukan bukti legal atas perubahan data yang Anda ajukan. Ketersediaan dokumen pendukung yang lengkap akan mempercepat proses verifikasi oleh tim underwriting atau customer care.
Pastikan Anda menyiapkannya dalam bentuk salinan digital yang jelas atau fotokopi berkualitas baik. Dokumen legal yang disiapkan harus masih berlaku dan diterbitkan oleh instansi berwenang.
Langkah 3: Pilih Saluran Pelayanan Asuransi
Sebagian besar perusahaan asuransi menyediakan tiga pilihan saluran utama untuk pengajuan perubahan data. Anda dapat memilih metode yang paling sesuai dengan kenyamanan dan aksesibilitas Anda.
Saluran tersebut meliputi aplikasi seluler resmi perusahaan, portal nasabah berbasis situs web, kantor cabang terdekat, atau melalui agen asuransi terpercaya yang melayani polis Anda.
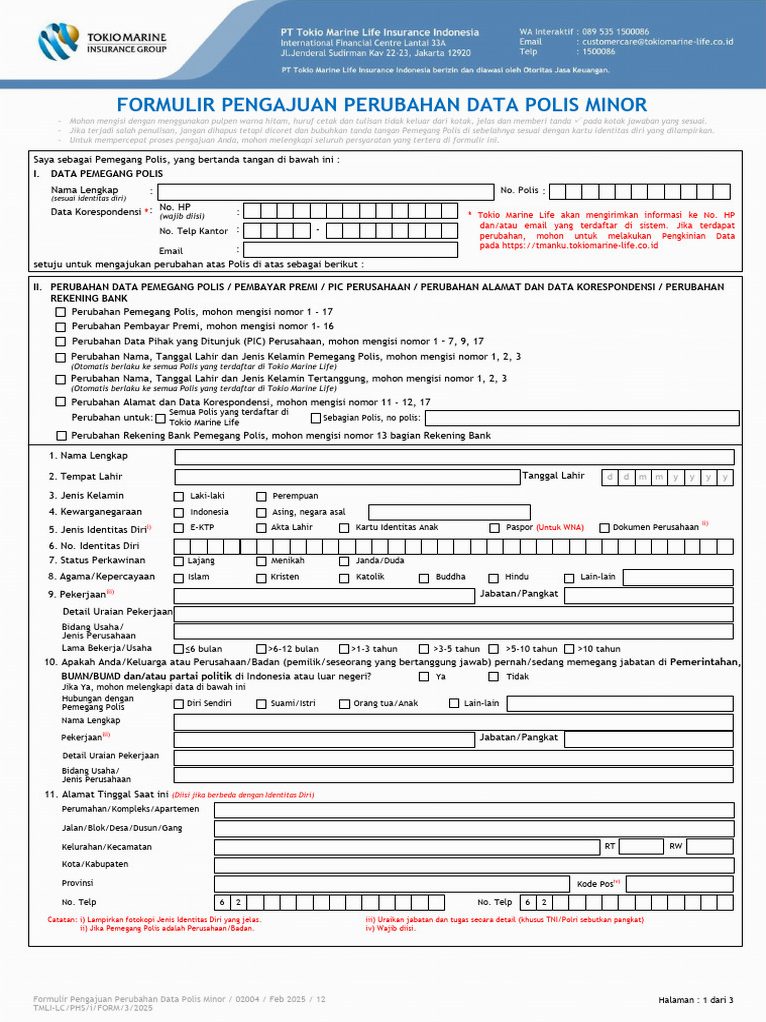
Langkah 4: Isi Formulir Pengajuan Perubahan Polis (Endosmen)
Anda diwajibkan mengisi Formulir Perubahan Polis atau Formulir Pengkinian Data secara lengkap. Pastikan informasi baru ditulis dengan teliti tanpa ada kesalahan ejaan.
Apabila pengajuan dilakukan secara digital melalui aplikasi, Anda cukup mengisi kolom pembaruan yang tersedia dan mengunggah dokumen pendukung secara langsung.
Langkah 5: Tanda Tangan dan Verifikasi
Tanda tangan pada formulir perubahan data harus sama persis dengan spesimen tanda tangan pada KTP atau dokumen polis awal. Untuk layanan digital, proses verifikasi biasanya menggunakan One-Time Password (OTP) atau verifikasi biometrik.
Setelah pengajuan dikirim, simpan bukti tanda terima atau nomor tiket pelayanan sebagai referensi pemantauan proses.
Langkah 6: Terima dan Periksa Dokumen Endosmen
Setelah permohonan disetujui, perusahaan asuransi akan menerbitkan lembar endosmen resmi. Proses ini biasanya memakan waktu antara 3 hingga 14 hari kerja, tergantung pada kompleksitas perubahan data.
Periksa kembali seluruh perincian yang tertera pada lembar endosmen tersebut. Jika masih terdapat kekeliruan cetak, segera laporkan kembali kepada pihak penanggung.
Tabel Persyaratan Dokumen Berdasarkan Jenis Perubahan Data
Untuk memberikan gambaran yang lebih jelas, tabel berikut merangkum jenis perubahan data diri beserta dokumen pendukung umum yang wajib dilampirkan:
| Kategori Perubahan Data | Dokumen Utama yang Diperlukan | Dokumen Tambahan (Jika Relevan) |
|---|---|---|
| Identitas Diri / Ejaan Nama | Fotokopi/Scan KTP / Paspor | Akta Kelahiran / Surat Penetapan Pengadilan |
| Alamat Domisili & Kontak | KTP Terbaru / Surat Keterangan Pindah | Bukti Tagihan Utilitas (Listrik/Air/Internet) |
| Status Pernikahan | Akta / Buku Nikah atau Akta Cerai | Kartu Keluarga (KK) Pembaruan |
| Penerima Manfaat (Beneficiary) | Kartu Keluarga (KK) & KTP Penerima | Akta Kelahiran (Jika Penerima Masih Anak) |
| Pekerjaan / Profesi | Surat Keterangan Kerja / Kartu Nama | Kuisioner Risiko Pekerjaan khusus |
| Rekening Bank Pembayaran | Buku Tabungan (Halaman Depan) | Rekening Koran / Surat Kuasa Auto-Debet |
Contoh Penerapan Praktis dalam Keuangan Pribadi dan Bisnis
Untuk memahami bagaimana pengkinian data beroperasi secara nyata, berikut adalah dua contoh skenario penerapan pada konteks finansial pribadi dan operasional usaha.
Contoh 1: Konteks Keuangan Pribadi (Perubahan Status Pernikahan)
Budi adalah seorang karyawan swasta yang memiliki polis asuransi jiwa individu sejak masih lajang. Pada saat membeli polis, Budi menunjuk ibu kandungnya sebagai penerima manfaat tunggal.
Dua tahun kemudian, Budi menikah dan dikaruniai seorang anak. Dalam perencanaan keuangan keluarganya, Budi memutuskan untuk membagi porsi penerima manfaat menjadi 50% untuk istri dan 50% untuk anaknya.
Budi menghubungi pusat layanan pelanggan asuransi, mengisi formulir pembaruan penerima manfaat, serta melampirkan salinan KTP istri, Akta Nikah, dan Akta Kelahiran anak. Dalam waktu lima hari kerja, Budi menerima Lembar Endosmen Polis yang mengonfirmasi perubahan struktur penerima manfaat tersebut, sehingga kepastian finansial keluarga kecilnya terjamin.
Contoh 2: Konteks Bisnis dan UMKM (Perubahan Domisili Usaha)
Siti mengelola usaha mikro di bidang konveksi dan memiliki polis asuransi properti/kebakaran untuk tempat usahanya. Karena perkembangan bisnis, Siti memindahkan lokasi workshop dari kawasan perumahan ke kompleks pergudangan industri.
Siti menyadari bahwa kepindahan lokasi usaha membawa perubahan profil risiko fisik bangunan. Ia segera mengajukan pembaruan data lokasi pertanggungan kepada perusahaan asuransi dengan melampirkan surat domisili usaha baru dan dokumen sewa gudang.
Tim underwriting melakukan penyesuaian tingkat risiko dan menerbitkan endosmen baru beserta penyesuaian besaran premi. Langkah proaktif Siti ini memastikan bahwa aset produksi usahanya tetap terlindungi penuh di lokasi baru tanpa ada risiko pembatalan klaim di kemudian hari.
Kesalahan Umum yang Sering Terjadi saat Mengubah Data Polis
Dalam praktik di lapangan, terdapat beberapa kekeliruan teknis yang sering dilakukan oleh pemegang polis. Mengidentifikasi kesalahan ini dapat membantu Anda menghindari penundaan proses administratif.
- Mengabaikan Perubahan Pekerjaan: Menganggap perubahan profesi tidak penting, padahal beralih dari pekerjaan kantor ke pekerjaan lapangan berisiko tinggi dapat memengaruhi validitas perlindungan.
- Mengandalkan Pemberitahuan Lisan kepada Agen: Menganggap pemberitahuan melalui pesan singkat atau lisan kepada agen asuransi sudah cukup, tanpa mengisi formulir endosmen resmi dan menerima surat konfirmasi penanggung.
- Ketidaksesuaian Tanda Tangan: Menggunakan tanda tangan digital atau manual yang berbeda dengan dokumen identitas resmi (KTP), sehingga pengajuan ditolak oleh sistem verifikasi.
- Lupa Memperbarui Data Auto-Debet: Mengganti kartu kredit atau akun bank tanpa mengutak-atik sistem pembayaran otomatis polis, yang berujung pada kondisi polis lapsed.
- Menunda Pengkinian hingga Musibah Terjadi: Baru berusaha mengubah data penerima manfaat atau identitas pada saat mengajukan klaim, yang justru memicu kecurigaan dan investigasi mendalam dari pihak penanggung.
Strategi Memastikan Keakuratan Data Polis secara Berkelanjutan
Agar data dalam polis asuransi Anda selalu mutakhir tanpa merepotkan aktivitas harian, menerapkan strategi pengawasan berkala sangat dianjurkan.
Berikut adalah langkah preventif yang dapat Anda integrasikan ke dalam manajemen keuangan tahunan:
1. Lakukan Financial & Insurance Review Annual
Jadikan pemeriksaan polis asuransi sebagai agenda rutin tahunan bersamaan dengan evaluasi portofolio keuangan pribadi atau bisnis Anda. Gunakan momen ini untuk memeriksa lembar ringkasan polis dan memastikan seluruh informasi kontak, alamat, dan penerima manfaat masih relevan.
2. Manfaatkan Aplikasi Digital Perusahaan Asuransi
Unduh dan daftarkan akun Anda pada aplikasi seluler resmi milik penanggung. Aplikasi digital biasanya menyediakan fitur pembaruan data mandiri (self-service) yang memungkinkan Anda mengubah nomor telepon, email, atau alamat secara langsung tanpa perlu datang ke kantor cabang.
3. Simpan Seluruh Dokumen Endosmen dalam Satu Tempat
Buat arsip khusus, baik secara fisik maupun folder digital yang terenkripsi, khusus untuk dokumen pertanggungan. Setiap kali Anda menerima lembar endosmen baru, gabungkan dokumen tersebut langsung di belakang buku polis utama agar memudahkan ahli waris Anda di kemudian hari.
Kesimpulan
Memahami bagaimana cara mengurus perubahan data diri pada polis asuransi bukan sekadar memenuhi formalitas administratif, melainkan bagian integral dari strategi perlindungan aset dan manajemen risiko finansial. Polis asuransi yang akurat memastikan fungsi utamanya sebagai jaring pengaman ekonomi dapat bekerja secara optimal saat risiko yang tidak diinginkan terjadi.
Perubahan kecil dalam data pribadi Anda, seperti pergeseran alamat domisili atau nomor kontak, dapat memiliki implikasi hukum dan finansial yang besar terhadap keabsahan hak klaim. Prinsip Utmost Good Faith menuntut transparansi dua arah antara pemegang polis dan perusahaan penanggung sepanjang masa berlakunya kontrak pertanggungan.
Dengan mengikuti panduan langkah demi langkah yang terstruktur, menyiapkan dokumen pendukung yang sah, serta menghindari kesalahan administratif umum, Anda dapat memastikan bahwa polis asuransi senantiasa memberikan perlindungan hukum dan finansial yang sah, akurat, serta tepat sasaran.