Panduan Lengkap Proteksi Finansial: Bagaimana Cara Memilih Asuransi Mikromunda untuk Pekerja Informal
Sektor informal memegang peranan yang sangat signifikan dalam roda perekonomian nasional. Jutaan orang menggantungkan hidupnya sebagai pedagang kecil, pengemudi transportasi daring, pekerja lepas, hingga peternak dan petani.
Meskipun memberikan fleksibilitas, pekerjaan di sektor informal memiliki kerentanan finansial yang cukup tinggi. ketiadaan gaji tetap serta tunjangan kesehatan formal membuat para pekerja ini sangat rentan terhadap guncangan ekonomi akibat risiko kehidupan.
Di sinilah peran instrumen proteksi khusus menjadi sangat vital. Memahami bagaimana cara memilih asuransi mikromunda untuk pekerja informal merupakan langkah awal yang krusial untuk membangun jaring pengaman keuangan yang berkelanjutan dan terjangkau.
Memahami Konsep Dasar Asuransi Mikro untuk Pekerja Informal
Sebelum masuk ke teknis pemilihan, penting untuk memahami konsep dasar dari produk keuangan ini. Asuransi mikro dirancang khusus untuk memenuhi kebutuhan masyarakat berpenghasilan rendah atau pekerja dengan pendapatan tidak menentu.
Apa Itu Asuransi Mikro?
Asuransi mikro adalah produk proteksi keuangan yang menawarkan mekanisme sederhana, fitur yang mudah dipahami, serta premi yang sangat terjangkau. Karakteristik utama dari produk ini terletak pada proses administrasi yang tidak berbelit-belit.
Produk ini diciptakan untuk mengurangi beban finansial akibat risiko dasar seperti sakit, kecelakaan, atau kematian. Nilai uang pertanggungan disesuaikan dengan skala kebutuhan dasar agar tidak membebani pemegang polis.
Karakteristik dan Kerentanan Sektor Informal
Pekerja informal umumnya tidak memiliki akses ke jaminan sosial ketenagakerjaan dari korporasi. Fluktuasi pendapatan harian atau bulanan membuat mereka kesulitan menyisihkan dana dalam jumlah besar untuk premi asuransi konvensional.
Ketika terjadi musibah seperti rawat inap atau kerusakan alat kerja, pekerja informal sering kali terpaksa menguras tabungan usaha atau terjebak dalam utang. Oleh karena itu, skema proteksi mikro hadir sebagai solusi jembatan atas kerentanan tersebut.
Manfaat Proteksi Finansial Bagi Pekerja Sektor Informal
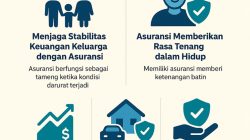
Memiliki asuransi mikro memberikan kepastian finansial di tengah ketidakpastian arus kas harian. Instrumen ini bukan merupakan sarana investasi, melainkan alat manajemen risiko yang rasional.
Berikut adalah beberapa manfaat utama keberadaan asuransi mikro:
- Mencegah Depresi Modal Usaha: Mencegah digunakannya modal dagang untuk biaya pengobatan atau perbaikan alat kerja.
- Menjaga Stabilitas Konsumsi Rumah Tangga: Memberikan santunan harian saat pekerja tidak dapat mencari nafkah akibat sakit.
- Menghindari Jebakan Utang High-Cost: Menghindarkan pekerja dari pinjaman berbunga tinggi saat menghadapi kondisi darurat.
- Memberikan Ketenangan Pikiran (Peace of Mind): Meningkatkan fokus kerja karena adanya jaring pengaman atas risiko-risko tak terduga.
Risiko Utama yang Wajib Diproteksi Pekerja Informal
Setiap profesi informal memiliki profil risiko yang berbeda-beda. Memahami risiko dominan adalah fondasi penting dalam menentukan jenis perlindungan yang paling dibutuhkan.
1. Risiko Kesehatan dan Rawat Inap
Sakit yang mengharuskan rawat inap memiliki dampak ganda bagi pekerja informal. Selain memicu biaya medis, kondisi ini langsung menghentikan pendapatan harian karena pekerja tidak bisa beroperasi.
2. Risiko Kecelakaan Kerja
Pekerja lapangan seperti pengemudi logistik atau pekerja konstruksi mandiri memiliki risiko fisik yang tinggi. Proteksi terhadap kecelakaan yang mengakibatkan cacat tetap atau sementara sangat dibutuhkan untuk menjamin kelangsungan hidup keluarga.
3. Risiko Kehilangan Kerusakan Aset Kerja
Bagi pedagang atau peternak, kegagalan panen, kebakaran lapak, atau kerusakan alat produksi dapat menghentikan arus kas secara total. Asuransi mikro yang mencakup proteksi aset membantu pemulihan modal secara lebih cepat.
Panduan Langkah Demi Langkah: Bagaimana Cara Memilih Asuransi Mikromunda untuk Pekerja Informal
Memilih produk proteksi yang tepat membutuhkan ketelitian dan analisis kebutuhan yang realistis. Berikut adalah tahapan sistematis dalam menentukan polis yang paling optimal bagi Anda.
           │
           ▼

           │
           ▼

           │
           ▼

           │
           ▼
1. Identifikasi Kebutuhan Risiko Spesifik
Langkah pertama dalam bagaimana cara memilih asuransi mikromunda untuk pekerja informal adalah memetakan risiko terbesar dari pekerjaan Anda. Seorang freelancer berbasis komputer lebih membutuhkan proteksi kesehatan, sementara pengemudi ojek daring membutuhkan proteksi kecelakaan lalu lintas.
Jangan membeli produk hanya karena harganya murah jika manfaat yang ditawarkan tidak relevan dengan aktivitas harian Anda. Pastikan prioritas perlindungan sesuai dengan ancaman finansial terbesar yang paling mungkin terjadi.
2. Evaluasi Kemampuan Bayar Premi (Affordability)
Premi asuransi mikro dirancang sangat ekonomis, namun pembayarannya harus konsisten agar polis tidak gugur (lapse). Hitung rata-rata pendapatan bulanan terendah Anda untuk menentukan batas atas anggaran proteksi.
Idealnya, alokasi untuk total biaya proteksi tidak melebihi 2% hingga 5% dari pendapatan bersih bulanan. Pembayaran premi yang disesuaikan dengan skema harian, mingguan, atau bulanan biasanya lebih ramah bagi arus kas pekerja informal.
3. Pelajari Syarat, Ketentuan, dan Pengecualian Polis
Banyak pemegang polis merasa kecewa saat klaim ditolak karena kurang memahami klausul pengecualian. Asuransi mikro yang baik memiliki dokumen polis yang ringkas dan tidak menggunakan bahasa hukum yang rumit.
Perhatikan syarat waiting period (masa tunggu) dan penyakit yang sudah ada sebelumnya (pre-existing conditions). Pastikan Anda memahami kondisi apa saja yang secara tegas tidak ditanggung oleh pihak penyedia jasa.
4. Cermati Kemudahan dan Kecepatan Proses Klaim
Tujuan utama memiliki asuransi mikro adalah mendapatkan dana darurat secara cepat saat musibah terjadi. Oleh karena itu, kemudahan prosedur pengajuan klaim menjadi kriteria seleksi yang tidak boleh diabaikan.
Pilihlah penyedia yang mendukung klaim secara digital melalui aplikasi ponsel atau kerja sama dengan jaringan komunitas/koperasi lokal. Persyaratan dokumen klaim idealnya sederhana, seperti kwitansi rumah sakit atau surat keterangan dari pihak berwenang.
5. Pastikan Legalitas dan Reputasi Penyedia Layanan
Langkah paling krusial dalam menerapkan bagaimana cara memilih asuransi mikromunda untuk pekerja informal adalah memeriksa keabsahan lembaga penyedia. Pastikan perusahaan asuransi tersebut terdaftar dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Reputasi penyedia dapat dinilai dari tingkat Rasio Solvabilitas (RBC) perusahaan serta ulasan dari pengguna lain terkait penyelesaian klaim. Hindari membeli produk proteksi dari lembaga yang tidak jelas izin operasionalnya.
Perbandingan Fitur: Asuransi Mikro vs. Asuransi Konvensional
Untuk memberikan gambaran yang lebih jelas mengenai karakteristik produk, tabel di bawah ini menyajikan perbedaan mendasar antara asuransi mikro dan asuransi konvensional.
| Parameter | Asuransi Mikro | Asuransi Konvensional |
|---|---|---|
| Besaran Premi | Sangat murah (biasanya puluhan ribu/tahun) | Menengah hingga tinggi (ratusan ribu – jutaan/bulan) |
| Nilai Pertanggungan | Terbatas (fokus kebutuhan dasar) | Tinggi (bisa disesuaikan dengan nilai aset) |
| Syarat Penerbitan | Tanpa medical check-up, syarat mudah | Sering memerlukan pemeriksaan medis lengkap |
| Proses Klaim | Sederhana, target selesai 3–7 hari kerja | Membutuhkan verifikasi dokumen yang lebih rinci |
| Target Pasar | Masyarakat berpendapatan rendah/informal | Masyarakat menengah ke atas / pekerja formal |
| Fleksibilitas Polis | Polis sederhana, durasi pendek (misal 1 tahun) | Polis kompleks, jangka panjang / kombinasi investasi |
Simulasi Penerapan Finansial: Kasus Pekerja Informal
Guna memahami cara kerja proteksi ini secara praktis, mari cermati contoh kasus berikut.
Pak Budi adalah seorang pedagang mi ayam keliling dengan pendapatan bersih rata-rata Rp3.500.000 per bulan. Beliau mengalokasikan Rp15.000 per bulan untuk membeli asuransi mikro kecelakaan dan rawat inap.
Pendapatan Bersih Bulanan : Rp3.500.000
Alokasi Premi Asuransi   : Rp15.000 / bulan (0,4% dari pendapatan)
Manfaat Santunan Harian  : Rp100.000 / hari (maksimal 14 hari rawat inap)
Suatu hari, Pak Budi mengalami kecelakaan kecil saat berdagang dan harus dirawat di rumah sakit selama 5 hari. Selama masa perawatan, gerobak mi ayamnya tidak dapat beroperasi, yang berarti pendapatan hariannya berhenti total.
Melalui fasilitas polis mikro yang dimilikinya, Pak Budi mengajukan klaim santunan rawat inap sebesar Rp100.000 per hari. Dalam kurun waktu lima hari kerja setelah dokumen klaim diverifikasi, beliau menerima dana pengganti pendapatan sebesar Rp500.000.
Dana tersebut membantu keluarga Pak Budi memenuhi kebutuhan dapur harian tanpa harus menjual aset usaha atau meminjam dana dari pihak lain. Simulasi ini membuktikan bahwa premi kecil dapat memberikan dampak stabilitas yang nyata.
Kesalahan Umum Saat Memilih Asuransi Mikro
Dalam praktik di lapangan, banyak pekerja informal terjebak pada beberapa kekeliruan umum saat membeli produk proteksi. Hindari kesalahan berikut agar anggaran yang Anda keluarkan tidak sia-sia.
Tergiur Harga Tanpa Memeriksa Manfaat
Fokus hanya pada premi termurah tanpa melihat nilai pertanggungan adalah kesalahan yang sering terjadi. Premi yang sedikit lebih mahal tetapi memberikan cakupan santunan yang relevan jauh lebih berguna dibanding premi sangat murah yang hampir tidak memberikan perlindungan berarti.
Mengabaikan Kejelasan Pembayaran Premi
Sektor informal sering kali mengalami pasang surut pendapatan harian. Mengambil skema pembayaran bulanan tanpa memperhitungkan potensi masa sepi dapat menyebabkan polis mati akibat kegagalan bayar secara berkala.
Tidak Memberitahukan Ahli Waris
Manfaat asuransi mikro—terutama santunan duka atau meninggal dunia akibat kecelakaan—tidak akan terwujud jika keluarga tidak mengetahui keberadaan polis tersebut. Selalu simpan dokumen polis di tempat yang mudah diakses dan beritahukan anggota keluarga terdekat.
Menganggap Asuransi Sebagai Tabungan
Asuransi mikro murni (tanpa porsi investasi) tidak mengembalikan dana premi jika tidak ada klaim selama masa perlindungan. Memahami bahwa premi adalah "biaya perlindungan" dan bukan "tabungan" akan menghindarkan Anda dari rasa kecewa di akhir masa polis.
Strategi Mengintegrasikan Asuransi Mikro ke Dalam Keuangan Pribadi
Membeli proteksi hanyalah satu elemen dari keseluruhan manajemen keuangan pribadi pekerja informal. Agar jaring pengaman finansial Anda semakin kokoh, integrasikan asuransi mikro dengan langkah-langkah berikut:
- Bangun Dana Darurat Lanjutan: Asuransi mikro menutup risiko spesifik, sedangkan dana darurat kas mengatasi kebutuhan mendesak lainnya.
- Pilih Pembayaran Berulang Otomatis: Jika menggunakan dompet digital atau rekening bank, aktifkan fitur debet otomatis agar polis tetap aktif tanpa perlu mengingat jatuh tempo.
- Manfaatkan Program Proteksi Komunitas: Bergabunglah dengan asosiasi pedagang, koperasi, atau komunitas pengemudi yang sering kali memiliki skema asuransi mikro kelompok dengan tarif lebih efisien.
Kesimpulan
Sektor informal memerlukan pendekatan keuangan yang adaptif, praktis, dan berbiaya rendah. Memahami bagaimana cara memilih asuransi mikromunda untuk pekerja informal membantu para pelaku usaha mandiri mengamankan mata pencaharian mereka dari potensi guncangan ekonomi tak terduga.
Langkah terpenting adalah mengidentifikasi risiko utama, menyesuaikan premi dengan kemampuan arus kas, serta memastikan legalitas perusahaan penyedia. Dengan proteksi yang tepat, pekerja informal dapat fokus mengandalkan keahlian dan usahanya untuk berkembang tanpa rasa cemas berlebih terhadap risiko masa depan.