Panduan Memilih Asuransi Hewan Peliharaan untuk Perencanaan Keuangan
Memelihara hewan kini telah menjadi bagian dari gaya hidup dan keputusan finansial bagi banyak rumah tangga. Kehadiran anjing, kucing, atau hewan peliharaan lainnya tidak lagi sekadar hobi, melainkan sudah dianggap sebagai anggota keluarga.
Seiring dengan peningkatan kualitas perawatan hewan, biaya medis veteriner juga mengalami kenaikan yang signifikan. Pengobatan infeksi ringan, tindakan bedah darurat, hingga perawatan penyakit kronis dapat menguras tabungan jika tidak diantisipasi dengan baik.
Oleh karena itu, penting untuk memahami bagaimana cara memilih asuransi untuk hewan peliharaan secara tepat. Langkah ini merupakan bentuk manajemen risiko finansial agar pengeluaran medis hewan tidak mengganggu stabilitas keuangan pribadi maupun keluarga.
Memahami Konsep Dasar Asuransi Hewan Peliharaan
Secara prinsip, asuransi hewan peliharaan bekerja mirip dengan asuransi kesehatan atau properti pada manusia. Produk keuangan ini dirancang untuk mengalihkan risiko kerugian finansial akibat ketidakpastian kondisi kesehatan hewan kepada perusahaan asuransi.
Apa Itu Asuransi Hewan Peliharaan?
Asuransi hewan peliharaan adalah kontrak perjanjian antara pemilik hewan (pemegang polis) dan penanggung (perusahaan asuransi). Dalam kontrak ini, pemegang polis membayar premi secara berkala sebagai imbalan atas jaminan ganti rugi terhadap biaya perawatan medis atau risiko hukum tertentu.
Cakupan dasar perlindungan biasanya meliputi biaya konsultasi dokter hewan, rawat inap, tindakan operasi, hingga obat-obatan. Beberapa produk juga menawarkan jaminan tambahan untuk perlindungan terhadap pihak ketiga jika hewan peliharaan menyebabkan kerusakan atau cedera pada orang lain.
Bagaimana Sistem Kerja Pertanggungannya?
Sebagian besar asuransi hewan beroperasi dengan sistem pergantian biaya (reimbursement). Pemilik hewan membayar terlebih dahulu seluruh tagihan di klinik atau rumah sakit hewan, kemudian mengajukan klaim pencairan dana ke pihak penanggung.
Besaran ganti rugi yang diterima bergantung pada persentase pertanggungan, batas maksimum klaim per kejadian, serta batas tahunan (annual limit). Pemilik hewan tetap bertanggung jawab atas porsi biaya yang tidak ditanggung oleh polis.
Manfaat dan Tujuan Memiliki Asuransi Hewan Peliharaan
Memahami bagaimana cara memilih asuransi untuk hewan peliharaan berawal dari identifikasi manfaat yang ditawarkan. Asuransi bukan sekadar instrumen pengeluaran, melainkan alat proteksi aset dan arus kas.
Berikut adalah beberapa manfaat utama memiliki polis perlindungan hewan peliharaan:
- Menjaga Stabilitas Arus Kas: Biaya medis darurat hewan bisa sangat tinggi dan tak terduga. Asuransi mencegah terjadinya lonjakan pengeluaran mendadak yang merusak anggaran bulanan.
- Memastikan Akses Perawatan Terbaik: Pemilik hewan tidak perlu menunda tindakan medis kritis hanya karena keterbatasan dana tunai pada saat darurat.
- Perlindungan Hukum Pihak Ketiga (Third-Party Liability): Jika hewan peliharaan secara tidak sengaja menggigit orang lain atau merusak barang milik tetangga, asuransi dapat menanggung biaya ganti ruginya.
- Ketenangan Pikiran (Peace of Mind): Ketidakpastian terkait risiko penyakit atau kecelakaan hewan dapat diminimalkan melalui skema transfer risiko yang terstruktur.
Risiko dan Variabel Keuangan yang Perlu Dipertimbangkan
Sebelum membeli produk asuransi, ada beberapa aspek teknis dan risiko yang wajib dianalisis secara mendalam. Tidak semua klaim dapat disetujui, dan tidak semua biaya perawatan ditanggung secara penuh oleh perusahaan penyedia.
+-----------------------------------------------------------------------+
|                 STRUKTUR BIAYA ASURANSI HEWAN                         |
+-----------------------------------------------------------------------+
|  1. PREMI           -> Biaya rutin bulanan/tahunan                   |
|  2. DEDUCTIBLE      -> Biaya awal yang ditanggung sendiri oleh pemilik|
|  3. COPAYMENT       -> Persentase sisa biaya yang harus dibayar       |
|  4. LIMIT KLAIM     -> Batas Maksimal Ganti Rugi Perusahaan Asuransi  |
+-----------------------------------------------------------------------+
1. Pre-existing Conditions (Kondisi yang Sudah Ada Sebelum Masa Polis)
Hampir seluruh perusahaan asuransi menolak klaim atas penyakit yang sudah diidap hewan sebelum polis berlaku. Memahami batasan ini sangat penting agar tidak terjadi salah paham saat pengajuan klaim di kemudian hari.
2. Deductible (Risiko Sendiri)
Deductible adalah jumlah biaya tertentu yang harus dibayar sendiri oleh pemegang polis sebelum manfaat asuransi mulai berlaku. Semakin tinggi nilai deductible yang dipilih, biasanya nilai premi bulanan akan menjadi lebih murah.
3. Co-payment dan Limit Pertanggungan
Co-payment adalah persentase biaya medis yang wajib ditanggung oleh pemilik hewan setelah deductible terpenuhi. Selain itu, perhatikan batas maksimum pembayaran klaim (annual limit), baik per kejadian maupun total pertanggungan per tahun.
Panduan Lengkap: Bagaimana Cara Memilih Asuransi untuk Hewan Peliharaan
Proses pemilihan produk asuransi harus dilakukan melalui analisis rasional, bukan sekadar tergiur harga murah. Pelajari langkah-langkah berikut untuk mendapatkan perlindungan yang optimal.
1. Evaluasi Kebutuhan Medis dan Profil Hewan
Setiap jenis dan ras hewan memiliki profil risiko kesehatan yang berbeda-beda. Anjing ras murni tertentu, misalnya, lebih rentan terhadap masalah tulang, sedangkan kucing ras tertentu berisiko tinggi terkena penyakit ginjal.
Faktor usia juga memegang peranan penting dalam penentuan risiko medis. Hewan yang masih muda umumnya membutuhkan cakupan kecelakaan dan vaksinasi, sementara hewan senior memerlukan jaminan penyakit degeneratif.
2. Pahami Jenis Cakupan Perlindungan
Secara garis besar, produk perlindungan hewan terbagi menjadi tiga kategori utama:
- Accident Only (Hanya Kecelakaan): Menanggung biaya medis akibat cedera tidak terduga, seperti patah tulang atau tertabrak kendaraan.
- Accident & Illness (Kecelakaan dan Penyakit): Memberikan cakupan lebih luas, mencakup kecelakaan medis serta diagnosis penyakit infeksi maupun kronis.
- Comprehensive (Perlindungan Menyeluruh): Mencakup kecelakaan, penyakit, perawatan rutin (seperti vaksinasi dan pembersihan gigi), hingga perlindungan pihak ketiga.
3. Bandingkan Struktur Biaya dan Skema Pembayaran
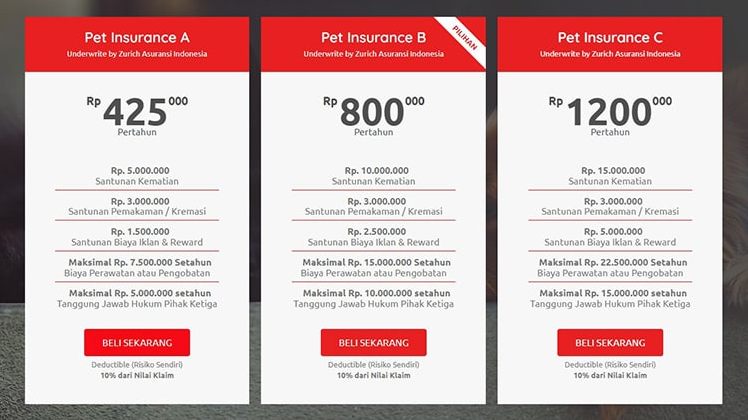
Dalam mempelajari bagaimana cara memilih asuransi untuk hewan peliharaan, Anda harus membandingkan nilai premi terhadap manfaat yang diterima. Jangan hanya melihat besaran premi bulanan, tetapi cermati juga porsi deductible dan co-payment.
Skema premi yang murah sering kali disertai dengan nilai deductible yang tinggi atau limit tahunan yang sangat rendah. Hitung proyeksi total pengeluaran tahunan untuk memastikan rasio efisiensi biaya.
4. Cermati Pengecualian Polis (Exclusions)
Buku polis memuat daftar kondisi atau tindakan yang tidak dijamin oleh pihak asuransi. Pengecualian umum meliputi perawatan estetika, sterilisasi rutin, penyakit akibat kelalaian pemilik, serta penyakit keturunan (hereditary conditions).
Membaca bagian pengecualian secara teliti akan membantu Anda mengelola ekspektasi. Hal ini juga mencegah penolakan klaim yang dapat merugikan secara finansial.
5. Tinjau Merek, Reputasi, dan Proses Klaim
Pilihlah perusahaan asuransi yang memiliki rekam jejak penyelesaian klaim yang transparan dan cepat. Fasilitas klaim digital melalui aplikasi dapat menjadi nilai tambah yang memudahkan prosedur administrasi.
Pelajari ulasan dari nasabah lain terkait kemudahan komunikasi dengan layanan pelanggan. Kecepatan pencairan dana klaim sangat vital untuk menjaga likuiditas keuangan Anda.
Tabel Perbandingan Kategori Asuransi Hewan Peliharaan
Untuk memudahkan analisis, berikut adalah ringkasan perbandingan jenis proteksi yang umum ditawarkan di pasar:
| Fitur / Jenis Polis | Accident Only | Accident & Illness | Comprehensive |
|---|---|---|---|
| Cakupan Kecelakaan | Ya | Ya | Ya |
| Cakupan Penyakit | Tidak | Ya | Ya |
| Perawatan Rutin / Perawatan Pencegahan | Tidak | Tidak | Ya |
| Tanggung Jawab Pihak Ketiga | Opsional | Opsional | Ya |
| Relatif Biaya Premi | Paling Murah | Sedang | Paling Tinggi |
| Profil Hewan yang Sesuai | Hewan muda & aktif | Hewan usia produktif | Hewan risiko tinggi / Senior |
Contoh Penerapan Praktis dalam Perencanaan Keuangan Pribadi
Untuk memahami dampak finansial dari penggunaan asuransi hewan, mari pelajari simulasi berikut. Contoh ini mengilustrasikan perbedaan dampak biaya antara menggunakan asuransi dan tidak menggunakan asuransi saat terjadi darurat medis.
Kasus Simulasi: Operasi Penanganan Obstruksi Usus pada Kucing
Asumsikan Seekor kucing bernama "Luna" menelan benda asing yang memerlukan operasi darurat. Total biaya prosedur medis, rawat inap, dan obat-obatan adalah Rp10.000.000.
Skenario A: Tanpa Asuransi Hewan
- Total Biaya Medis: Rp10.000.000
- Ditanggung Asuransi: Rp0
- Total Pengeluaran Pribadi (Out-of-Pocket): Rp10.000.000
Skenario B: Dengan Asuransi (Premi Rp200.000/bulan, Deductible Rp1.000.000, Reimbursement 80%)
- Total Biaya Medis: Rp10.000.000
- Sisa Biaya setelah Deductible: Rp10.000.000 – Rp1.000.000 = Rp9.000.000
- Ditanggung Asuransi (80% x Rp9.000.000): Rp7.200.000
- Porsi Copayment Pemilik (20% x Rp9.000.000): Rp1.800.000
- Total Pengeluaran Pribadi (Deductible + Copayment): Rp2.800.000
+-----------------------------------------------------------------------+
|                 RINGKASAN PERBANDINGAN BIAYA MEDIS                    |
+-----------------------------------------------------------------------+
|  Tanpa Asuransi :  Rp10.000.000                 |
|  Dengan Asuransi:  Rp2.800.000                                 |
+-----------------------------------------------------------------------+
|  Efisiensi Pengeluaran Tunai Mandiri: Rp7.200.000                     |
+-----------------------------------------------------------------------+
Dari simulasi di atas, terlihat jelas bahwa kepemilikan polis asuransi dapat menekan pengeluaran tunai secara drastis saat kondisi darurat terjadi. Pemilik hewan berhasil mengamankan likuiditas tabungannya sebesar Rp7.200.000.
Kesalahan Umum Saat Membeli Asuransi Hewan Peliharaan
Banyak pemilik hewan mengalami kekecewaan saat mengajukan klaim karena kurang cermat di awal perjanjian. Mengetahui kekeliruan umum ini akan membantu Anda menerapkan panduan tentang bagaimana cara memilih asuransi untuk hewan peliharaan dengan lebih bijak.
1. Menunda Pembelian Hingga Hewan Berusia Tua atau Sakit
Banyak orang baru mencari produk perlindungan saat hewan peliharaan menunjukkan tanda-tanda penurunan kesehatan. Hal ini menyebabkan kondisi medis tersebut dikategorikan sebagai pre-existing condition sehingga tidak dapat dijamin oleh polis.
Mendaftarkan hewan saat masih muda dan sehat adalah langkah terbaik. Ini memastikan seluruh riwayat medis hewan tercatat bersih sehingga cakupan perlindungan menjadi lebih maksimal.
2. Mengabaikan Masa Tunggu (Waiting Period)
Setiap polis asuransi memiliki masa tunggu, yaitu periode awal sejak polis terbit di mana klaim belum dapat diajukan. Masa tunggu untuk kecelakaan biasanya berkisar antara 3 hingga 14 hari, sedangkan untuk penyakit bisa mencapai 30 hari atau lebih.
Mengajukan klaim atas penyakit yang muncul dalam masa tunggu dipastikan akan ditolak. Pemilik harus memahami tanggal efektif mulainya perlindungan secara penuh.
3. Tergiur Harga Premi Murah Tanpa Membaca Ketentuan Polis
Premi yang sangat murah sering kali menyimpan batasan pertanggungan yang sangat ketat. Pemilik hewan kerap terkejut saat mengetahui bahwa batas maksimum ganti rugi per tahun ternyata jauh di bawah rata-rata biaya medis aktual.
Selalu lakukan evaluasi berimbang antara besaran premi bulanan dan batas atas pertanggungan (maximum limit). Polis ideal adalah yang memberikan perlindungan memadai dengan harga terjangkau.
4. Tidak Mengisi Riwayat Medis Secara Jujur
Menyembunyikan riwayat kesehatan hewan pada saat pengisian formulir pendaftaran merupakan bentuk pelanggaran iktikad baik (utmost good faith). Jika perusahaan asuransi menemukan adanya ketidaksesuaian data, polis dapat dibatalkan secara sepihak dan klaim ditolak.
Berikan informasi kesehatan hewan secara transparan dan akurat sejak awal. Kejujuran data melindungi validitas polis Anda di masa depan.
Kesimpulan dan Insight Utama
Memilih polis perlindungan bagi hewan kesayangan bukan sekadar urusan menyalurkan kasih sayang, melainkan keputusan manajemen risiko yang terukur. Pemahaman yang tepat mengenai bagaimana cara memilih asuransi untuk hewan peliharaan akan memberikan perlindungan ganda: kesehatan bagi hewan dan stabilitas bagi keuangan pemiliknya.
Sebelum mengambil keputusan, pastikan Anda telah melakukan evaluasi terhadap beberapa hal kunci berikut:
- Identifikasi Risiko: Sesuaikan jenis polis (Accident, Illness, atau Comprehensive) dengan ras, usia, dan gaya hidup hewan peliharaan Anda.
- Analisis Struktur Biaya: Cermati kombinasi antara premi bulanan, deductible, co-payment, dan limit pertanggungan tahunan.
- Transparansi Ketentuan: Baca dengan seksama daftar pengecualian polis (exclusions) serta syarat masa tunggu (waiting period).
- Integritas Data: Sampaikan riwayat medis hewan secara akurat untuk menghindari masalah penolakan klaim di kemudian hari.
Dengan perencanaan finansial yang matang dan pemilihan produk asuransi yang tepat, Anda dapat memberikan perawatan medis terbaik bagi hewan peliharaan tanpa harus mengorbankan sasaran keuangan jangka panjang keluarga.